Guia técnico e didático
Quanto Vale um Carro de Leilão? Guia Completo de Preço, FIPE e Revenda
Não existe desconto fixo por lei para carro de leilão. Veja o que derruba o preço, como comparar com a FIPE e a conta real da revenda — por advogado.
Por Gabriel Valério · Advogado · OAB/PR 111.516 · 26 de setembro de 2026 · 24 min de leitura
Quanto vale um carro de leilão: a resposta curta
Um carro de leilão vale o que o mercado da sua região paga, hoje, por aquele carro com aquela história. Não há número pronto; há um método: partir de uma referência de preço médio, conferir com anúncios reais do mesmo carro e descontar, linha por linha, o que o histórico custa.
Três ideias organizam todo o resto:
- A FIPE é o ponto de partida, não a resposta. Ela informa um preço médio, sem olhar a história de nenhum carro.
- O leilão não tem preço; as consequências dele têm. Origem, dano, anotação no documento, seguro, crédito e tempo de venda pesam em reais, e diferente em cada carro.
- Quem compra hoje é quem vende amanhã. O desconto negociado na entrada tende a ser pedido de volta pelo próximo comprador. Por isso a conta de quem usa e a de quem revende são diferentes, e as duas aparecem no exemplo numérico.
“Carro de leilão” descreve a forma de venda, não o estado do carro: um hatch retomado pelo banco sem um arranhão e um sedã indenizado depois de uma enchente valem coisas muito diferentes. O mapa das origens está no guia dos cinco tipos de leilão de carro.
Por que não existe desconto fixo por lei para carro de leilão
Esta é a primeira confusão que precisa ser desfeita. “Carro de leilão é 20% abaixo da FIPE”, “é 25%, está na lei”, “o certo é 30%”: os números mudam de boca em boca, e é justamente por isso que nenhum deles é regra. Não localizei lei, resolução do CONTRAN, norma da SUSEP ou nota da FIPE que fixe um percentual de desconto para carro que passou por leilão.
O que existe, e costuma ser confundido com isso, são três coisas diferentes:
- A classificação de dano do trânsito. A Resolução CONTRAN 810/2020 classifica o dano em pequena, média ou grande monta para decidir se o carro pode circular. É regra de segurança, não de preço; o detalhe está em perda total, média e grande monta.
- O critério de indenização integral do seguro. É a apólice que define quando o carro “deu perda total”. Também não é tabela de revenda.
- O fator de ajuste do seguro. No valor de mercado referenciado, a indenização integral segue uma tabela de referência conjugada com um percentual acordado entre segurado e seguradora (Circular SUSEP 639/2021, art. 4º, § 1º). É número contratual, que varia de apólice para apólice e não diz quanto o carro vale para um comprador.
A consequência prática é decisiva: se alguém justificar o preço com “a lei manda dar tanto de desconto”, a conversa já começou errada. O número certo não sai de uma regra geral. Sai do carro.
Há um erro irmão, no sentido oposto, e ele engana a maioria: “está 25% abaixo da FIPE, então está barato”. Se o carro tem média monta anotada, reparos pendentes e seguro recusado, ele pode estar caro mesmo muito abaixo da tabela. O exemplo numérico mostra isso em reais.
Tabela FIPE e carro de leilão: o que a FIPE mede e o que não mede
A Tabela FIPE, da Fundação Instituto de Pesquisas Econômicas, é a referência de preço de carro mais usada no Brasil. Por isso vale ler as três notas de metodologia que a própria FIPE publica na página de preço médio de veículos:
- A tabela expressa preços médios do mercado nacional e serve apenas como parâmetro; os preços praticados variam com região, conservação, cor, acessórios ou qualquer outro fator de oferta e procura por um veículo específico.
- O ano considerado é o ano do modelo, sem veículos de uso profissional ou especial.
- Os valores são em reais do mês e ano de referência.
Traduzindo para quem vai negociar um carro de leilão:
- A FIPE não olha a placa. Dois carros da mesma versão e ano-modelo têm a mesma FIPE, um com histórico de salvado e outro de único dono.
- A FIPE é média nacional. Na sua cidade, o mesmo carro pode sair acima ou abaixo dela; por isso a conta usa anúncios da sua região.
- A FIPE muda todo mês. Use o mês da negociação. Comparar meses diferentes faz parecer desconto o que é só mudança de referência.
- O histórico entra no “qualquer outro fator”. Passagem por leilão é exatamente um desses fatores de oferta e procura, e a tabela não o mede.
Existe Tabela FIPE de carro de leilão?
Não. A consulta pública da FIPE pede marca, modelo e ano-modelo, e não tem campo para histórico. Quem exibe uma “FIPE de leilão” está aplicando um desconto próprio sobre a tabela, e esse desconto é dele, não da FIPE.
A FIPE vale para seguro de carro de leilão?
Vale como tabela de referência, mas o percentual aplicado sobre ela muda. A Circular SUSEP 639/2021, art. 5º, exige que a tabela do seguro seja de instituição independente de notória competência, com preços médios de venda por modelo e ano; sobre ela, seguradora e segurado combinam o fator de ajuste. Por isso a mesma FIPE pode virar indenizações diferentes para dois carros iguais com histórias diferentes, como explico no guia sobre se carro de leilão faz seguro.
Os quatro preços de um carro de leilão
Muita briga de preço nasce de comparar números que medem coisas diferentes. Em torno de um carro de leilão existem pelo menos quatro.
1. Preço de arremate
É o lance vencedor no pregão: o número que circula em grupos e vídeos, e o menos útil para quem compra na loja, porque não inclui nada do que vem depois. E nem sempre é definitivo: o lance condicional depende da aprovação do comitente, que é quem mandou o carro a leilão.
2. Custo final do arrematante
É o lance mais a comissão do leiloeiro (Decreto 21.981/1932, art. 24), taxas, débitos que o edital atribua a quem arremata, transporte, documentação e reparos; o detalhe está no guia sobre o que muda para o arrematante. Quem diz “o lojista pagou baratinho no leilão” quase sempre olha o número 1 e esquece o 2.
3. Valor de referência da FIPE
É a média nacional do mês para a versão e o ano-modelo, sem olhar a história do carro: a régua comum de todos, e por isso o ponto de partida da conta.
4. Preço de revenda
É o que um comprador informado paga pelo carro, com o histórico declarado, na sua região, num prazo razoável. É o número que mais importa e o único que ninguém publica; ele se estima com anúncios comparáveis e propostas reais de compra, como mostra a conta mais abaixo.
O carro de leilão não tem um preço. Tem quatro, e quem mistura os quatro perde dinheiro em algum deles.
O que derruba o preço de um carro de leilão
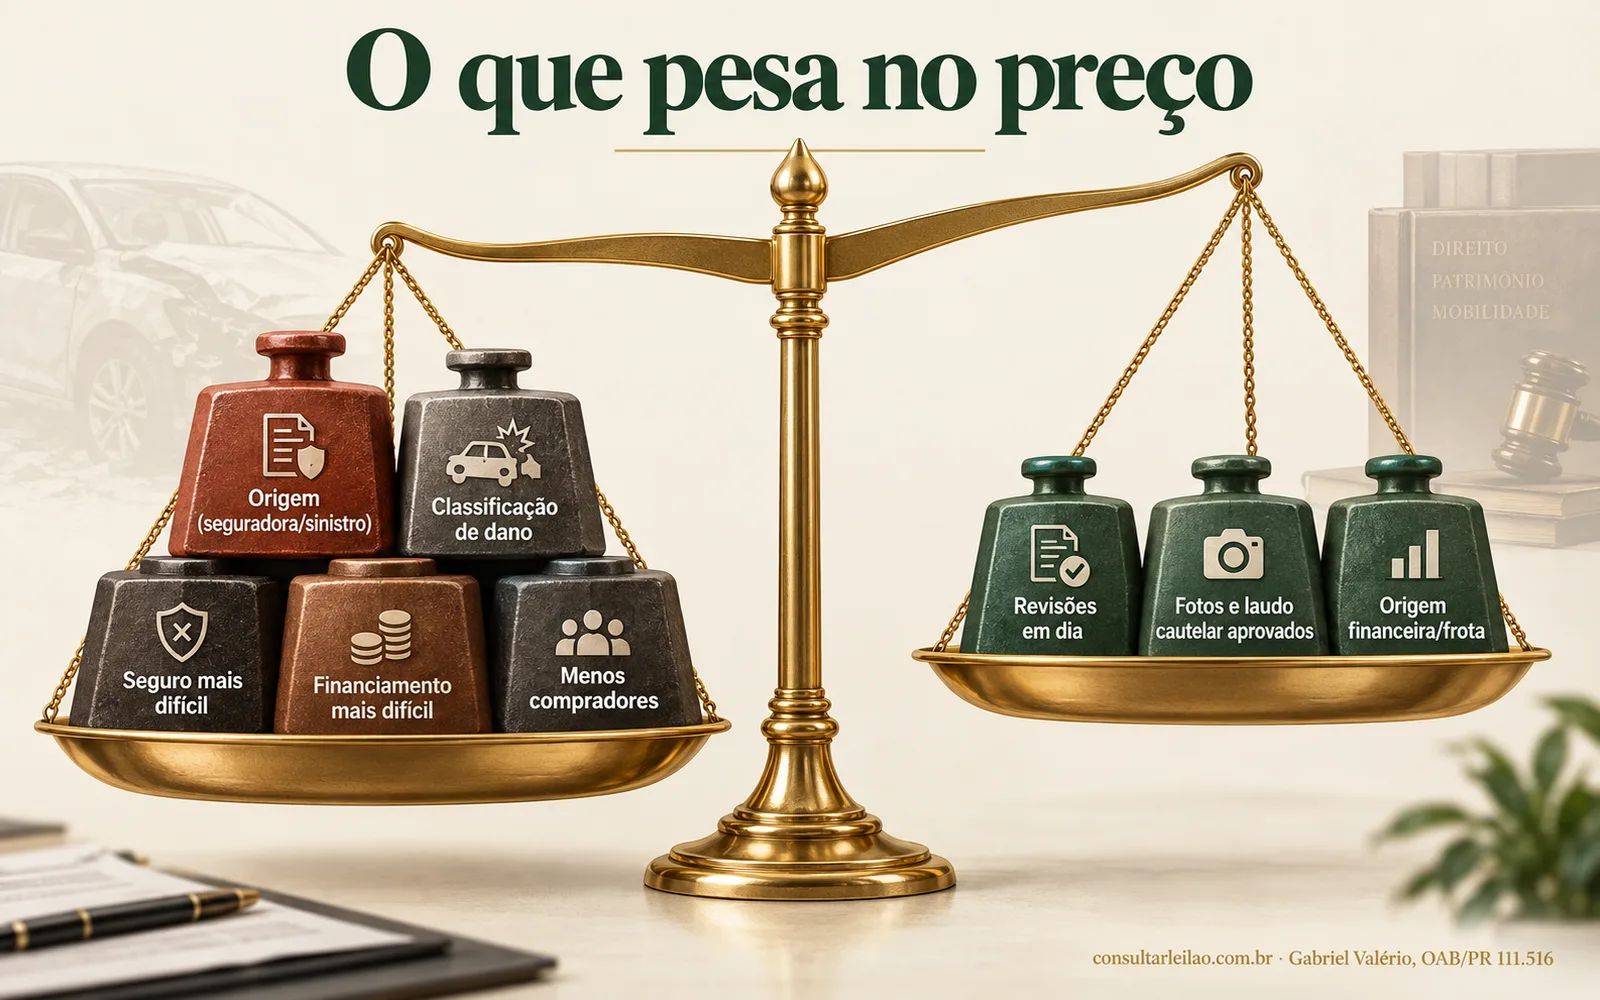
O deságio não é castigo pelo rótulo: é a soma do que o histórico custa, ou pode custar, a quem fica com o carro. Cinco fatores concentram a conta, e cada um pode estar presente, ausente ou pela metade.
1. Origem e condição registrada no leilão
O comitente revela de onde o carro veio, e a condição mostra o que foi declarado no lote. Um carro retomado por banco, “recuperado de financiamento”, tende a gerar menos resistência do que um salvado de seguradora “sinistrado – média monta”. Mas a origem financeira elimina uma suposição, não todas: o carro pode ter batido antes da retomada, como explico em carro recuperado de financeira. A leitura por origem está no guia sobre como avaliar o risco do carro de leilão na prática.
2. Anotação de dano no documento
No dano de média monta regularizado, a Resolução CONTRAN 810/2020 manda anotar no documento o número do Certificado de Segurança Veicular (CSV) e “Sinistrado” ou “DMM”, e a anotação permanece depois de transferências (art. 7º, § 3º). É o fator mais visível: todo comprador futuro vai ler. Desconfie de quem oferece “limpar” esse registro; o tema tem guia próprio em dá para tirar o registro de leilão?
3. Seguro mais caro ou com fator de ajuste
A SUSEP explica que o prêmio é fixado a partir das informações sobre o carro e o segurado, e que o fator de ajuste está sujeito à política de aceitação de cada seguradora. Na prática, o histórico pode significar prêmio maior, indenização sobre um percentual menor da tabela ou recusa, nada disso automático. Quanto mais seguradoras recusarem, menos compradores o carro terá, e isso vira preço.
4. Financiamento mais difícil
Se o comprador precisa de crédito e o banco não aprova aquele carro, ele sai da fila. As políticas variam de banco para banco, como detalho no guia sobre se banco financia carro de leilão. E se o carro ainda tem alienação fiduciária de um financiamento anterior, sem a baixa do credor ele não transfere; vale conferir o gravame pela placa antes de falar em número.
5. Menos compradores e mais tempo de venda
Os quatro fatores desembocam num quinto: liquidez. Com menos interessados, o carro tende a demorar mais para vender e a exigir mais negociação. Não há estatística pública confiável sobre quanto tempo a mais; por isso o exemplo trata esse custo como uma linha que você estima para o seu caso.
O que segura o preço de um carro de leilão
- Origem sem evento de dano, confirmada pela consulta e pelo indício de sinistro.
- Vistoria cautelar recente e aprovada.
- Notas fiscais do reparo e, havendo média monta, o CSV.
- Revisões comprovadas.
- Cotação de seguro aceita, por escrito.
- Documento transferível, sem gravame, bloqueio judicial ou débitos.
Nenhum desses itens apaga o histórico; todos reduzem a incerteza, que é o que o comprador cobra em desconto. Bloqueio judicial, em especial, derruba o preço para quem precisa transferir: dá para consultar as restrições RENAJUD pela placa.
Como descobrir quanto vale o carro de leilão: as quatro vias
Quatro fontes, cada uma respondendo uma pergunta. Juntas, substituem o percentual decorado por números do seu carro.
Via 1 — Tabela FIPE oficial
Consulte no site oficial da FIPE ou no aplicativo oficial, com o mês da negociação e a versão e o ano-modelo exatos do documento: motor, câmbio e acabamento mudam o valor. Responde: qual é a média nacional para esse carro sem história.
Via 2 — Três anúncios comparáveis
Separe três anúncios da mesma versão e ano-modelo, com quilometragem parecida, na sua região. Sem histórico declarado, eles mostram o mercado “limpo”; anúncios que informam passagem por leilão mostram o mercado do carro com história. Dois cuidados: anúncio é preço pedido, não vendido; e anúncio muito abaixo dos outros pode esconder justamente o histórico que você quer precificar. Responde: quanto o mercado da sua cidade pede.
Via 3 — Vistoria cautelar e orçamento de reparo
A vistoria cautelar presencial olha estrutura, soldas, repintura, sinais de água e numeração. Peça a lista do que precisa de reparo e leve-a a uma oficina para orçar. Responde: quanto você vai gastar depois de comprar. Sobre estado físico, nenhuma consulta substitui essa via.
Via 4 — Consulta de leilão pela placa
O escritório Gabriel Valério atua com restrições veiculares e desenvolveu ferramentas próprias de consulta pela placa: Consultar RENAJUD, Consultar Gravame e Consultar Leilão. A consulta de leilão cruza bases de dados veiculares e a base de leilões e devolve cada passagem encontrada, com data, leiloeiro, lote, comitente e condição do veículo. Responde: qual história o preço precisa carregar. Veja, com dados fictícios:
- Placa e veículo
- ABC1D23 · VW Polo Highline 1.0 TSI · 2021/2022
- Histórico
- 1 passagem por leilão localizada
- Data e lote
- 14/03/2024 · lote 118
- Comitente
- SEGURADORA EXEMPLO S.A.
- Condição
- SINISTRADO – MÉDIA MONTA
- Cor
- Na base: BRANCA · atual: PRATA (divergente)
- Restrições
- Financiamento, judicial e roubo/furto: NÃO CONSTA
- Proprietário atual
- MARIA DA SILVA EXEMPLO · CPF 123.***.**9-09
Protocolo fictício CL-2026-000123
Para o preço, este exemplo diz muito. O comitente é uma seguradora e a condição é “sinistrado, média monta”: o carro foi um salvado, e a anotação de média monta deve constar no documento, onde todo comprador futuro vai lê-la. A cor era branca no leilão e hoje é prata, o que pede pergunta direta sobre a repintura. A conta precisa incluir vistoria estrutural, cotação de seguro por escrito e preço de revenda estimado com o histórico declarado.
Se o relatório não encontrar nada, ele diz exatamente isto: nenhuma passagem por leilão encontrada na base consultada, na data da consulta, o que não é o mesmo que “o carro nunca foi a leilão”. O que dá para ver de graça e o que só o relatório traz está em como saber se o carro é de leilão.
A conta do preço do carro de leilão, passo a passo
Com as quatro vias em mãos, a conta tem sete passos: os primeiros definem a base; os últimos, quanto você pode pagar.
- Confirme a placa e o histórico. Prévia grátis para o carro; relatório para origem, condição e passagens.
- Anote a FIPE do mês. Versão e ano-modelo exatos.
- Compare com três anúncios da mesma versão. Adote como base o menor valor entre a FIPE e a média dos anúncios, para não começar a conta otimista.
- Estime o preço de revenda com o histórico. Anúncios comparáveis que informam passagem por leilão, ou propostas de duas ou três lojas para o carro com o histórico declarado.
- Desconte o que o carro exige. Reparos da vistoria, diferença de seguro em relação a um carro sem histórico, documentação e diligências.
- Some o custo do tempo e uma reserva. Tempo de venda, se vai revender; reserva para o que a vistoria não viu, sempre.
- Defina o teto e negocie abaixo dele. Acima do teto, o “desconto” só parece desconto.
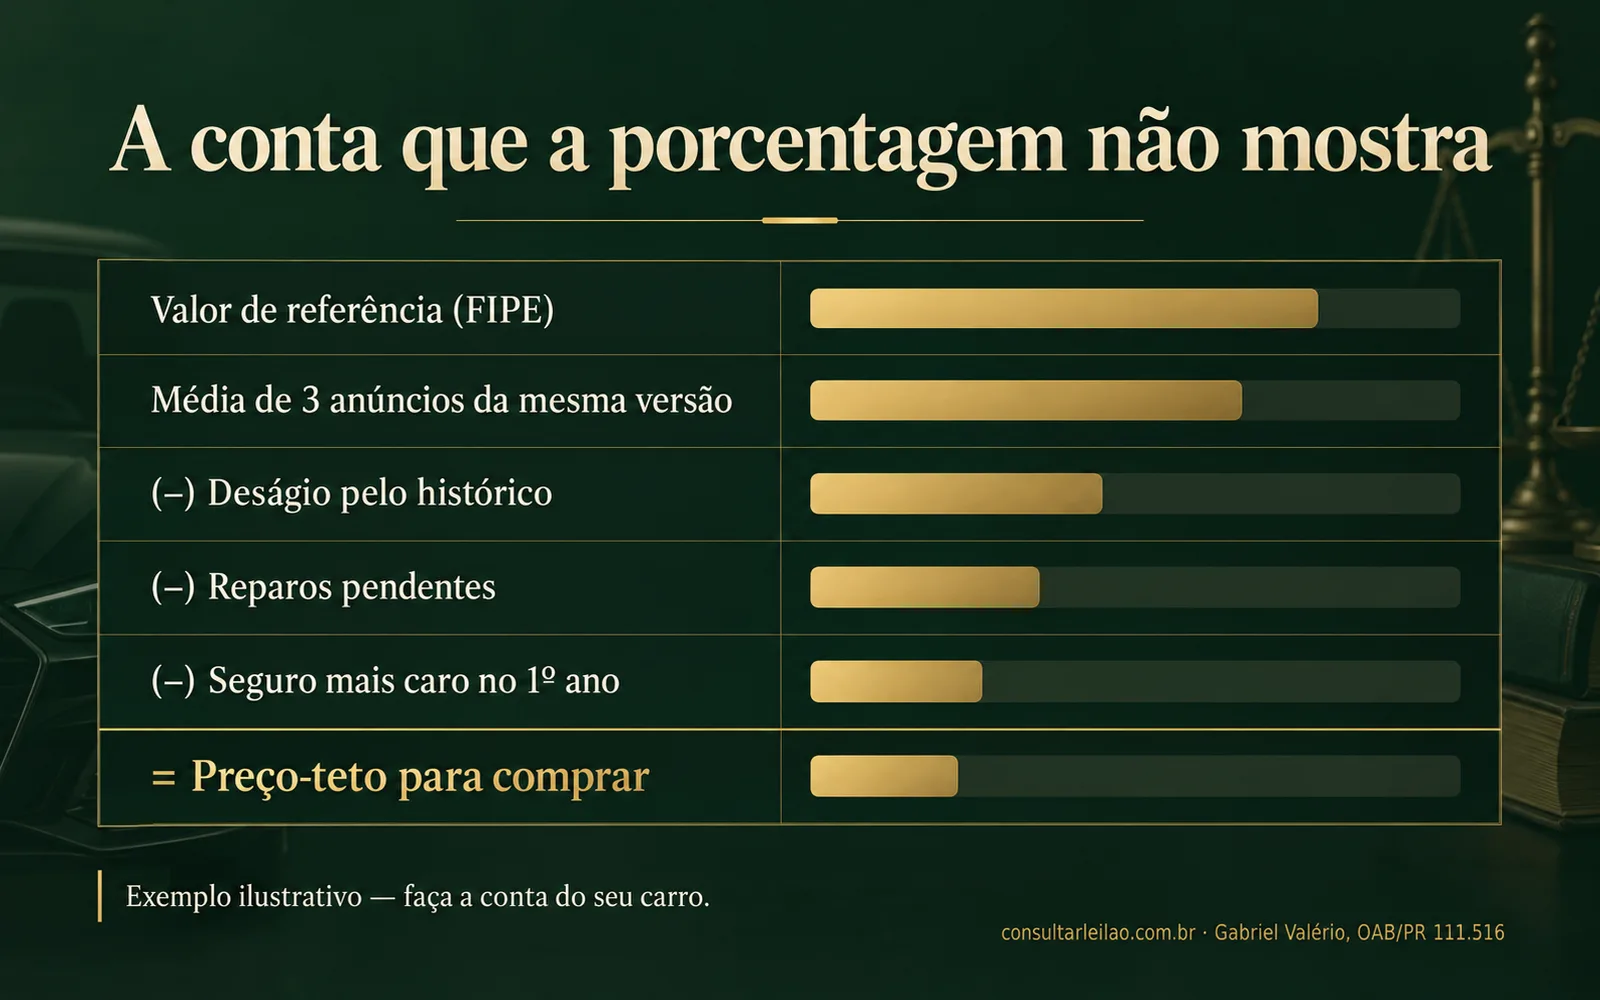
Exemplo numérico ilustrativo (valores hipotéticos)
Atenção: todos os valores abaixo são inventados e redondos, só para mostrar o método. Não representam o preço de nenhum modelo real nem uma média de mercado. Imagine um hatch compacto qualquer, ano-modelo 2021, versão intermediária, com quilometragem na média, anunciado na sua cidade. A consulta pela placa mostra uma passagem por leilão de seguradora, com condição “sinistrado”.
| Linha da conta | Valor hipotético |
|---|---|
| FIPE do mês para a versão e o ano-modelo | R$ 60.000 |
| Média de três anúncios sem histórico (R$ 63.000, R$ 61.000 e R$ 59.000) | R$ 61.000 |
| Base de mercado adotada (a menor das duas) | R$ 60.000 |
| Preço de revenda com o histórico declarado (anúncios com passagem informada a R$ 53.000 e R$ 55.000) | R$ 54.000 |
| Reparos apontados pela vistoria e orçados | R$ 2.500 |
| Diferença de seguro por ano, cotada por escrito para esta placa | R$ 1.000 |
| Documentação e diligências (transferência, vistoria, consulta) | R$ 700 |
| Custo do tempo de venda (anúncios, dinheiro parado) | R$ 800 |
| Reserva para imprevistos | R$ 1.500 |
Conta 1 — Quanto pagar para revender
É a conta do lojista e de quem compra para vender logo. Parte do preço de revenda com o histórico declarado:
R$ 54.000 − R$ 2.500 (reparos) − R$ 700 (documentação) − R$ 800 (tempo de venda) − R$ 1.500 (reserva) = R$ 48.500, antes da margem de lucro. A margem é número de cada negócio, e sai daí para baixo.
Conta 2 — Quanto pagar para usar
É a conta de quem vai ficar com o carro, digamos, três anos. A comparação é com o carro equivalente sem histórico: quanto menos preciso pagar para compensar o que o histórico me custa, inclusive no dia de vender?
R$ 60.000 (carro equivalente sem histórico) − R$ 6.000 (diferença de revenda: R$ 60.000 menos R$ 54.000, que tende a acompanhar o carro) − R$ 2.500 (reparos) − R$ 3.000 (três anos de diferença de seguro) − R$ 700 (documentação) − R$ 1.500 (reserva) = R$ 46.300.
Agora o teste. O vendedor pede R$ 50.000 e diz que o carro “já está bem abaixo da FIPE”. Está, e mesmo assim fica acima do teto das duas contas: o desconto parece grande, mas não basta para este carro, com esta história.
Mude uma linha e o teto muda. Seguro cotado igual ao de um carro sem histórico: a conta 2 sobe R$ 3.000. Vistoria sem apontamentos: sobe mais R$ 2.500. Origem financeira, sem indício de sinistro e com laudo aprovado: a diferença de revenda tende a ser menor, e o teto sobe de novo. Por isso nenhum percentual serve para todos os carros: o desconto justo é o resultado da conta, não o ponto de partida dela.
Carro de leilão desvaloriza quanto?
Não existe número público confiável para isso, e desconfie de quem cita um percentual como regra. O que dá para afirmar é o mecanismo: o carro de leilão perde valor com o tempo como qualquer usado da mesma versão e, além disso, carrega a diferença ligada ao histórico enquanto ela importar aos compradores.
Três perguntas substituem o número:
- A diferença diminui com o tempo? Pode diminuir, ficar igual ou crescer. Não localizei estudo público que meça isso no Brasil com preço efetivamente vendido.
- Desvaloriza todo ano mais que os outros? A queda anual segue o mercado da versão; o que acompanha o carro é a diferença ligada ao histórico, e não há base pública para dizer que ela aumenta ano a ano.
- Como medir no seu caso? Compare anúncios da mesma versão, ano-modelo, quilometragem, região e condição, com e sem passagem informada. Anúncio mede o que se pede; só a venda mede o que se paga.
E não confunda desvalorização de mercado com fator de ajuste do seguro: a primeira é o que o comprador paga; o segundo, o percentual da tabela que a apólice promete indenizar.
Carro de leilão é difícil de vender?
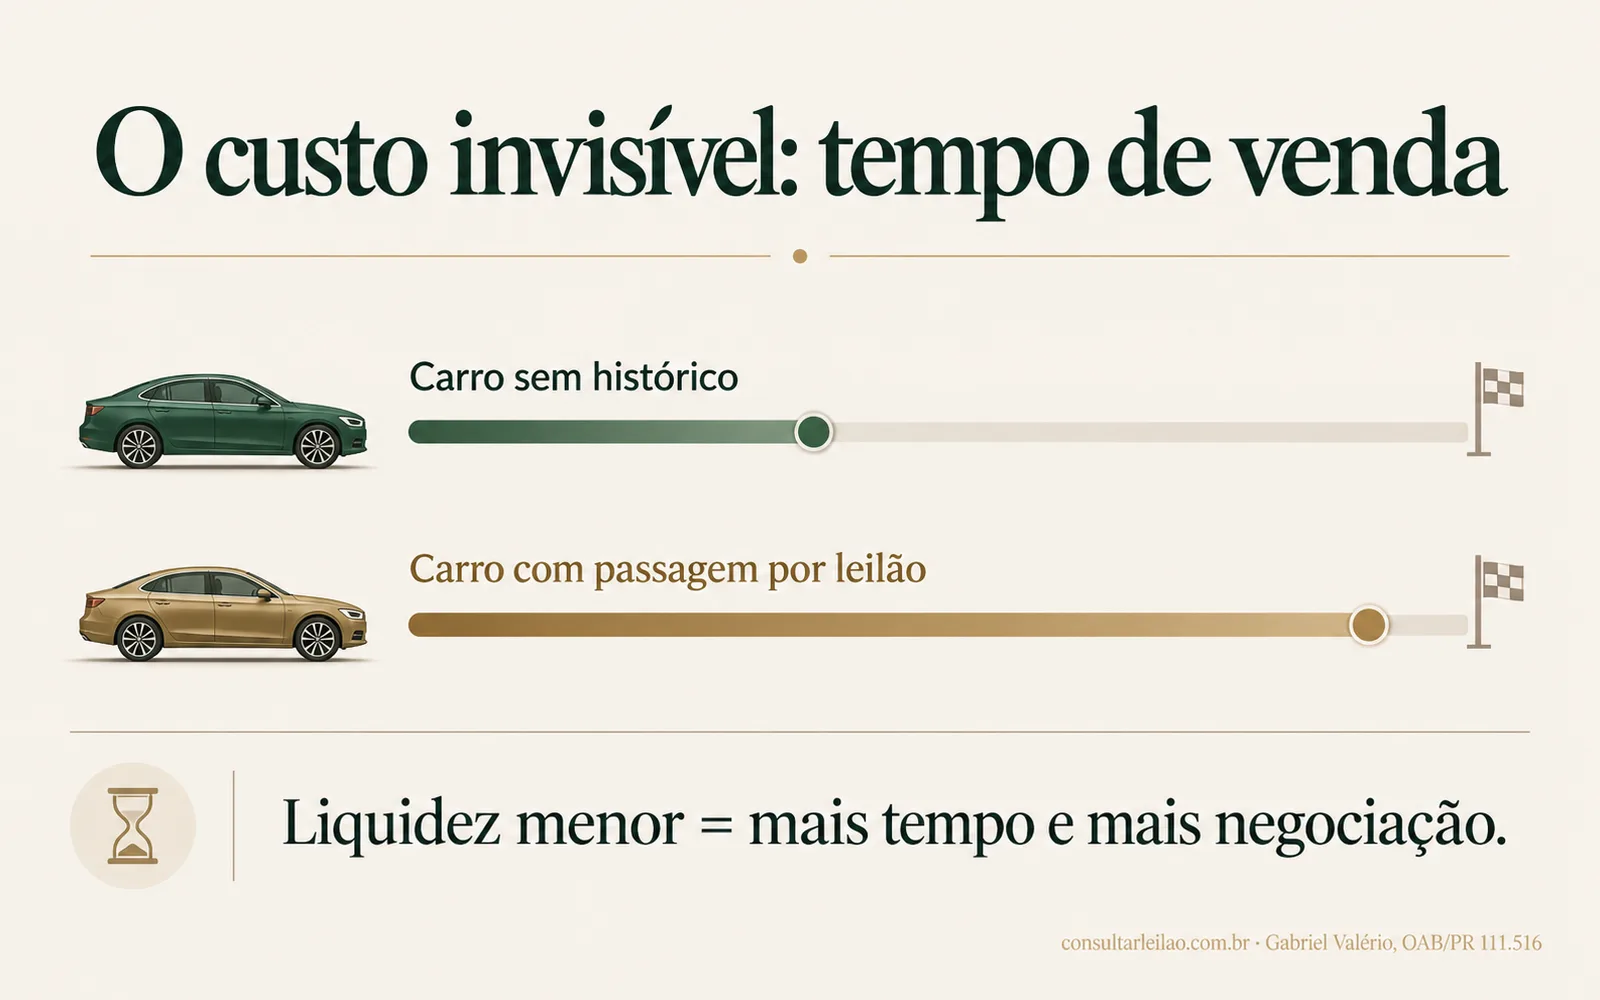
Tende a ser mais difícil do que vender o mesmo carro sem histórico, porque o público é menor. Não é impossível, e a dificuldade varia com a origem, a documentação e a forma de anunciar.
O motivo é mecânico, não moral. Da fila de um carro de leilão saem, em algum grau, os que tiveram crédito negado para aquele carro, os que não conseguiram seguro nas condições que queriam e os que não aceitam carro com história. Quem sobra negocia mais, porque sabe que tem menos concorrência.
O custo invisível é o tempo: cada mês a mais com o carro anunciado é dinheiro parado, anúncio pago, seguro e IPVA correndo. Por isso a conta de quem revende tem uma linha só para ele.
O que encurta a venda, na prática:
- anunciar a passagem por leilão logo na primeira linha, com o relatório disponível, para atrair só quem aceita a história;
- ter a vistoria cautelar recente e as notas de reparo prontas para enviar;
- ter a cotação de seguro por escrito de pelo menos uma seguradora;
- precificar pelos anúncios comparáveis com histórico, e não pela FIPE cheia.
Loja não quer pegar carro de leilão na troca: por quê?
Porque o lojista faz a conta 1 do exemplo: vai revender, responder ao cliente final pelo que informar e esperar o tempo de venda. Não há regra que obrigue a aceitar nem a recusar carro de leilão na troca. Se uma loja recusou ou ofereceu pouco, peça proposta a outras duas, com o relatório e o laudo, e compare.
Vale a pena comprar carro de leilão pelo preço?
Vale quando o preço fica abaixo do teto da sua conta, com folga, e o carro passa na vistoria. Não vale quando o único argumento é o desconto sobre a FIPE.
Três perfis costumam fazer a conta fechar:
- Quem vai usar o carro por muito tempo, porque dilui os custos de entrada, embora um dia enfrente o preço de revenda.
- Quem paga à vista, porque não depende de um banco aprovar aquele carro.
- Quem aceita a origem e compra documentado, com relatório, laudo e contrato.
E três sinais indicam que a conta não fecha, por mais barato que pareça: seguro recusado nas seguradoras cotadas, dano estrutural mal reparado e documento com pendência que impede a transferência. O segundo não se resolve no preço: carro mal reparado não fica seguro porque ficou barato.
Desconto sobre a FIPE não é argumento. Argumento é o preço abaixo do teto da sua conta.
Vou comprar: como negociar o preço do carro de leilão
Você está com o carro na frente, e o vendedor diz que o preço é aquele porque “já é de leilão, já está descontado”. A melhor posição de negociação é saber mais do que ele espera que você saiba, e transformar cada dado em uma linha da conta.
- Consulte a placa antes da visita. Chegar sabendo a origem e a condição muda o tom da conversa.
- Peça a documentação da origem: nota de arremate, edital do lote, notas fiscais do reparo e, havendo média monta, o CSV.
- Leve o carro à vistoria cautelar e peça orçamento dos itens apontados. Cada reparo vira linha de desconto com papel na mão.
- Cote o seguro por escrito, com a placa, antes do sinal, e, se for financiar, simule com a placa.
- Apresente a conta, não um percentual. “Com estes reparos, esta cotação e estes anúncios, meu teto é este” não se derruba com “mas a FIPE é tanto”.
- Registre no contrato a origem declarada, a condição informada e a data da consulta.
O detalhe que engana a maioria: o vendedor que já informou o leilão costuma achar que o desconto “já foi dado”. A pergunta não é quanto ele descontou da FIPE, e sim se o preço que sobrou cabe no seu teto.
Vou vender um carro que já foi de leilão: como precificar e anunciar
Quem vende carro com passagem por leilão tem dois medos: perder o negócio se contar e ter o negócio desfeito se não contar. O segundo custa mais caro.
Como precificar. Faça a conta pelo lado de quem compra: FIPE do mês, anúncios da mesma versão e, sobretudo, anúncios comparáveis que informem passagem por leilão. Peça propostas a duas ou três lojas com o histórico declarado: elas mostram o piso. Seu preço fica entre esse piso e os comparáveis com histórico, ajustado pelas provas a favor: laudo cautelar recente, notas de reparo, CSV, revisões e cotação de seguro aceita. Cada prova é uma linha a menos na conta do comprador.
Como anunciar com transparência. Escreva na primeira linha: “passagem por leilão informada; relatório disponível”. Diga a origem e a condição registradas e se há anotação de média monta, e ofereça o relatório e o laudo antes da visita. Você perde curiosos que desistiriam de qualquer forma e ganha compradores que já aceitaram a história.
Por que informar é obrigação, não gentileza. Se você é particular, o Código Civil, art. 422, obriga os contratantes a guardar os princípios de probidade e boa-fé na conclusão e na execução do contrato, e o silêncio intencional sobre fato que o outro ignorava, e sem o qual o negócio não teria sido feito, é omissão dolosa (art. 147). Se o comprador descobrir depois um vício oculto que diminua o valor, pode pedir o desfazimento ou o abatimento no preço (arts. 441 e 442).
Se quem vende é loja ou revendedor, vale o Código de Defesa do Consumidor: informação adequada e clara sobre o produto é direito básico (art. 6º, III); a oferta deve trazer informações corretas, claras, precisas e ostensivas, inclusive sobre a origem (art. 31), e integra o contrato (art. 30); e é enganosa a publicidade que induz em erro, mesmo por omissão, sobre características, origem ou preço, ou que deixa de informar dado essencial (art. 37, §§ 1º e 3º). Se a passagem por leilão é dado essencial ou vício depende do caso; a regra de prudência é a mesma: informe por escrito.
Como documentar. No contrato, escreva a origem e a condição registradas, a data da consulta e que o comprador recebeu o relatório; guarde o anúncio. Informar bem não é confissão de defeito: é a prova de que o comprador comprou sabendo, e é ela que protege o preço que você recebeu.
Lojista na avaliação de troca: quanto pagar no carro de leilão
Na troca, o lojista compra do cliente para revender a outro. O histórico que ele não descobrir na avaliação vira problema dele, porque, ao vender ao consumidor, responde pela informação (CDC, arts. 6º, III, e 31) e, solidariamente, pelos vícios que diminuam o valor do produto (art. 18). O protocolo de estoque está no guia sobre histórico de leilão na revenda; aqui interessa o preço.
- Consulte a placa na avaliação, antes de dar o número ao cliente.
- Faça a conta 1: revenda com o histórico declarado, menos reparos, documentação, tempo de estoque, reserva e margem.
- Separe por rota de risco. Carro de banco sem sinistro e salvado regularizado pedem preços diferentes.
- Explique o número com o relatório na mão. A conversa deixa de ser “sua avaliação está baixa” e passa a ser “este é o custo que a história do carro traz para a revenda”.
- Guarde o relatório com data e hash como registro da diligência na entrada do estoque.
O cliente que entrega o carro na troca é vendedor, e nessa ponta vale o Código Civil, com o dever de boa-fé do art. 422. Ainda assim, consultar na entrada é muito mais barato do que discutir depois com o cliente final.
Descobri o leilão na hora de vender: o que fazer
Cenário recorrente no escritório: a pessoa comprou sem saber de nada e só descobre a passagem por leilão quando a loja da troca oferece bem menos do que ela esperava, ou quando o interessado consulta a placa e desiste. A vergonha de ter sido enganado costuma atrasar a reação.
Três passos, nesta ordem:
- Confirme o que consta. Consulte a placa e guarde o relatório datado: ele marca quando você soube.
- Não repasse o problema calado. Vender escondendo o que agora você sabe transfere o risco jurídico para você.
- Avalie a sua compra. Se quem vendeu omitiu a passagem, pode haver caminho para abatimento ou desfazimento, conforme o caso, e os prazos são curtos; veja comprei carro de leilão sem saber.
E não caia na promessa de “tirar o leilão do carro”: registro histórico verdadeiro não se apaga.
Quanto custa conferir o histórico antes de negociar
Conferir custa menos do que a menor linha da conta. A prévia do veículo, com marca, modelo, ano e cor, é gratuita. Depois, há três níveis:
- Consulta de Leilão, R$ 18,90: passagens por leilão (data, leiloeiro, lote, comitente, condição e classificação de risco), cadastro, proprietário atual com nome e documento, restrições consta ou não consta e alerta de cor divergente.
- Leilão + Fotos, R$ 44,90: tudo isso e as fotos do carro no pátio do leilão, quando a base tiver as imagens.
- Dossiê do Comprador, R$ 49,90: tudo isso e indício de sinistro na base de seguradoras, RENAJUD com processo, vara e tribunal, gravame com banco e contrato, débitos com valores, donos anteriores, roubo e furto com dados do B.O., recall e valor FIPE. É o nível que alimenta a conta inteira.
O nível básico não traz indício de sinistro, fotos, débitos com valores, RENAJUD e gravame detalhados, donos anteriores nem FIPE. Pagamento por Pix, sem cadastro; PDF em minutos, com cópia por e-mail e hash SHA-256. O relatório mostra o que consta nas bases consultadas na data da consulta: não é certidão, laudo nem parecer, e não substitui a vistoria cautelar presencial.
Fundamentação legal completa
O preço de um carro de leilão cruza direito do consumidor, direito civil, seguros e trânsito. As fontes deste guia, com link oficial:
Código de Defesa do Consumidor — Lei 8.078/1990: arts. 6º, III, 18, 30, 31 e 37, §§ 1º e 3º (informação adequada e clara; vício que diminui o valor do produto; oferta que integra o contrato; informação sobre características e origem; publicidade enganosa, inclusive por omissão de dado essencial).
Código Civil — Lei 10.406/2002: art. 147 (omissão dolosa), art. 422 (probidade e boa-fé na conclusão e na execução do contrato), arts. 441 e 442 (vício redibitório e abatimento no preço) e art. 445 (prazos para bens móveis).
Circular SUSEP 639/2021: art. 4º, § 1º, e art. 5º (valor de mercado referenciado, fator de ajuste e requisitos da tabela de referência).
SUSEP: seguro de automóveis (fator de ajuste sujeito à política de aceitação; prêmio conforme o risco informado).
Resolução CONTRAN 810/2020: classificação de danos (anotação de “Sinistrado” ou “DMM” e do CSV no documento, mantida após transferências, art. 7º, § 3º), alterada pela Resolução 851/2021.
Decreto 21.981/1932: art. 24 (comissão do leiloeiro).
FIPE: preço médio de veículos (preço médio nacional como parâmetro; variação por região, conservação, cor, acessórios e demais fatores; ano-modelo; mês de referência) e consulta oficial.
Fontes conferidas em setembro de 2026. Os valores do exemplo são hipotéticos. Não há percentual de desvalorização neste guia porque não existe base amostral pública que o sustente: um estudo sério compararia carros da mesma versão, cidade, quilometragem e condição, pelo preço efetivamente vendido, e não só pelo anunciado.
Gabriel Valério
Advogado · OAB/PR 111.516. Responsável técnico pelo Consultar Leilão e pelo Consultar RENAJUD.
Perguntas frequentes
Quanto vale um carro de leilão?
Vale o que o mercado da sua região paga por aquele carro com aquela história; não há percentual fixo. A conta parte da FIPE do mês e de três anúncios da mesma versão, estima o preço de revenda com o histórico declarado e desconta reparos, diferença de seguro, documentação, tempo de venda e uma reserva. O resultado é o seu preço-teto.
Carro de leilão vale quanto da FIPE?
Não existe fração fixa da FIPE para carro de leilão. A FIPE é um preço médio nacional por marca, modelo e ano-modelo, sem olhar o histórico, e a própria FIPE diz que o preço praticado varia com conservação, região e outros fatores de oferta e procura. Quanto abaixo da tabela o carro vale depende da origem, do dano, do seguro, do crédito e da liquidez daquele carro.
Carro de leilão é 30% abaixo da FIPE?
Não como regra. “20%, 25% ou 30% abaixo da FIPE” é crença de mercado: não há lei, norma do CONTRAN, norma da SUSEP ou nota da FIPE que fixe desconto para carro de leilão. Um carro concreto pode valer menos ou mais do que esses números, conforme a conta dele.
Existe lei que obriga desconto em carro de leilão?
Não. A Resolução CONTRAN 810/2020 classifica o dano para decidir se o carro pode circular, e o seguro define a indenização pela apólice; nenhuma norma fixa o preço de venda de um carro de leilão. O desconto é negociado entre as partes.
Carro de leilão desvaloriza quanto?
Não existe número público confiável. O carro perde valor como qualquer usado da mesma versão e, além disso, carrega a diferença ligada ao histórico enquanto ela importar aos compradores. Para medir no seu caso, compare anúncios da mesma versão com e sem passagem informada, lembrando que anúncio é preço pedido, não preço vendido.
Existe Tabela FIPE para carro de leilão?
Não. A FIPE publica preço médio por marca, modelo e ano-modelo, e a consulta pública dela não tem campo para histórico de leilão. Quem mostra “FIPE de leilão” está aplicando um desconto próprio sobre a tabela.
Vale a pena comprar carro de leilão pelo preço?
Vale quando o preço fica abaixo do teto da sua conta e o carro passa na vistoria cautelar. Não vale quando o único argumento é o desconto sobre a FIPE: seguro recusado, dano estrutural mal reparado ou pendência de documento podem tornar caro um carro muito abaixo da tabela.
Carro de leilão é difícil de vender?
Tende a ser mais difícil do que vender o mesmo carro sem histórico, porque há menos compradores: alguns não conseguem crédito ou seguro para aquele carro, outros não aceitam a história. Anunciar a passagem com o relatório, ter laudo recente e cotação de seguro e precificar pelos comparáveis com histórico encurta a venda.
Carro de leilão tem valor de revenda?
Tem. O valor de revenda é o que um comprador informado paga pelo carro com o histórico declarado, e se estima com anúncios comparáveis que informam passagem por leilão e com propostas de compra de lojas. Ele tende a ficar abaixo do mesmo carro sem histórico, em medida que varia caso a caso.
Como vender carro de leilão?
Informe a passagem por leilão logo no anúncio, com a origem e a condição registradas, ofereça o relatório e o laudo cautelar antes da visita e precifique pelos anúncios comparáveis com histórico e pelas propostas de lojas. No contrato, registre a origem, a condição e que o comprador recebeu o relatório.
Preciso avisar que o carro é de leilão na hora de vender?
Sim, é a conduta que protege você. O Código Civil exige boa-fé na conclusão do contrato (art. 422) e trata o silêncio intencional sobre fato relevante como omissão dolosa (art. 147); na venda por loja, o CDC exige informação clara sobre características e origem (arts. 6º, III, e 31) e proíbe a publicidade enganosa por omissão (art. 37, § 3º). Se o histórico é essencial depende do caso, mas informar por escrito evita discussão de desfazimento ou abatimento depois.
Quanto a loja paga num carro de leilão na troca?
Não há tabela. A loja faz a conta de revenda: parte do preço que consegue com o histórico declarado e desconta reparos, documentação, tempo de estoque, reserva e margem. Peça propostas de mais de uma loja e leve o relatório e o laudo, que reduzem a incerteza e, com ela, o desconto.
Carro de leilão de financeira vale mais que o de seguradora?
Tende a enfrentar menos resistência, porque o leilão não foi causado por sinistro, mas não é regra. O carro de financeira pode ter batido antes da retomada, e um salvado bem reparado, com CSV e laudo, pode ter boa aceitação. Vale o que a consulta, o indício de sinistro e a vistoria mostram do carro concreto.
Seguro de carro de leilão paga 100% da FIPE?
Depende da apólice. Na modalidade de valor de mercado referenciado, a indenização integral é a tabela de referência combinada com um fator de ajuste acordado entre as partes, sujeito à política de aceitação de cada seguradora (Circular SUSEP 639/2021, art. 4º, § 1º). Para carro com histórico, esse fator pode ser menor que 100%; a cotação por escrito é que diz.