Guia técnico e didático
Banco Financia Carro de Leilão? Guia Completo do Crédito para Carro com Histórico
Dá para financiar carro de leilão, mas cada banco tem política própria. Veja o que o banco olha, por que recusa e como se preparar — por advogado.
Por Gabriel Valério · Advogado · OAB/PR 111.516 · 26 de setembro de 2026 · 24 min de leitura
Banco financia carro de leilão? A resposta curta
Pode financiar, e pode recusar. As duas coisas acontecem todos os dias, às vezes com o mesmo banco, porque a decisão é tomada para um carro e um comprador concretos.
O Santander Financiamentos, em página atualizada em 17/06/2025 e conferida em 26/09/2026, afirma que é possível financiar um veículo arrematado em leilão. As condições descritas são concretas: renda compatível com as parcelas, entrada de aproximadamente 10% do valor do carro e análise do perfil de crédito. O banco acrescenta que poderá exigir veículo de até 15 anos, “sem problemas no histórico” e com documentação regular.
Repare no “poderá exigir”: é a linguagem de quem se reserva a decisão. Por isso um carro retomado por banco, sem sinistro, não é analisado como um salvado de seguradora com média monta anotada. A diferença entre as origens está no guia de tipos de leilão de carro, e aqui o foco é o que acontece dentro do banco.
Por que não existe lista de bancos que financiam carro de leilão
Esta é a primeira confusão que precisa ser desfeita. Circulam na internet listas de “bancos que financiam carro de leilão”. O problema é técnico: a política de crédito não é pública, não é fixa e não é única dentro do mesmo banco.
Três razões explicam por que a lista engana:
- A política muda com o tempo. Um regulamento promocional do Itaú de novembro de 2025 excluía veículos com histórico de leilão daquela campanha. Isso prova uma regra de uma campanha, com data. Não prova o que o Itaú faz em 2026 fora dela, nem o contrário.
- A decisão é do carro, não da marca do banco. O mesmo banco pode aprovar um carro de financeira com documento regular e recusar um salvado com média monta. Uma lista que diz “o banco X financia” esconde essa diferença.
- Canal de venda não é política de crédito. Há leilões que anunciam parceria com bancos e financeiras, e há bancos que vendem os próprios carros retomados em leilão. O Banco PAN, por exemplo, divulga os leilões de veículos recuperados de financiamento feitos por parceiros e avisa que a negociação é feita diretamente com o leiloeiro. Vender carro em leilão e financiar carro de leilão são atividades diferentes.
A pergunta útil não é “qual banco financia carro de leilão?”. É “este banco financia este carro, para mim, hoje?”.
A consequência prática é simples: a única resposta que vale é a simulação feita com a placa do carro, por escrito, na data em que você vai fechar o negócio.
O que o banco analisa no financiamento de carro de leilão
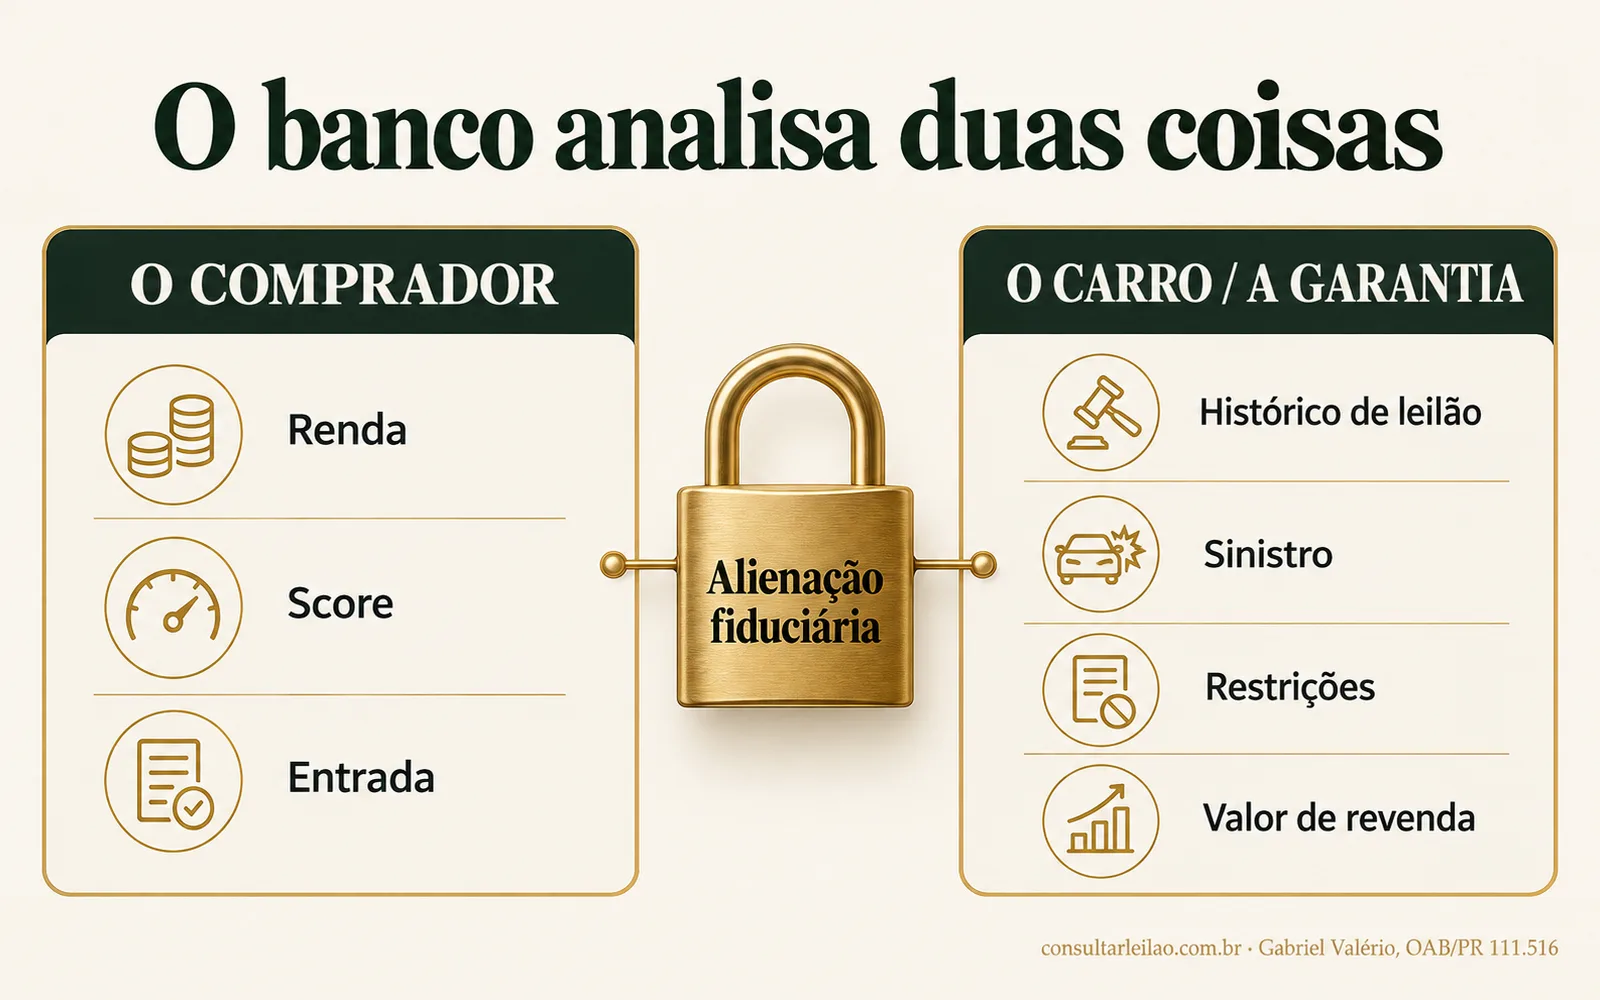
O banco analisa duas coisas: você e o carro. A primeira todo mundo conhece: renda, score, entrada, dívidas em aberto. A segunda é a que pega de surpresa quem compra carro de leilão, porque no financiamento de veículo o carro não é só o objeto da compra. Ele é a garantia do empréstimo.
Por que o carro vira garantia
No financiamento com alienação fiduciária, você transfere ao banco a propriedade resolúvel do carro para garantir a dívida. O Código Civil, art. 1.361, define essa propriedade fiduciária e, no § 1º, diz que no veículo ela se constitui com o registro na repartição de trânsito e a anotação no certificado de registro. Você usa o carro como possuidor; o banco é o proprietário fiduciário até a última parcela.
A Resolução CONTRAN 807/2020 detalha o procedimento. O registro do contrato no órgão de trânsito é condição obrigatória para constituir a garantia (art. 1º, parágrafo único), a anotação decorrente desse registro é o gravame (art. 2º, X), o gravame aparece também no CRLV-e (art. 17, § 2º) e, quitada a dívida, o credor tem até 10 dias para informar a quitação (art. 18). O CTB, art. 129-B, dá base legal a esse registro.
O que acontece se a dívida não for paga
Se as parcelas param, o credor pode retomar o carro pela busca e apreensão do Decreto-Lei 911/1969 e vendê-lo para abater a dívida (art. 2º). O Código Civil obriga o credor a aplicar o preço da venda no crédito e entregar eventual saldo ao devedor (art. 1.364), e, se o preço não bastar, o devedor continua obrigado pelo restante (art. 1.366).
É aqui que o histórico entra na conta do banco: se precisar retomar e vender, quanto consegue por este carro? Carro com passagem por leilão, anotação de sinistro ou restrição tende a ter menos compradores. Não existe na lei percentual de desconto pelo leilão; existe a lógica da garantia, e quanto mais incerta a revenda, mais cautelosa tende a ser a política. Por que o histórico mexe no preço é o tema de quanto vale um carro de leilão.
Os cinco motivos que travam o financiamento de carro de leilão
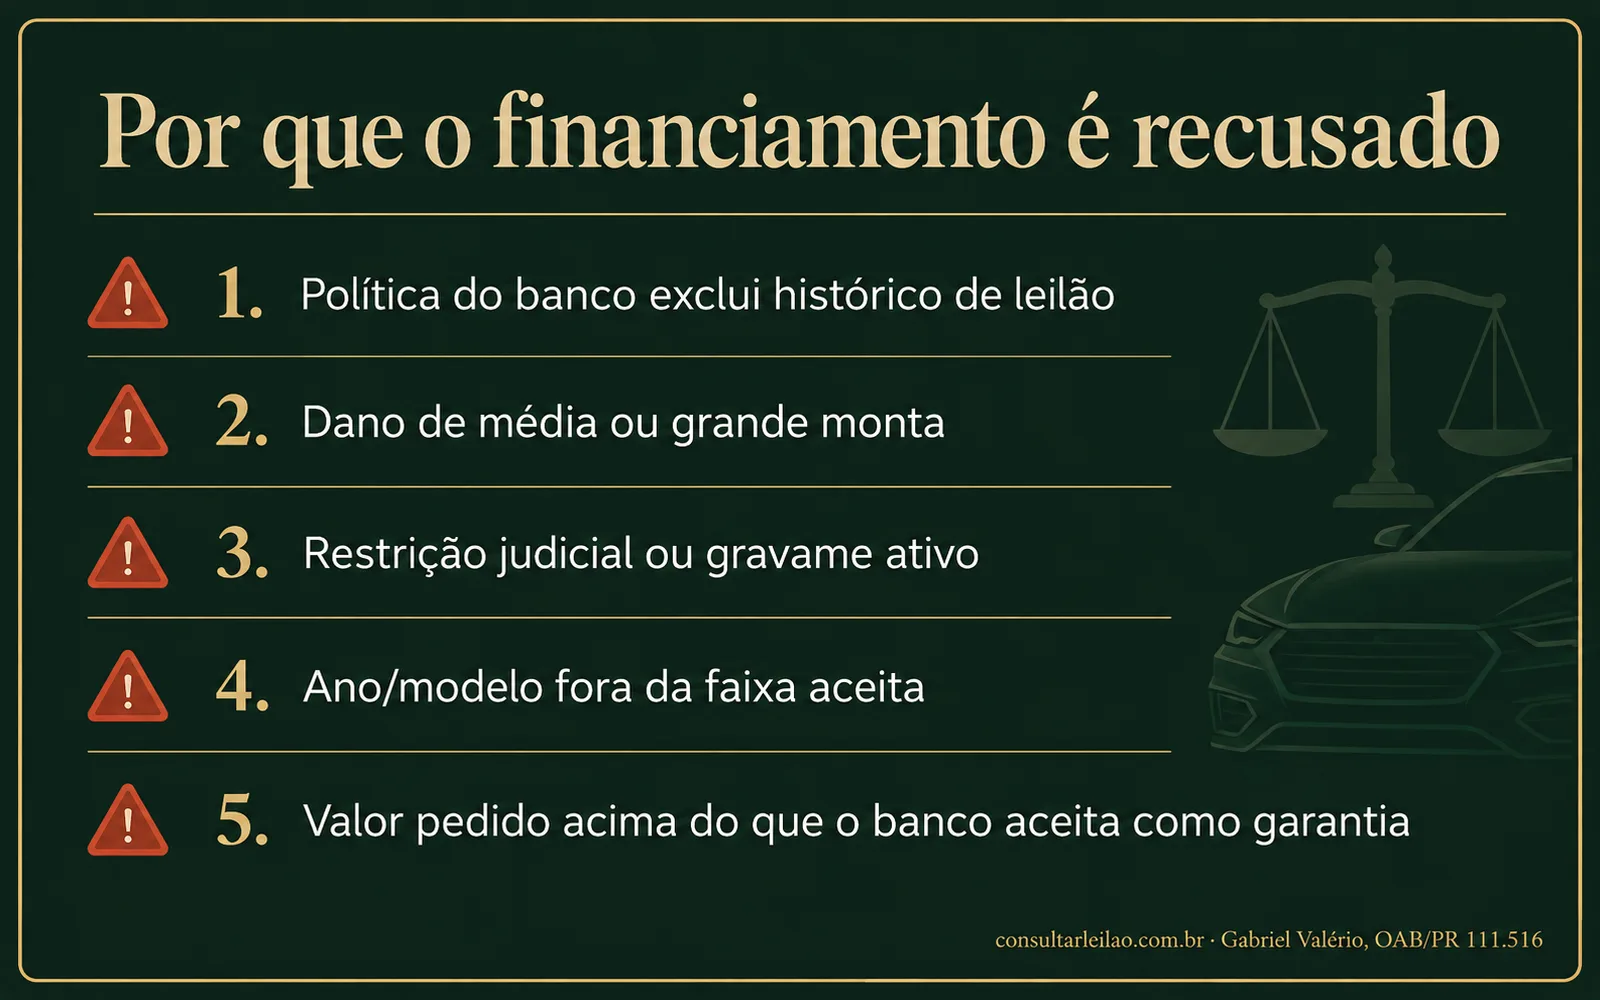
Quando o crédito é recusado por causa do carro, o motivo quase sempre cabe em um de cinco grupos. Saber qual deles é o seu muda completamente o que fazer em seguida.
1. Política do banco exclui histórico de leilão
É a recusa de regra: aquela instituição, naquela linha de crédito ou campanha, não financia carro com passagem por leilão, ou só financia certas origens. O regulamento do Itaú de novembro de 2025 é um exemplo documentado de exclusão por campanha. Aqui não há o que negociar no carro. O caminho é outra instituição, ou outra linha de crédito.
2. Dano de média ou grande monta
O carro com dano de média monta regularizado carrega, no campo de observações do documento, o número do Certificado de Segurança Veicular e a palavra “Sinistrado” ou a sigla “DMM”, e essa anotação permanece mesmo após transferências (Res. CONTRAN 810/2020, art. 7º, § 3º). Ou seja: está à vista de quem analisa o crédito. O carro com grande monta é classificado como irrecuperável (art. 8º) e não é objeto de financiamento para circular. A diferença entre essas classificações e a perda total do seguro está em perda total, média e grande monta.
3. Restrição judicial ou gravame ativo
Um carro com gravame de outro financiamento ainda registrado, ou com restrição judicial de transferência, não pode receber uma nova garantia limpa. O banco novo precisa registrar o próprio contrato, e isso trava enquanto o bloqueio anterior não sai. No carro de leilão, as duas pendências são comuns: o gravame do financiamento original que o comitente ainda não baixou e a restrição da busca e apreensão que ficou esquecida no processo. O que acompanha o carro depois do pregão está em carro de leilão tem dívida? O que acompanha o veículo.
4. Ano ou modelo fora da faixa aceita
Cada linha de crédito tem limite de idade do veículo. O Santander fala em até 15 anos para o veículo arrematado; no empréstimo com garantia de veículo, a Creditas publica o limite de 17 anos de fabricação; no consórcio, o regulamento da Porto Seguro citado adiante aceita usado de até 4 anos. A recusa aqui nada tem a ver com o leilão: é a idade do carro.
5. Valor pedido acima do que o banco aceita como garantia
O banco avalia quanto o carro vale para ele, como garantia, e limita o crédito a uma parte disso. Se o preço combinado está acima dessa avaliação, a diferença sai da entrada. Em carro de leilão, o descompasso aparece quando o anúncio se compara à tabela de referência e a avaliação do banco considera o histórico.
O detalhe que engana a maioria: os motivos 3, 4 e 5 não são exclusivos do carro de leilão. Culpar o leilão por toda recusa faz a pessoa trocar de carro quando bastava trocar de linha de crédito, ou o contrário.
Qual banco financia carro de leilão: o que as páginas dos bancos dizem
Não existe lista oficial, mas existem documentos públicos. Reuni os que tratam do tema, com a data de cada um. Eles provam o que aquela instituição publicou, não uma regra do mercado, e podem mudar a qualquer momento.
| Instituição | O que publicou | Data |
|---|---|---|
| Santander Financiamentos | Possível financiar veículo arrematado; renda compatível, entrada de cerca de 10%; pode exigir até 15 anos, histórico sem problemas e documentação regular; conferir no edital se o leilão aceita financiamento | Página atualizada em 17/06/2025 |
| Bradesco Financiamentos | Lista a verificação de restrições, inclusive leilão, na análise | Conferida em 25/09/2026 (dossiê) |
| Itaú | Regulamento promocional excluía veículos com histórico de leilão daquela campanha | Novembro de 2025 |
| Banco BV | Financiamento sujeito à análise; o banco não se responsabiliza pela escolha nem por vícios do veículo | Texto de 27/01/2026 |
| Banco PAN | Divulga leilões de veículos recuperados feitos por parceiros; negociação direta com o leiloeiro | Página alterada em 16/02/2025 |
| Creditas (garantia de veículo) | Veículo com até 17 anos de fabricação e pelo menos 20% quitado; não menciona leilão | Conferida em 26/09/2026 |
A leitura técnica tem três camadas. Primeiro, só o Santander afirma com todas as letras a possibilidade, e mesmo assim condiciona a um histórico “sem problemas”, expressão que não define. Segundo, Bradesco e Itaú mostram que o histórico de leilão é verificado e pode excluir o carro de uma linha ou campanha. Terceiro, o banco BV lembra que não responde pela escolha nem pelos vícios do veículo. Aprovação de crédito não é laudo.
Para quem vai arrematar: o Santander observa que muitos leilões exigem pagamento à vista e recomenda verificar no edital se o financiamento é aceito. O que muda para quem dá o lance está em leilão de banco e financeira.
Como saber se o carro de leilão vai passar na análise do banco
Ninguém sabe antes do banco. Mas dá para chegar à simulação sabendo o que o banco vai ver, e isso elimina a maior parte das surpresas. São quatro vias, e cada uma responde a uma pergunta diferente.
Via 1 — Perguntar ao vendedor e ler o edital
Quem vende um carro de leilão com boa-fé tem a nota de arremate, o lote e as condições do comitente. Pergunte também se algum comprador anterior já teve financiamento recusado para aquele carro. É informação útil, mas de quem quer vender.
Via 2 — Documento e cadastro do carro
O CRLV-e e o portal do Detran mostram o gravame, quando há (Res. CONTRAN 807/2020, art. 17, § 2º), as restrições ativas e, se houve média monta regularizada, a anotação de sinistro. É exatamente o que o banco verá no cadastro. O que o documento não mostra é a passagem por leilão em si, como explica carro de leilão aparece no documento?.
Via 3 — Vistoria cautelar e avaliação do banco
Muitos bancos pedem vistoria ou avaliação do carro usado antes de liberar o crédito. Faça também a sua vistoria cautelar, em empresa escolhida por você. Se a estrutura tem reparo, é melhor descobrir antes de o avaliador do banco descobrir, e antes de pagar.
Via 4 — Consulta de leilão pela placa
O escritório Gabriel Valério atua com restrições veiculares e desenvolveu ferramentas próprias de consulta pela placa. A consulta de leilão devolve, só com a placa, cada passagem encontrada na base de leilões, com data, leiloeiro, lote, comitente e condição do veículo, além das restrições em “consta” ou “não consta”: financiamento, judicial, roubo ou furto e baixa. É a combinação que antecipa os motivos 1, 2 e 3 da lista acima. Veja como aparece, com dados fictícios:
- Placa e veículo
- ABC1D23 · VW Polo Highline 1.0 TSI · 2021/2022
- Histórico
- 1 passagem por leilão localizada
- Data e lote
- 14/03/2024 · lote 118
- Comitente
- SEGURADORA EXEMPLO S.A.
- Condição
- SINISTRADO – MÉDIA MONTA
- Cor
- Na base: BRANCA · atual: PRATA (divergente)
- Restrições
- Financiamento, judicial e roubo/furto: NÃO CONSTA
- Proprietário atual
- MARIA DA SILVA EXEMPLO · CPF 123.***.**9-09
Protocolo fictício CL-2026-000123
Neste exemplo, o comitente é uma seguradora e a condição é “sinistrado, média monta”: o carro foi a leilão como salvado. Para o financiamento, isso significa que a análise vai olhar a anotação de sinistro no documento e a regularização com CSV, e que a política de cada banco pode tratar esse carro de forma diferente de um carro de financeira. A cor divergente pede explicação antes da vistoria. Financiamento, judicial e roubo ou furto “não consta” afastam, na data da consulta, os bloqueios que travariam o registro do novo contrato.
Se o relatório não encontrar passagem, ele diz exatamente isto: nenhuma passagem por leilão encontrada na base consultada, na data da consulta. Não é garantia de que o banco não encontrará outra informação na base que ele usa.
Financiamento de carro de leilão recusado: como resolver na prática
“O banco negou, e agora?” chega ao escritório de várias formas, e a resposta técnica começa sempre pela mesma pergunta: qual dos cinco motivos foi? Sem saber isso, trocar de banco é loteria. Com isso, o caminho fica claro.
Antes de escolher a rota, peça o motivo. Não há norma que obrigue o banco a aprovar, mas você tem direito de informação. A Lei 12.414/2011, art. 5º, garante ao cadastrado conhecer os principais elementos e critérios considerados na análise de risco, resguardado o segredo empresarial (inciso IV), e pedir a revisão de decisão tomada exclusivamente por meios automatizados (inciso VI). A LGPD, art. 20, vai no mesmo sentido para decisões automatizadas que definem o perfil de crédito. O banco pode não detalhar a política interna, mas costuma dizer se o problema é o carro ou o comprador. Essa resposta já decide a rota.
Rota 1 — Outro banco ou financeira
Serve para o motivo 1 (política) e, às vezes, para o 4 (idade do carro em outra linha). Simule em pelo menos três instituições, sempre informando a placa e o histórico. Se o motivo foi restrição ou gravame (motivo 3), trocar de banco não resolve: o próximo vai encontrar o mesmo bloqueio.
Rota 2 — Crédito pessoal ou com garantia de outro bem
Serve quando o problema é o carro e não você. No crédito pessoal não há garantia; no crédito com garantia de imóvel ou de outro veículo, a garantia é outro bem, e a análise do carro de leilão sai da conta. O custo muda, e o risco também: na garantia de imóvel, é o imóvel que responde pela dívida.
Rota 3 — Consórcio com carta contemplada
Serve para quem pode esperar a contemplação ou comprar uma cota já contemplada. Mas o consórcio também exige garantia, e a regra do carro usado é da administradora. Detalho na seção sobre consórcio.
Rota 4 — Maior entrada ou carro mais barato
Serve para o motivo 5. Se o banco aceita o carro, mas avalia a garantia abaixo do preço, a diferença sai da entrada. Às vezes, a melhor rota é um carro mais barato, ou o mesmo carro por um preço que reflita o histórico. Para negociar esse preço com argumento, veja quanto vale um carro de leilão.
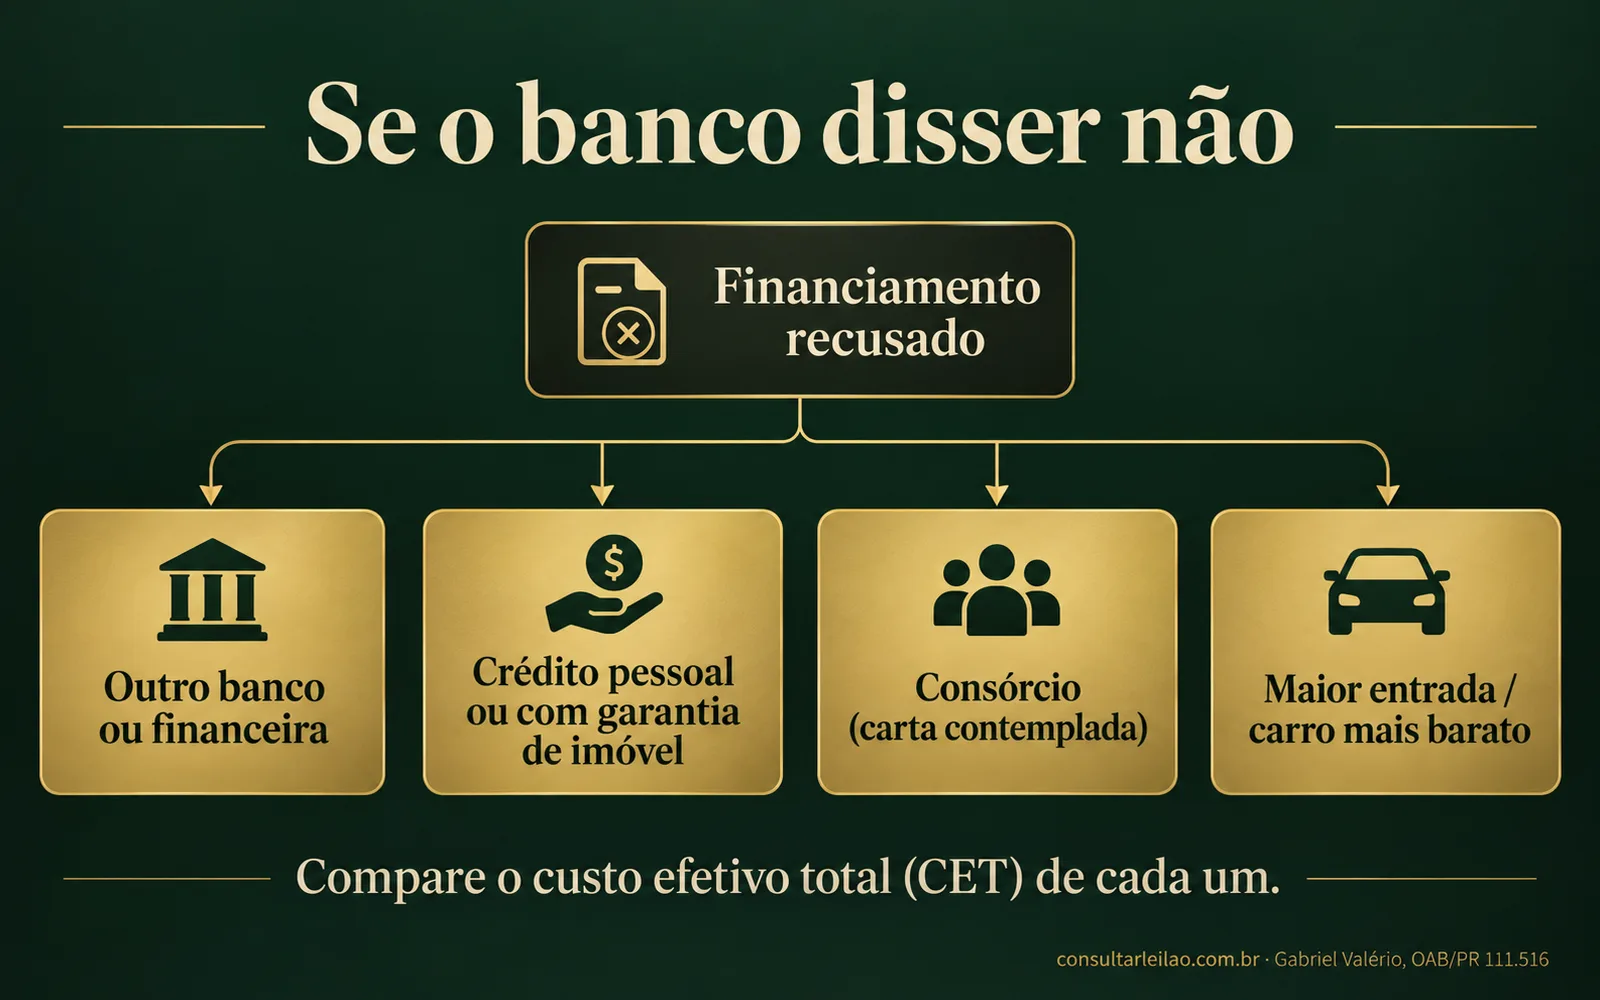
O que as quatro rotas têm em comum: nenhuma resolve restrição. Se a recusa veio de gravame antigo ou bloqueio judicial, quem precisa agir é o vendedor, o comitente que não baixou o gravame ou o juízo que incluiu a restrição. Antes de qualquer rota, confira pela placa se há restrição RENAJUD com processo e vara, porque essa é a pendência que nenhum banco consegue contornar.
Consórcio e carta de crédito para carro de leilão
Consórcio parece a saída natural para quem teve o financiamento negado. Não é bem assim, e a lei explica por quê.
A Lei 11.795/2008 define o consórcio como autofinanciamento entre os membros de um grupo (art. 2º). O dinheiro da carta é do grupo, e por isso o art. 14 exige que o contrato preveja com clareza as garantias para usar o crédito, determina que a garantia inicial recaia sobre o bem adquirido (§ 1º) e permite à administradora pedir garantias complementares (§ 4º). Mais importante: a administradora indeniza o grupo se aprovar garantia insuficiente (§ 5º, I). É o motivo pelo qual as administradoras são cuidadosas com o carro que você escolhe. A norma do Banco Central que disciplina os grupos é a Resolução BCB 285/2023, que inclui as garantias entre as condições que o contrato deve trazer.
O carro comprado com a carta fica alienado fiduciariamente ao grupo, com anotação no documento (art. 14, § 7º), e passa por análise de garantia parecida com a do banco.
Um exemplo concreto mostra como a regra é da administradora. O regulamento de consórcio de automóvel da Porto Seguro, na versão registrada em abril de 2019, permite comprar veículo novo ou usado, mas limita o usado a 4 anos de fabricação (art. 40.1) e exige avaliação do carro por concessionária, empresa especializada ou laudo de vistoria prévia de seguradora antes de liberar o pagamento. O regulamento não menciona leilão. Outra administradora pode ter regras diferentes, mais rígidas ou mais flexíveis. Não generalize a partir de um regulamento, nem deste.
Dois pontos da lei ajudam quem já tem carro. O contemplado pode usar o crédito para quitar financiamento de sua titularidade, com anuência da administradora e nas condições do contrato (art. 22, § 3º), e o regulamento da Porto Seguro prevê essa quitação para veículo dentro da mesma faixa de idade (art. 41). E o crédito tem o valor do bem de referência na data da contemplação (art. 24): a carta não cresce para caber num carro mais caro.
Juros, entrada e CET no financiamento de carro de leilão
“Carro de leilão tem juro maior?” Não há dado público que permita afirmar um percentual para o mercado, e desconfie de quem cite um. A taxa depende do banco, do seu perfil, da entrada, do prazo e do carro. O que se pode afirmar é o que a norma garante a você.
O custo efetivo total reúne, numa só taxa anual, juros, tarifas, tributos, seguros e outras despesas da operação (Res. CMN 4.881/2020, arts. 2º a 4º). Ele deve ser informado antes da contratação, com demonstrativo do valor em reais de cada componente (art. 7º, § 1º), destacado no contrato (art. 7º, § 3º). A resolução vigora desde 1º/02/2021 e revogou a antiga Res. 3.517/2007.
O Código de Defesa do Consumidor reforça: o fornecedor deve informar a taxa efetiva anual, o número de prestações e a soma total a pagar, com e sem financiamento (art. 52) e, desde a Lei 14.181/2021, o CET na própria oferta, válida por no mínimo dois dias (art. 54-B, I e III). A liquidação antecipada com redução proporcional dos juros é assegurada (art. 52, § 2º). A aplicação do CDC aos bancos está na Súmula 297 do STJ.
Na prática: compare pelo CET, não pela parcela; some a entrada, porque o “preço bom” deixa de ser bom quando o banco limita o valor financiado; e peça o demonstrativo por escrito, com a placa do carro.
Passo a passo para financiar um carro de leilão
O caminho técnico tem seis etapas, e a ordem importa: as primeiras custam pouco e evitam que você chegue à última com o sinal pago e o crédito negado.
- Consultar a placa. Passagens por leilão, comitente, condição do veículo e restrições que constam hoje. É o que o banco verá.
- Simular em três bancos. Sempre com a placa, pedindo o CET e o demonstrativo.
- Informar o histórico. Diga que o carro tem passagem por leilão e de qual origem. A resposta para o carro concreto vale mais que qualquer lista.
- Vistoria e avaliação do banco. Faça a que o banco pedir e a sua cautelar, por conta própria.
- Aprovação e contrato. Só pague o sinal definitivo com a aprovação por escrito. Confira CET, soma total, parcelas e identificação do veículo.
- Gravame registrado. Confirme que o novo gravame foi registrado e o anterior, se existia, foi baixado. Dá para conferir o gravame pela placa, com o banco e o status.
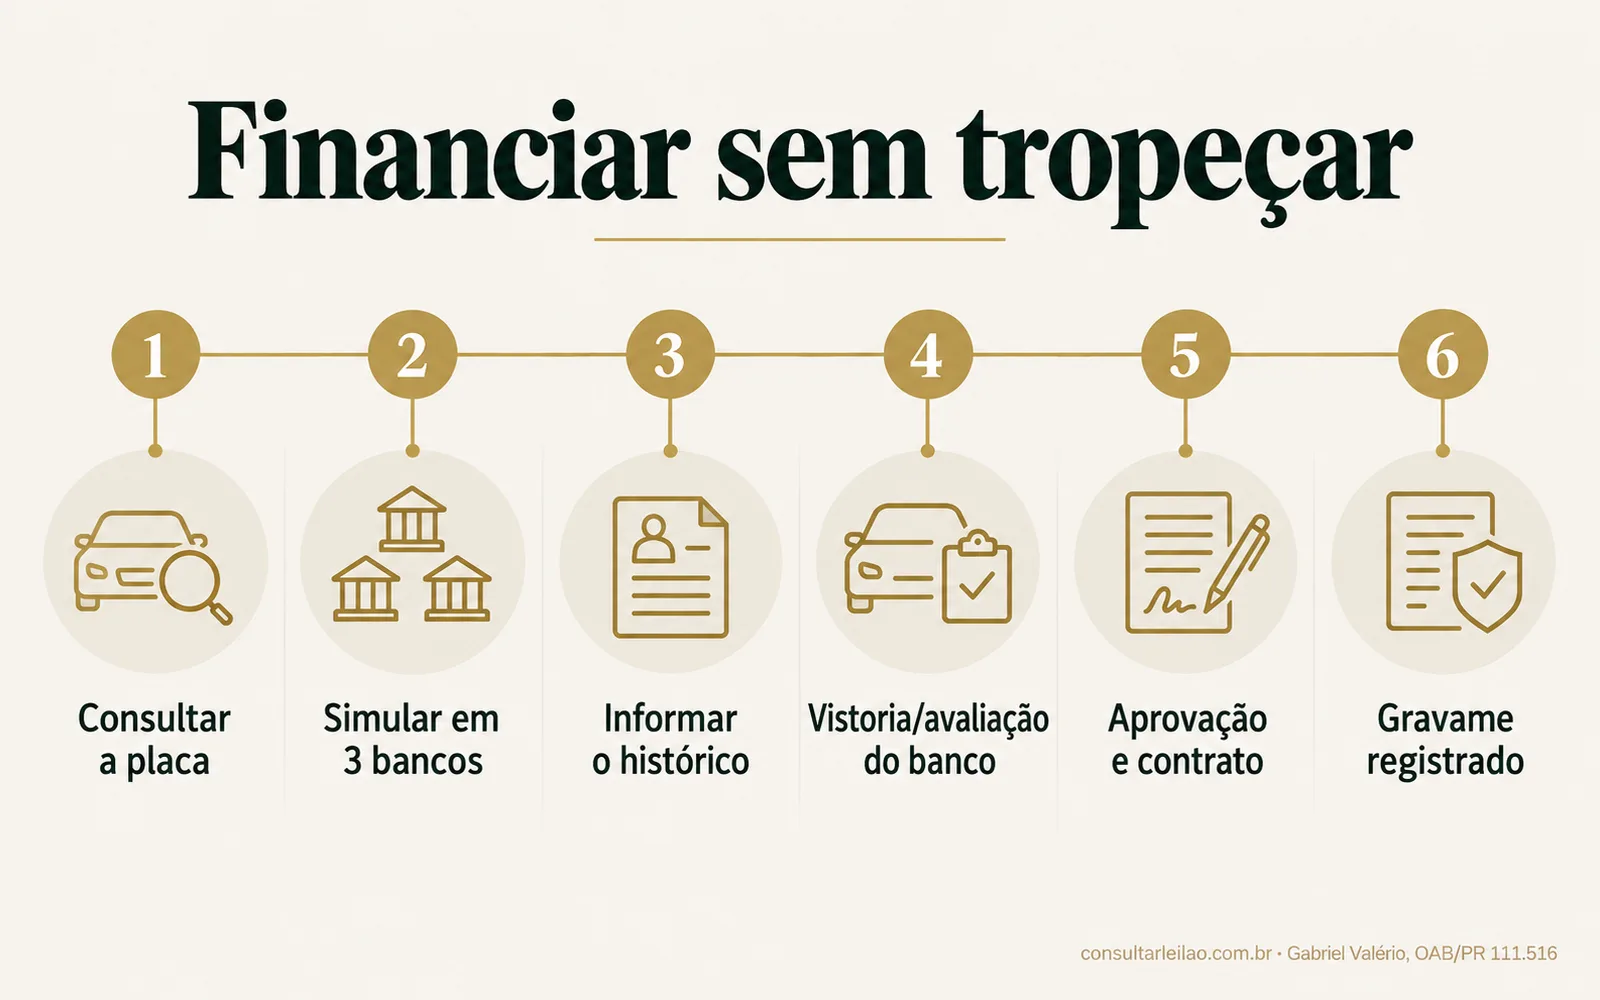
Sobre a etapa 6: o carro de leilão de banco às vezes chega à loja com o gravame original ainda registrado, e o novo contrato não se registra enquanto ele constar. A baixa está explicada no guia de gravame em carro de leilão, e o raciocínio do lado do comprador, em o gravame sai quando o carro recuperado é leiloado?.
Dá para esconder do banco que o carro é de leilão?
Não vale a pena tentar. E não por moralismo: por cálculo.
Há banco que declara verificar passagem por leilão na análise, como o Bradesco; a anotação de média monta está no documento, à vista de qualquer analista; e, se a informação aparecer depois da aprovação preliminar, a recusa chega no pior momento, com o sinal pago.
Além disso, o contrato é regido pela boa-fé (Código Civil, art. 422), e declarar ao banco informação que você sabe ser falsa sobre a garantia abre uma discussão que ninguém quer ter depois. Quem informa o histórico recebe uma resposta verdadeira a tempo de decidir.
O seguro segue a mesma lógica, e muitas vezes vem junto na conversa com o banco: quando e como a seguradora aceita o carro com histórico está em carro de leilão faz seguro?.
Financiar moto de leilão: o que muda
A lógica é a mesma: a moto financiada fica alienada ao banco, e a análise olha a moto e quem compra. A página do Santander sobre veículos arrematados trata de carros e motos. Quando a origem é roubo ou furto recuperado, o ponto crítico para o banco é o mesmo que para você: a baixa do registro e a identificação de chassi e motor. A consulta pela placa funciona para qualquer veículo, e os detalhes próprios da moto estão em moto de leilão.
Vou dar o sinal no carro de leilão: como não ficar sem carro e sem dinheiro
O vendedor pede sinal para “segurar o carro”. É o momento de maior risco da compra, porque o dinheiro sai antes de o banco dizer sim.
O que fazer, na prática:
- Consulte a placa antes do sinal. Se consta financiamento ou restrição judicial, o registro do novo contrato vai travar, e o sinal fica refém.
- Condicione o sinal à aprovação do crédito, por escrito. Uma frase no recibo resolve: “sinal restituível integralmente se o financiamento não for aprovado para este veículo até [data]”. Sem ela, a devolução vira discussão.
- Registre a origem declarada. Faça constar no recibo que o vendedor informou a passagem por leilão e a origem. Se você comprar de loja, o CDC exige informação clara sobre as características do produto (art. 6º, III) e sobre a origem na oferta (art. 31).
- Simule em mais de um banco em paralelo. Esperar a resposta de um para depois tentar outro consome os dias que o vendedor deu.
Meu financiamento de carro de leilão foi recusado: e agora?
A recusa dói porque parece que o banco sabe algo do carro que você não sabe. Às vezes sabe. O primeiro passo é descobrir o quê.
Siga esta ordem:
- Peça o motivo por escrito, com base nos direitos de informação já citados (Lei 12.414/2011, art. 5º, IV e VI; LGPD, art. 20). Pergunte, no mínimo, se a recusa foi pelo veículo ou pelo perfil de crédito.
- Se foi pelo veículo, descubra qual dos cinco motivos. Restrição e gravame se veem pela placa; idade do carro, na política da linha; valor da garantia, na avaliação.
- Se foi política, mude de instituição ou de linha, levando a consulta pronta para a nova simulação.
- Se foi restrição ou gravame, pare a compra até o vendedor provar a baixa por escrito. Nenhum banco resolve isso por você.
- Se você já pagou sinal, reúna o recibo, as mensagens e a recusa escrita. A devolução depende do que foi combinado; se não houve condição escrita, a análise é caso a caso.
Para a recusa por pendência, o nível mais completo do relatório mostra o gravame com banco e contrato e o RENAJUD com processo e vara, os dados para cobrar o vendedor.
Já tenho carro de leilão: dá para refinanciar ou dar como garantia?
Há quem chegue aqui pelo outro lado: o carro de leilão já é seu, quitado ou quase, e você quer crédito usando o carro como garantia, ou quer trocar o financiamento atual por um mais barato.
Empréstimo com garantia de veículo. O carro volta a ser alienado ao credor e passa por análise. A Creditas publica como requisitos veículo com até 17 anos de fabricação e pelo menos 20% quitado, com até 90% do valor conforme ano, modelo e perfil. A página não menciona leilão, e não localizei instituição que declare publicamente aceitar ou recusar, como regra, carro de leilão nessa modalidade: decide-se na análise.
Portabilidade do financiamento atual. Se o carro já está financiado, você pode levar a dívida para outra instituição com condições melhores. A portabilidade é disciplinada pela Resolução CMN 5.057/2022, alterada pela Resolução CMN 5.265/2025. A instituição de destino faz a própria análise antes de propor, e o histórico do carro pode voltar a pesar.
Quitação com carta de consórcio. O contemplado pode usar a carta para quitar financiamento próprio (Lei 11.795/2008, art. 22, § 3º), desde que o carro atenda às regras da administradora.
Dois cuidados. Primeiro, dar o carro em garantia significa que, se as parcelas pararem, o carro pode ser retomado: veja como funciona a busca e apreensão de veículo antes de assinar. Segundo, confirme que não há gravame antigo esquecido no cadastro, porque ele impede o registro do novo contrato.
Vai dar o carro em garantia?
Confira pela placa se ainda existe gravame registrado, em nome de qual banco e com qual status, antes de pedir o novo crédito.
Consultar o gravame pela placa →Lojista: vender carro de leilão financiado ao cliente
Para o lojista, o financiamento é parte da venda: a loja encaminha a ficha ao banco parceiro e, se aprovar, o negócio fecha no pátio. Com carro de leilão, esse fluxo tem dois riscos próprios.
Risco comercial: a ficha aprovada para o cliente é recusada para o carro, e a venda cai. A solução é simular com a placa nos parceiros antes de anunciar o carro como “financiável”.
Risco jurídico: quando o crédito é oferecido na loja, ou com a loja preparando o contrato, o CDC trata compra e financiamento como contratos conexos (art. 54-F, I e II). Se a loja descumpre obrigação sua, o consumidor pode pedir a rescisão também contra o fornecedor do crédito (§ 2º), e a invalidade da compra atinge o financiamento, com direito do banco de reaver da loja o que pagou (§ 4º). A passagem por leilão omitida numa venda financiada pode desfazer os dois contratos e voltar para a loja pelo banco, somando-se aos deveres de informação sobre características e origem (arts. 6º, III, e 31).
O protocolo que protege a loja:
- Consultar a placa na entrada do estoque, não depois de anunciar.
- Declarar a origem no anúncio e no contrato, com o relatório anexado.
- Simular o carro com os parceiros antes de prometer financiamento.
- Guardar o relatório com data e hash, como registro da diligência.
Quanto custa conferir o carro de leilão antes do financiamento
São três níveis, pagos por Pix, sem cadastro e sem assinatura, com o PDF na tela em minutos e cópia por e-mail:
- Consulta de Leilão, R$ 18,90. Passagens por leilão com data, leiloeiro, lote, comitente e condição; cadastro; proprietário atual com nome e documento; restrições em “consta” ou “não consta”; alerta de cor divergente. Responde se o carro passou por leilão e se há bloqueio que trava o registro do contrato.
- Leilão + Fotos, R$ 44,90. Tudo do anterior e as fotos do carro no pátio, quando a base tiver as imagens.
- Dossiê do Comprador, R$ 49,90. Tudo do anterior e indício de sinistro na base de seguradoras, RENAJUD com processo e vara, gravame com banco e contrato, débitos com valores, donos anteriores, recall e FIPE.
O nível básico não traz indício de sinistro, fotos, débitos com valores, gravame e RENAJUD detalhados, donos anteriores nem FIPE. Se o seu financiamento já foi recusado por pendência, o Dossiê é o nível que mostra qual. O relatório mostra o que consta nas bases consultadas, na data da consulta: não é certidão, laudo nem parecer, e não substitui a vistoria cautelar. Se a consulta falhar, há reprocessamento automático e, persistindo a falha, reembolso via Pix.
Quanto ao tempo: a consulta sai em minutos; a baixa de um gravame antigo depende do credor, que tem até 10 dias após a quitação para informá-la (Res. CONTRAN 807/2020, art. 18).
Fundamentação legal completa
O financiamento de carro de leilão cruza direito das garantias, regulação bancária, proteção de dados, consumidor e trânsito. Os dispositivos que estruturam o tema, com link oficial:
Código Civil — Lei 10.406/2002: arts. 1.361, § 1º, 1.364 e 1.366 (propriedade fiduciária do veículo constituída pelo registro; dever do credor de vender e entregar o saldo; saldo devedor remanescente) e art. 422 (boa-fé nos contratos).
Decreto-Lei 911/1969: arts. 2º e 3º (venda do bem retomado e busca e apreensão na alienação fiduciária).
Código de Trânsito Brasileiro — Lei 9.503/1997: art. 129-B (registro dos contratos de garantia de veículos).
Resolução CONTRAN 807/2020: registro de contratos de financiamento com garantia real de veículo (registro obrigatório, art. 1º, parágrafo único; conceito de gravame, art. 2º, X; publicidade do registro, art. 8º; gravame no CRLV-e, art. 17, § 2º; baixa em até 10 dias após a quitação, art. 18).
Resolução CONTRAN 810/2020: art. 7º, § 3º, e art. 8º (anotação de “Sinistrado” ou “DMM” e do CSV no documento; grande monta).
Resolução CMN 4.881/2020: custo efetivo total (definição, art. 2º; composição, art. 3º; taxa anual, art. 4º; informação prévia e demonstrativo, art. 7º; publicidade, art. 8º; revogação da Res. 3.517/2007, art. 11; vigência desde 1º/02/2021, art. 12).
Resolução CMN 5.057/2022: portabilidade de operações de crédito, alterada pela Resolução CMN 5.265/2025.
Código de Defesa do Consumidor — Lei 8.078/1990: arts. 6º, III, 31, 52, 54-B, 54-D e 54-F (informação adequada; informação na oferta; dados obrigatórios na outorga de crédito e liquidação antecipada; CET na oferta de crédito; dever de informar e avaliar o crédito de forma responsável; contratos conexos de compra e financiamento). Aplicação às instituições financeiras: Súmula 297 do STJ.
Lei 11.795/2008 (Consórcio): arts. 2º, 14, 22, § 3º, e 24 (autofinanciamento; garantias previstas no contrato e recaindo sobre o bem; responsabilidade da administradora por garantia insuficiente; anotação da alienação fiduciária do veículo; quitação de financiamento com a carta; valor do crédito). Regulamentação: Resolução BCB 285/2023.
Lei 12.414/2011 (Cadastro Positivo): art. 5º, IV e VI (conhecer os critérios da análise de risco; revisão de decisão automatizada).
Lei 13.709/2018 (LGPD): art. 20 (revisão de decisão automatizada que define perfil de crédito e informação sobre os critérios).
Documentos de instituições: os da tabela de políticas publicadas e o regulamento de consórcio da Porto Seguro (abril de 2019). Provam o que cada instituição publicou naquela data, não a política do mercado.
Fontes conferidas em setembro de 2026, no Planalto, no gov.br, no Banco Central e nas páginas das instituições (25 e 26/09/2026). Não publicamos lista de “bancos que financiam carro de leilão”, nem percentual de juros a mais ou de desconto na avaliação, porque não há base pública auditável que os sustente.
Gabriel Valério
Advogado · OAB/PR 111.516. Responsável técnico pelo Consultar Leilão e pelo Consultar RENAJUD.
Perguntas frequentes
Banco financia carro de leilão?
Pode financiar, mas não existe regra única. Cada banco decide pela própria política, pelo carro concreto e pelo perfil de quem compra. O Santander Financiamentos declara que é possível financiar veículo arrematado em leilão, sujeito à análise, enquanto outras instituições verificam a passagem por leilão e podem recusar. Peça a simulação com a placa antes de pagar o sinal.
Qual banco financia carro de leilão?
Não há lista oficial e estável. As políticas mudam e só valem com data: o Santander publicou em 2025 que é possível financiar veículo arrematado, o Bradesco informa que verifica restrições, inclusive leilão, e um regulamento promocional do Itaú de novembro de 2025 excluía carros com histórico de leilão daquela campanha. O jeito seguro é simular em três instituições com a placa do carro.
O Santander financia carro de leilão?
Segundo página do Santander Financiamentos atualizada em 17/06/2025, é possível financiar veículo arrematado em leilão com renda compatível, entrada de aproximadamente 10% e análise de crédito, e o banco pode exigir veículo de até 15 anos, sem problemas no histórico e com documentação regular. É política do banco, sujeita a mudança e à análise do caso.
Por que o banco não financia carro de leilão?
Porque, no financiamento, o carro é a garantia do banco. Com alienação fiduciária, se a dívida não for paga, o banco retoma o carro e o vende para abater o saldo. Histórico de leilão, sinistro, restrição ou valor pedido acima do que o banco aceita como garantia pesam nessa conta, e a política interna define o limite.
Meu financiamento foi recusado por causa do leilão. O banco tem que explicar?
Não há regra que obrigue o banco a aprovar, mas você tem direitos de informação. A Lei 12.414/2011 garante conhecer os principais elementos e critérios da análise de risco, resguardado o segredo empresarial, e a LGPD permite pedir revisão de decisão tomada só por meio automatizado. Peça o motivo por escrito e confira a placa para ver se há restrição ou gravame.
Carro sinistrado pode ser financiado?
Depende da política do banco e da classificação do dano. Carro com média monta regularizada tem a anotação “Sinistrado” ou “DMM” e o número do CSV no documento (Res. CONTRAN 810/2020, art. 7º, § 3º), e isso aparece para quem analisa o crédito. Carro com grande monta é irrecuperável e não volta a circular. Simule com a placa antes de negociar.
Dá para refinanciar carro de leilão?
Pode dar, mas a análise é do carro e de quem pede. No empréstimo com garantia de veículo, a Creditas publica como requisitos veículo com até 17 anos de fabricação e pelo menos 20% quitado, sem mencionar leilão; a aceitação do carro com histórico é decidida na análise. Se já existe financiamento, a portabilidade de crédito é outro caminho, dependente da instituição de destino.
Consórcio aceita carro de leilão?
Depende do regulamento da administradora. A Lei 11.795/2008 manda o contrato prever com clareza as garantias exigidas, e a garantia inicial recai sobre o bem comprado com a carta. O regulamento de consórcio de automóvel da Porto Seguro, por exemplo, limita o usado a 4 anos de fabricação e exige avaliação do veículo. Leia o regulamento do seu grupo antes de escolher o carro.
Dá para financiar moto de leilão?
Vale a mesma lógica do carro: a moto vira a garantia, e o banco avalia a moto e quem compra. A página do Santander sobre veículos arrematados trata de carros e motos. Consulte a placa, simule com ela e confira a origem do leilão, porque roubo recuperado e sinistro pesam na análise.
Carro recuperado de financeira é mais fácil de financiar?
Pode ser, mas não é regra. A origem financeira indica que o leilão não foi causado por sinistro, o que costuma pesar menos na análise do que um salvado de seguradora. Ainda assim, o carro pode ter batido antes da retomada, e cada banco aplica a própria política ao histórico.
O juro do financiamento de carro de leilão é maior?
Não há dado público que permita afirmar um percentual. A taxa depende do banco, do perfil de crédito, da entrada, do prazo e do carro. O que a lei garante é a informação: o banco deve apresentar o custo efetivo total antes da contratação, com demonstrativo (Res. CMN 4.881/2020, art. 7º). Compare pelo CET, não pela parcela.
Posso financiar o lance no leilão?
Nem sempre. Muitos leilões exigem pagamento à vista, e o próprio Santander recomenda verificar no edital se o financiamento é aceito. Quando o edital permite, o crédito segue a análise do banco. Sem essa previsão, quem dá o lance precisa ter o dinheiro no prazo do edital.
Se eu não contar que é de leilão, o banco descobre?
Em muitos casos, sim, porque há banco que declara verificar passagem por leilão na análise, e a anotação de média monta aparece no documento. Omitir não muda o histórico do carro e pode travar a aprovação no fim, com o sinal já pago. Informar e simular com a placa é o caminho que evita surpresa.
Aprovação do banco garante que o carro está bom?
Não. O banco decide sobre o crédito dele, não certifica o carro para você. O banco BV, por exemplo, avisa que não se responsabiliza pela escolha nem por vícios do veículo financiado. Estado físico se confere na vistoria cautelar, e histórico se confere pela placa.