Guia técnico e didático
Carro de Enchente: Guia Completo para Saber se o Carro Foi Alagado
Carro alagado vira salvado de seguradora e pode voltar à venda. Veja os sinais físicos, o que a consulta pela placa mostra e o que conferir — por advogado.
Por Gabriel Valério · Advogado · OAB/PR 111.516 · 25 de setembro de 2026 · 22 min de leitura
O que é carro de enchente
Carro de enchente, ou carro alagado, é o veículo em que a água entrou, e não apenas passou em volta. Ela invade o habitáculo, encharca carpete e bancos ou alcança motor, câmbio e módulos eletrônicos. Nenhuma lei define “carro de enchente”: é linguagem de mercado para um tipo de sinistro.
Tecnicamente, o alagamento é sinistro como outro qualquer. A Resolução CONTRAN 810/2020 considera sinistrado todo veículo envolvido em acidente, dano “ou qualquer outro evento que ocasione avaria” (art. 1º, § 1º). E a SUSEP lista a “submersão decorrente de enchentes” entre as coberturas que o seguro auto pode oferecer.
O que diferencia a enchente de uma batida é a natureza do dano. Água de enchente carrega barro, areia e esgoto, e entra onde ninguém abre numa revisão: sob o carpete, na espuma dos bancos, nos conectores dos chicotes (os feixes de fios que ligam os módulos). A batida mostra onde doeu; a água se espalha.
Por que o carro de enchente engana: a água vai embora, o estrago fica
Esta é a primeira confusão que precisa ser desfeita. O comprador imagina que carro alagado tem cara de alagado: barro no painel, cheiro de rio, motor que não pega. O carro que chega ao anúncio, em regra, já foi higienizado, teve carpete trocado e liga normalmente.
A água vai embora em dias. O estrago fica nos conectores, na espuma e no carpete, e aparece meses depois, com o carro já no seu nome.
Por isso o carro de enchente engana no test drive. A falha elétrica que vai e volta, a luz de alerta sem motivo, o vidro que para no meio do curso e o mofo que reaparece no calor chegam depois. Cenário recorrente no escritório: o comprador só liga os pontos quando a oficina encontra barro onde não deveria haver.
A segunda metade da confusão é documental. Circula a ideia de que “se tivesse pegado enchente, estaria no documento”. Não está. O CRLV não tem campo para enchente, e a anotação que a norma exige para carros sinistrados mede estrutura, não água (explico em Carro de enchente aparece no documento?).
Os níveis de alagamento do carro
A gravidade de um carro de enchente depende, antes de tudo, de até onde a água chegou. Também pesam o tempo na água, se o motor estava ligado e se a água era doce ou salgada. Os níveis abaixo são referência técnica geral; cada modelo tem módulos e chicotes em lugares diferentes.
1. Água até o assoalho
A água passou da soleira e molhou o piso. Atinge carpete, manta acústica (o feltro sob o carpete), espuma dos bancos, trilhos, parafusos e o poço do estepe. Em muitos modelos, há módulos e conectores no assoalho, sob os bancos ou no console central. É o nível mais subestimado: feltro e espuma retêm umidade por muito tempo.
2. Água até o painel
A água cobriu os bancos e chegou à parte baixa do painel. Além do nível 1, atinge pedaleira, caixa de fusíveis interna, módulos sob o painel, alto-falantes, motores de vidro e trava e parte da multimídia. Em muitos carros, a água já está acima da entrada de ar do motor: se ele estava ligado, há risco de calço hidráulico (água aspirada pelos cilindros, que pode entortar bielas).
3. Submersão total
O carro ficou inteiro debaixo da água. Motor, câmbio, forro do teto, painel e toda a parte elétrica foram atingidos, e o barro entra nos dutos de ventilação. Em híbridos e elétricos, a bateria de alta tensão submersa exige avaliação especializada antes de qualquer uso. É o cenário típico de indenização integral e, se o carro for irrecuperável, de baixa do registro.
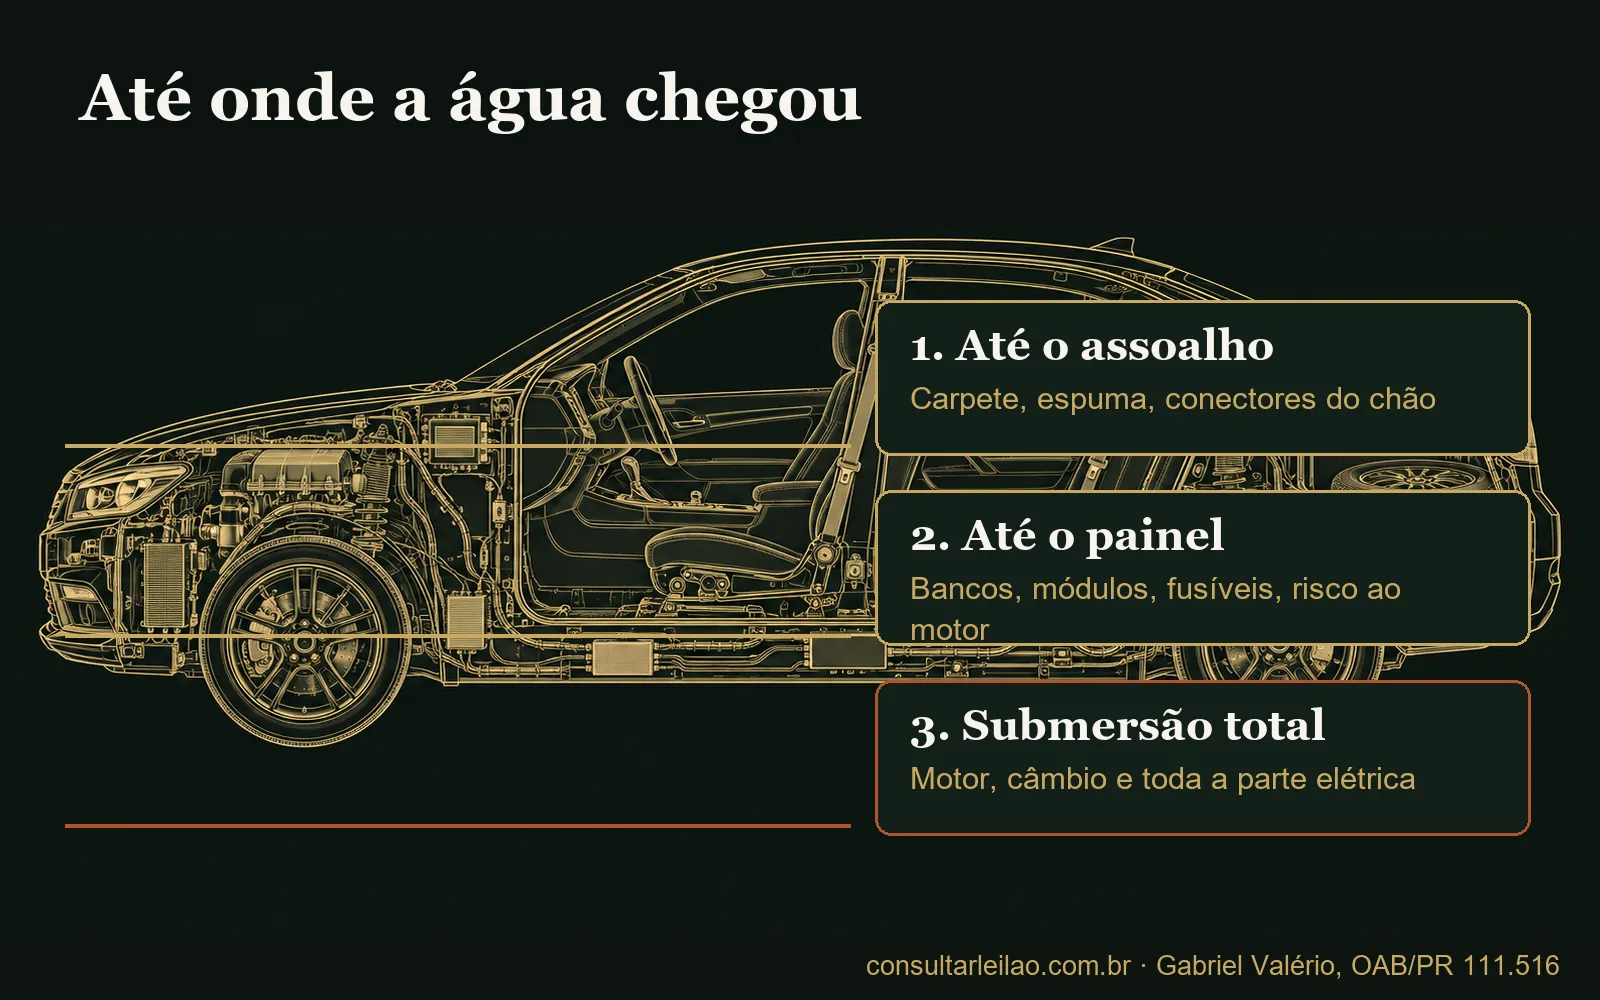
O ponto crítico: o comprador quase nunca sabe em que nível o carro esteve, porque a linha de água some na primeira lavagem. A pergunta certa é “até onde a água chegou?”, respondida pelos sinais de cada altura (Via 1) e, quando existem, pelas fotos do pátio (Via 4).
Como o carro alagado volta a ser vendido
O caminho mais comum passa pela seguradora e pelo leilão. O dono aciona o seguro, e a seguradora decide entre consertar e pagar a indenização integral, a “perda total”. Segundo a SUSEP, o critério está nas condições contratuais, por exemplo quando o prejuízo atinge determinado percentual do valor contratado.
Paga a indenização integral, o documento de transferência é preenchido com os dados da seguradora, e o carro vira salvado: o que sobrou do bem segurado, agora dela. A seguradora vende salvados, em geral por leilão, como comitente (quem manda o carro a leilão). O canal está detalhado no guia de leilão de seguradora.
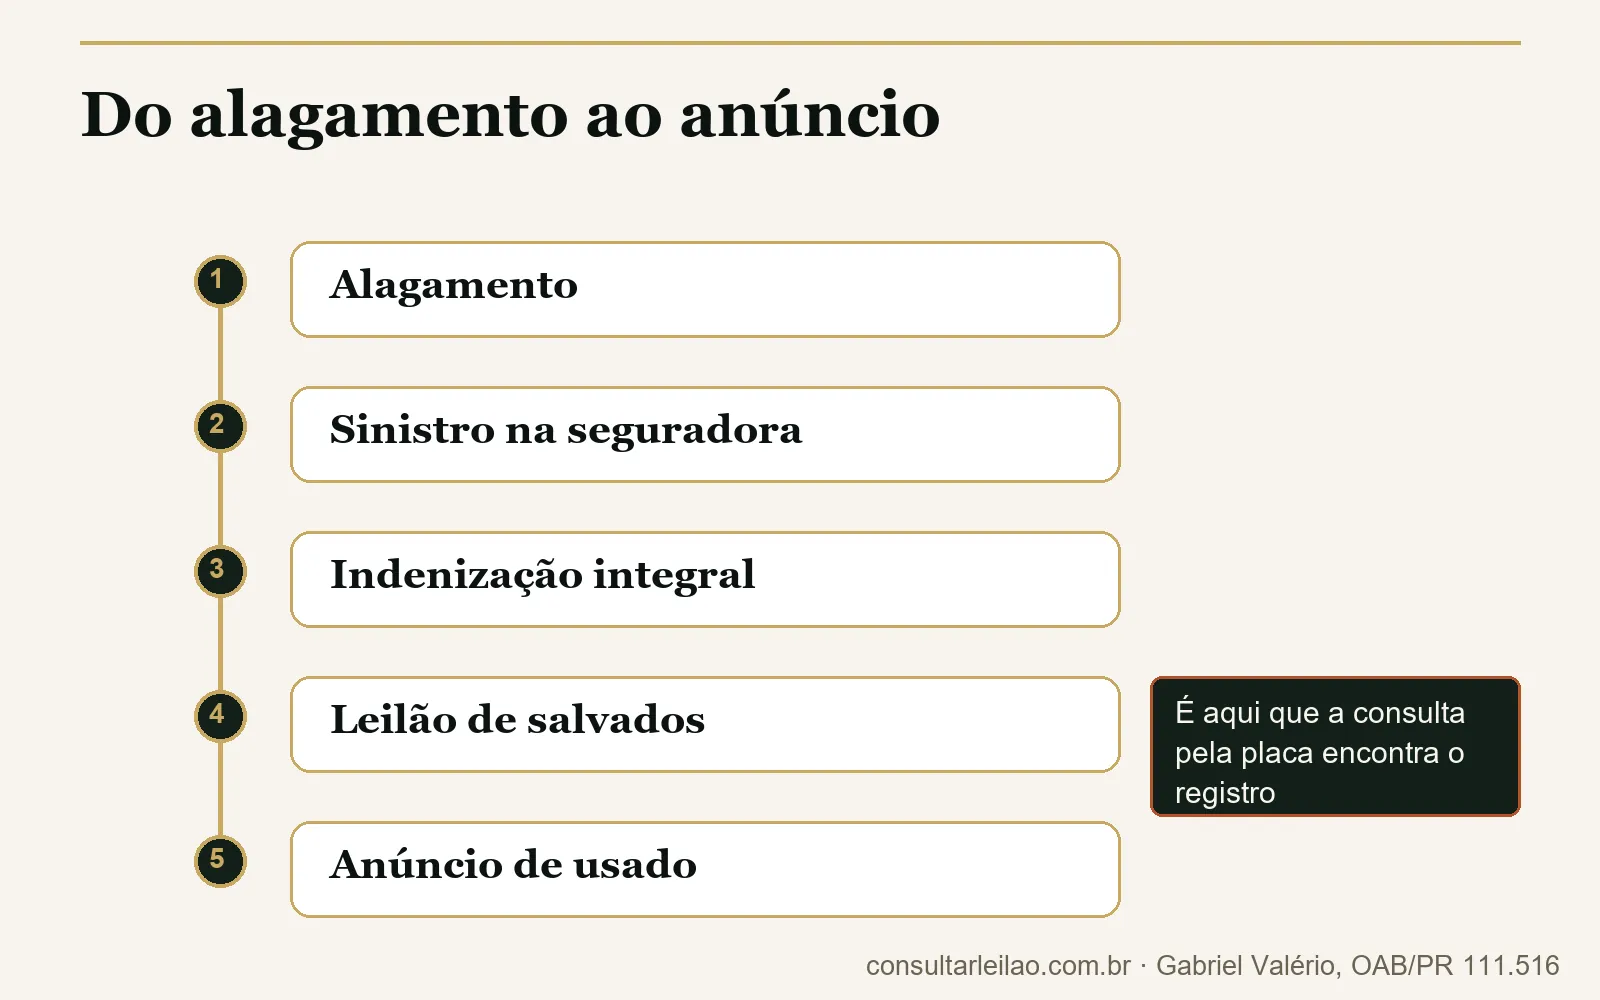
A partir daí, o trajeto se repete:
- Alagamento: o carro fica com água dentro.
- Sinistro na seguradora: o dono aciona o seguro.
- Indenização integral: a seguradora paga e o carro passa a ser dela.
- Leilão de salvados: a seguradora vende o carro; é aqui que a consulta pela placa encontra o registro.
- Anúncio de usado: quem arrematou conserta, limpa e revende.
Nem todo salvado volta a rodar. O Código de Trânsito exige a baixa do registro do veículo irrecuperável, proíbe remontá-lo sobre o mesmo chassi e põe essa obrigação na seguradora quando ela sucede o dono (art. 126, caput e § 1º). Nas enchentes do Rio Grande do Sul de 2024, o DetranRS orientou exatamente isso: baixa por perda total, via seguradora, desmanche credenciado ou centro de registro. O risco para o comprador está no salvado tido como recuperável, reparado e revendido.
Perda total também não é sinônimo de grande monta: uma é conta do seguro, a outra é classificação do trânsito. A diferença está em perda total, média e grande monta.
E há o carro alagado que nunca acionou o seguro. Sem apólice, ou sem cobertura para alagamento, o dono seca, conserta e vende. Com indenização parcial, segundo a SUSEP, o salvado permanece com o segurado. Nos dois casos não há leilão, e o rastro nas bases é menor ou inexistente. O FTC, órgão de defesa do consumidor dos Estados Unidos, observa que carros de enchente às vezes são limpos e levados para venda em outro estado. Aqui também o carro pode ter trocado de cidade.
Como saber se o carro pegou enchente: as vias
A descoberta costuma acontecer em três momentos: na negociação, na cotação do seguro ou meses depois, quando a parte elétrica começa a falhar. O objetivo é trazer tudo para antes do sinal. Nenhuma via isolada prova ou descarta a enchente; o que funciona é somar as quatro.
Via 1 — Inspeção física do carro alagado
Os sinais aparecem onde ninguém limpa. Faça a inspeção à luz do dia, como recomenda o Procon-SP, com o carro fechado há algumas horas:
- Cheiro. Mofo ou umidade ao abrir o carro e o porta-malas, ou aromatizante forte demais, que o FTC aponta como possível disfarce.
- Carpete e manta. Solto, manchado, de tom diferente ou novo demais para a idade do carro. Levante um canto e toque o feltro.
- Espuma dos bancos. Aperte a base: umidade, manchas nas costuras ou tecido com marcas de secagem.
- Cintos. Puxe cada um até o fim: a parte recolhida quase nunca é limpa e guarda barro.
- Trilhos e parafusos do assoalho. Ferrugem precoce para a idade do carro.
- Sob os bancos e o painel. Resíduo de barro ou areia, que o FTC cita entre os sinais clássicos.
- Porta-malas e poço do estepe. Areia, barro, ferrugem no macaco e na chave de roda.
- Lanternas e faróis. Condensação por dentro ou linha de sujeira marcada.
- Portas. Ferrugem nas dobradiças e na parte inferior, sujeira atrás das borrachas e nos alto-falantes.
- Módulos e chicotes. Conectores esverdeados ou oxidados, fita isolante nova e emendas fora do padrão de fábrica.
- Parte elétrica. Teste tudo, como orienta o Procon-SP: faróis, setas, limpadores, vidros, travas, multimídia e as luzes do painel na partida.
- Ar-condicionado e ventilação. Cheiro ao ligar, barro no filtro de cabine, embaçamento que não sai.
- Motor. Óleo com aspecto leitoso na vareta, água suja no reservatório, filtro de ar com marcas de água.
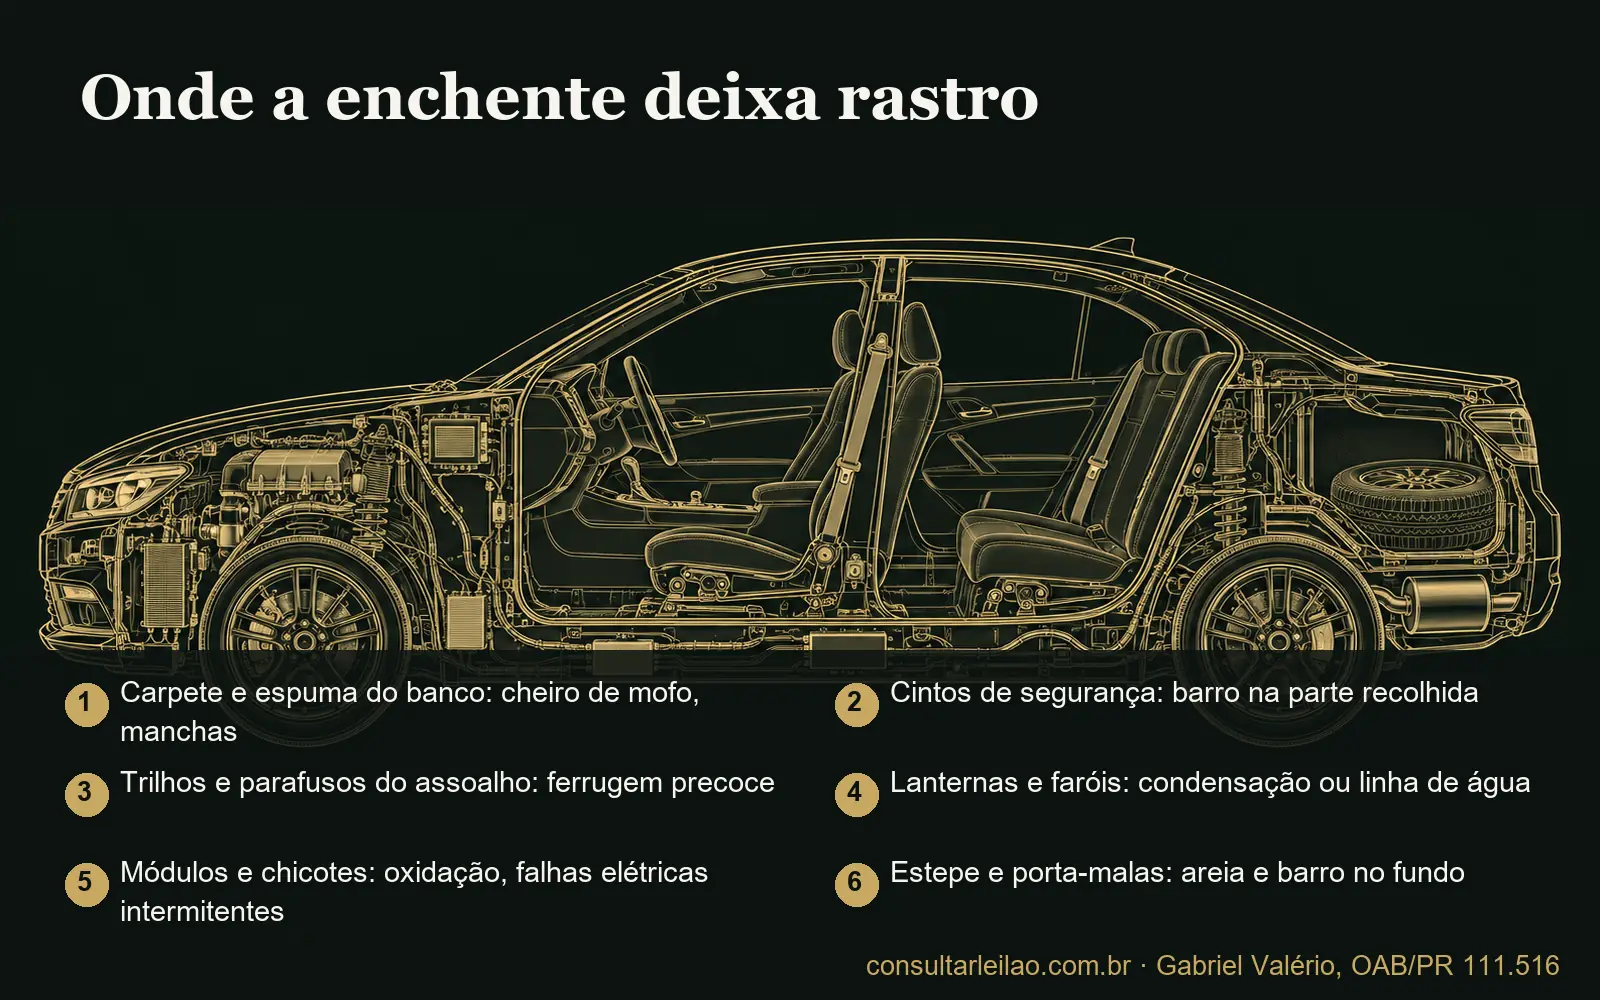
Um sinal isolado não condena o carro: carpete trocado pode ser só desgaste. Três ou quatro juntos pedem as outras vias antes de qualquer dinheiro.
Via 2 — Perguntas por escrito ao vendedor
Pergunte por WhatsApp ou e-mail e guarde as respostas, que servem para decidir agora e para provar o que foi dito:
- Há quanto tempo o carro é seu e onde ele ficava guardado? Garagem de subsolo ou rua que costuma alagar?
- O carro já teve sinistro acionado no seguro? Qual seguradora, e houve indenização?
- Já trocou carpete, bancos, chicote ou algum módulo eletrônico? Por quê? Tem a nota da oficina?
- O carro já passou por leilão?
- Posso levar a uma vistoria cautelar e a um eletricista da minha confiança?
A recusa em deixar vistoriar também é uma resposta. E a resposta escrita tem peso jurídico: se o vendedor conhecia o problema e o negou, a situação dele muda (veja quem comprou e descobriu depois).
Via 3 — Vistoria cautelar e oficina de confiança
A vistoria cautelar é a inspeção técnica contratada pelo comprador antes da compra. O Procon-SP recomenda um profissional de confiança mesmo para quem entende de mecânica, e reforçou a orientação em 2026. Para enchente, peça três coisas além do padrão:
- Leitura dos módulos com scanner. Os módulos gravam códigos de falha, e esse histórico pode mostrar falhas intermitentes que o test drive não revela.
- Inspeção de chicotes e conectores do assoalho, sob os bancos e sob o painel, onde a oxidação começa.
- Autorização para levantar carpete. Sem isso, a inspeção vê só a superfície já limpa.
Não confunda com a vistoria de transferência do Detran, que confere identificação e itens obrigatórios. Ela não é inspeção de dano por água.
Via 4 — Consulta de leilão pela placa
É a via que o escritório transformou em ferramenta própria de consulta pela placa. Ela não carimba “enchente” no carro; mostra os fatos que a enchente costuma deixar quando passou pelo seguro:
- Passagem por leilão, com data, leiloeiro e lote.
- Comitente. Seguradora como comitente indica sinistro indenizado; veja como identificar a origem do leilão.
- Condição registrada, por exemplo “sinistrado”. Vem da descrição do leiloeiro e nem sempre traz a palavra “enchente”.
- Restrições em consta ou não consta, inclusive baixa. Carro com baixa anunciado como se rodasse é alerta máximo.
- Fotos do pátio, no Leilão + Fotos e no Dossiê, quando a base tem as imagens. Em carro de enchente, a foto é o argumento: linha de água, barro, banco encharcado.
- Indício de sinistro na base de seguradoras e donos anteriores, só no Dossiê. A cidade e o mês de cada troca de dono podem ser cruzados com alagamentos conhecidos.
Veja como o resultado aparece, com dados fictícios:
- Placa e veículo
- ABC1D23 · VW Polo Highline 1.0 TSI · 2021/2022
- Histórico
- 1 passagem por leilão localizada
- Data e lote
- 14/03/2024 · lote 118
- Comitente
- SEGURADORA EXEMPLO S.A.
- Condição
- SINISTRADO – MÉDIA MONTA
- Cor
- Na base: BRANCA · atual: PRATA (divergente)
- Restrições
- Financiamento, judicial e roubo/furto: NÃO CONSTA
- Proprietário atual
- MARIA DA SILVA EXEMPLO · CPF 123.***.**9-09
Protocolo fictício CL-2026-000123
Seguradora como comitente e condição “sinistrado” dizem que houve sinistro indenizado, não se foi batida ou enchente. Isso as fotos do pátio, quando existem, e a vistoria respondem. A cor divergente também pede explicação do vendedor, por escrito.
Os limites precisam ficar claros. Enchente sem seguro não gera leilão, e fotos só existem quando o leiloeiro as registrou. Quando não aparece nada, a frase correta é: nenhuma passagem por leilão encontrada na base consultada, na data da consulta. Não quer dizer que o carro nunca pegou água. O método completo está em como saber se o carro é de leilão pela placa.
Carro de enchente aparece no documento?
Não. O documento do carro não tem anotação de enchente. A única anotação de sinistro exigida pela Resolução CONTRAN 810/2020 é a do dano de média monta regularizado: o número do CSV (certificado de segurança veicular) e a palavra “Sinistrado” ou a sigla “DMM” no campo de observações, que permanecem mesmo após a venda (art. 7º, § 3º).
A classificação de monta é feita num relatório de avarias que pontua 22 itens de automóveis em monobloco, todos estruturais ou de segurança passiva: longarinas, colunas, soleiras, caixas de roda, assoalho, painel corta-fogo e airbags (Anexo I). Não há item para chicote, módulo eletrônico, motor ou estofamento. Até dois itens danificados, o carro fica em pequena monta ou sem dano, sem restrição nem anotação.
O carro indenizado integralmente sem relatório de avarias é classificado na transferência para a seguradora, conforme regulamentação do Detran de cada estado (art. 2º, § 6º). Como a planilha mede estrutura, um carro que alagou sem bater pode sair dessa etapa sem anotação. E a passagem por leilão não costuma aparecer no CRLV, como detalhado em carro de leilão aparece no documento?.
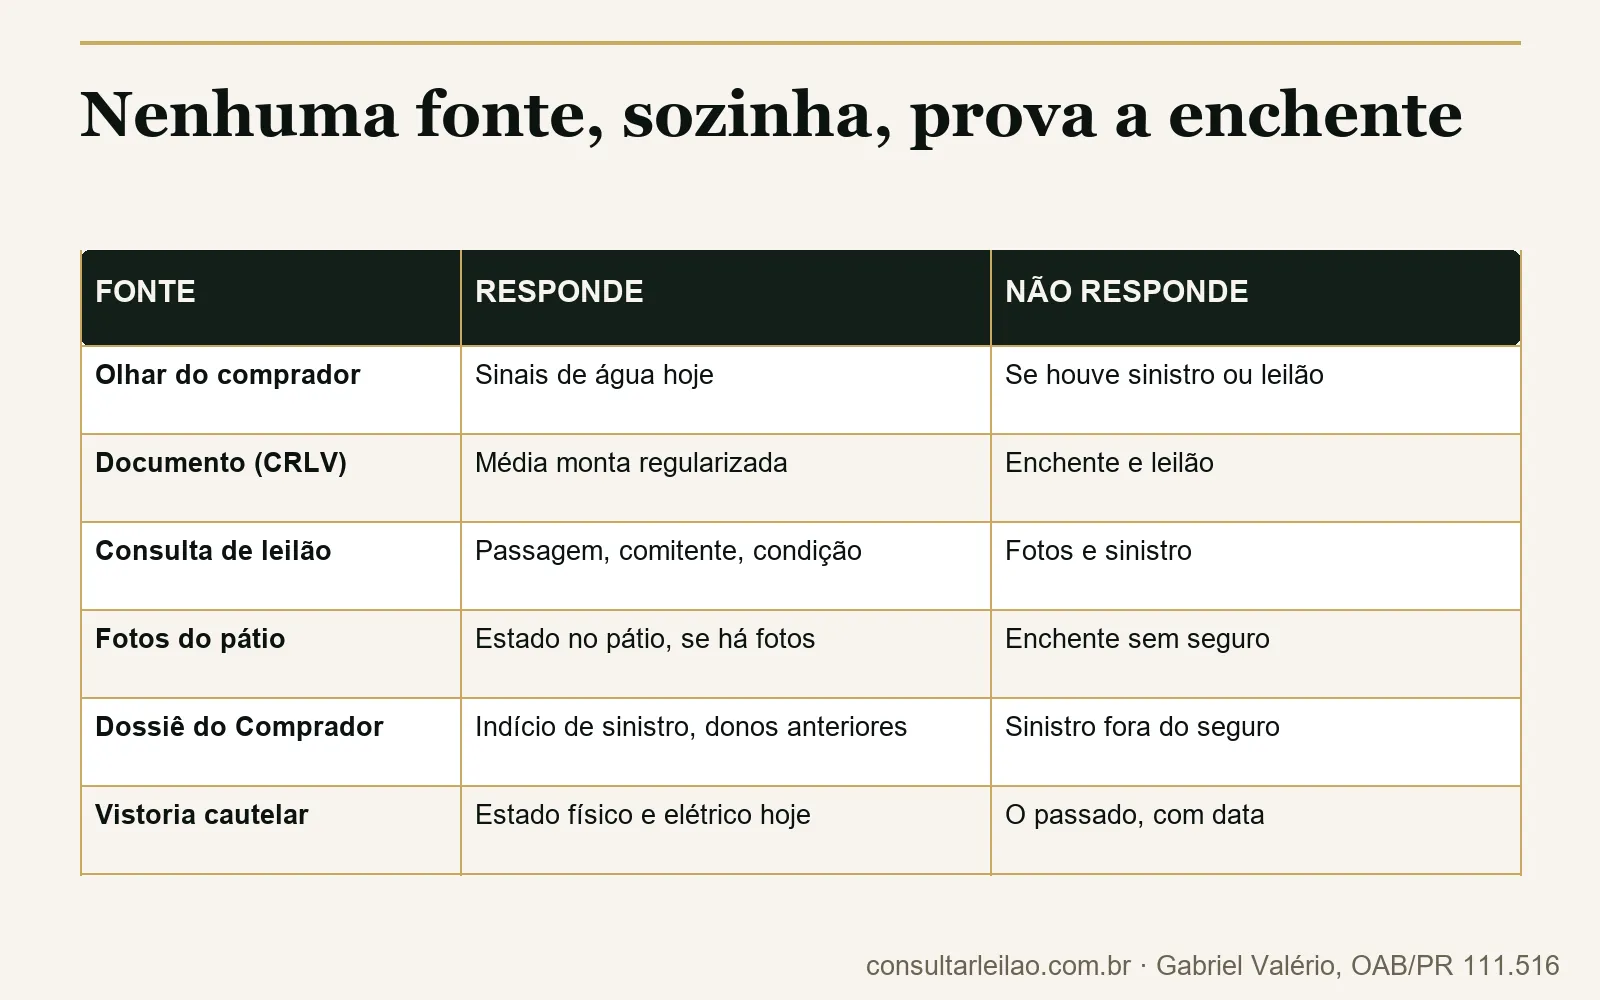
| Fonte | Responde | Não responde |
|---|---|---|
| Documento (CRLV) | Média monta regularizada | Enchente e leilão |
| Consulta de Leilão | Passagem, comitente, condição | Fotos e sinistro |
| Leilão + Fotos | Estado no pátio, se há fotos | Enchente sem seguro |
| Dossiê do Comprador | Indício de sinistro, donos anteriores | Sinistro fora do seguro |
| Vistoria cautelar | Estado físico e elétrico hoje | O passado, com data |
Documento sem anotação prova só uma coisa: que não há anotação.
Carro de enchente faz seguro?
Pode fazer, mas a aceitação depende da política de cada seguradora. Não localizei norma que obrigue a recusar carro com histórico de sinistro nem a aceitá-lo pelo valor cheio da tabela. A Circular SUSEP 639/2021 define as regras gerais do seguro auto e deixa os detalhes ao contrato. Três pontos pesam aqui, segundo a SUSEP:
- Fator de ajuste: o percentual aplicado sobre a tabela de referência é acordado na proposta.
- Vistoria prévia: nos sinistros parciais, avarias já constatadas não são indenizáveis. Um problema elétrico existente pode ficar de fora.
- Coberturas: a submersão decorrente de enchentes pode ser oferecida, mas não é automática.
Peça cotação por escrito, com a placa, antes de fechar a compra. Se a seguradora recusar ou reduzir o percentual, você descobre com o dinheiro no bolso.
E se o carro alagado é o seu? Depende da apólice. O InfoMoney lembra que forçar a passagem por rua alagada pode ser tratado como agravamento do risco. A escala do tema ficou visível no Rio Grande do Sul: em junho de 2024, a CNseg noticiou que as indenizações de seguros no estado chegavam a quase R$ 4 bilhões, somados todos os ramos.
Vale a pena comprar carro que pegou enchente?
Depende do nível do alagamento, do preço e do risco que você consegue absorver; não há resposta única. O que diferencia o carro de enchente de um carro batido e bem consertado é a imprevisibilidade. Carro moderno depende de vários módulos eletrônicos conversando entre si, e um conector oxidado pode gerar falha difícil de diagnosticar. Ninguém prevê esse custo com segurança antes da compra.
Faz mais sentido para quem tem histórico e fotos conferidos, avaliação elétrica de profissional de confiança, preço que já embute reserva para reparos e aceita uma revenda mais lenta, porque o próximo comprador também vai consultar a placa. Faz menos sentido para quem depende do carro para trabalhar ou está no limite do orçamento.
Na prática, o problema raramente é o carro de enchente em si. É comprar sem saber. Quem pensa em arrematar direto no leilão de salvados enfrenta outra conta, inclusive a de restrições do antigo dono; escrevi sobre o que fazer quando o carro arrematado vem com RENAJUD anterior.
Carro alagado: como decidir na prática
A decisão se organiza por uma pergunta: o que as quatro vias disseram, e o vendedor confirma ou contradiz? São quatro rotas.
Rota 1 — o vendedor declara a enchente e mostra o histórico. Informa o alagamento, apresenta notas de reparo e a consulta confirma a origem. A decisão passa a ser de preço e de risco elétrico: vistoria com scanner, cotação de seguro e reserva para reparos.
Rota 2 — há indícios e o vendedor nega. A consulta mostra seguradora e condição “sinistrado”, ou a inspeção acha vários sinais, e o vendedor diz que nunca houve nada. Pare. Peça explicação por escrito e vistoria cautelar. Se ele recusar, a recusa decide por você.
Rota 3 — nada consta e os sinais estão limpos. É o melhor cenário, mas não é atestado: enchente sem seguro não deixa rastro de leilão. A vistoria continua necessária.
Rota 4 — você já comprou e a suspeita veio depois. A lógica é reunir prova e agir dentro dos prazos, como explicado para quem comprou e descobriu depois.
Passo a passo para conferir um carro de enchente antes do sinal
- Confira a placa na prévia grátis. Marca, modelo, ano e cor precisam bater com o anúncio.
- Faça as perguntas por escrito (Via 2) e guarde as respostas.
- Consulte o histórico de leilão pela placa. Se a dúvida é enchente, prefira o nível com fotos do pátio ou o Dossiê, que traz o indício de sinistro.
- Inspecione o carro à luz do dia com o checklist da Via 1.
- Leve à vistoria cautelar e a uma oficina de confiança, com leitura dos módulos por scanner.
- Peça cotação de seguro por escrito com a placa.
- Registre tudo no recibo antes do sinal, incluindo a declaração do vendedor sobre enchente, sinistro e leilão.
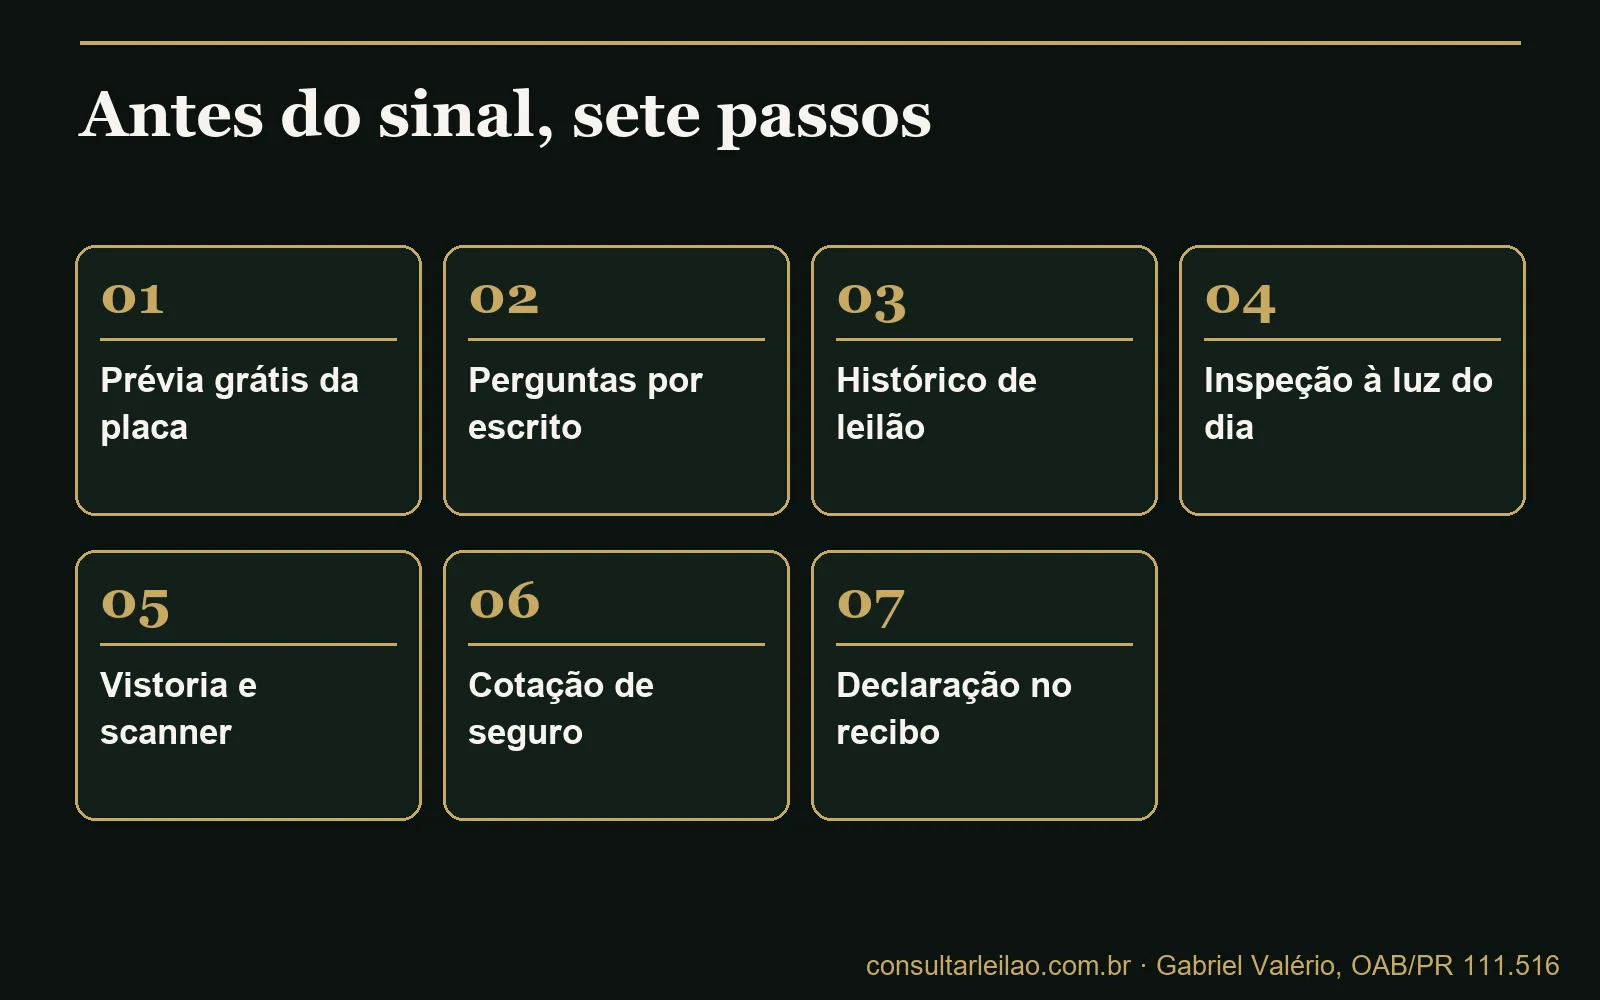
A consulta vem antes da vistoria porque custa menos e pode encerrar a negociação antes. O roteiro geral para carro com suspeita de leilão está no guia de tipos de leilão.
Vou dar o sinal num carro que pode ter pegado enchente
A dor é o prazo: o vendedor tem outro interessado, o preço está bom e a cidade de origem do carro alagou no último verão. O ponto crítico é não trocar a checagem pela pressa. O Procon-SP é taxativo: nada de pagar antes de ver o carro pessoalmente, e preço muito abaixo do mercado pede desconfiança.
Nas próximas 48 horas: consulte a placa, mande as perguntas por escrito, marque a vistoria e só então fale em sinal. Se o vendedor não espera dois dias, a pressa é dele. As regras de retenção e devolução do sinal estão no guia sobre quando é seguro pagar sinal para segurar o carro. E coloque no recibo: “o vendedor declara que o veículo não sofreu alagamento nem sinistro indenizado”. Se for falso, vira prova.
Comprei um carro e descobri que ele pegou enchente: e agora?
Cenário recorrente: o comprador descobre a enchente no seguro, na revisão ou quando a parte elétrica começa a falhar. O ordenamento protege quem comprou sem saber, mas os prazos são curtos. O caso geral está em comprei carro de leilão sem saber; aqui, o foco é o alagamento.
O fundamento muda conforme quem vendeu:
- Compra de loja ou revenda. Vale o Código de Defesa do Consumidor. O fornecedor responde pelos vícios que tornem o produto impróprio ou lhe diminuam o valor (art. 18); se não sanar em até 30 dias, o consumidor escolhe entre troca, devolução do valor ou abatimento (art. 18, § 1º). Para produto durável, o prazo para reclamar é de 90 dias, e no vício oculto ele começa quando o defeito fica evidenciado (art. 26, II e § 3º). A oferta deve trazer informação correta sobre as características do produto (art. 31), e omitir dado essencial é publicidade enganosa (art. 37, § 3º).
- Compra de particular. Não há relação de consumo, como lembra o Procon-SP; vale o Código Civil. O vício oculto que torna a coisa imprópria ao uso ou lhe diminui o valor permite desfazer o negócio ou pedir abatimento (arts. 441 e 442). Se o vendedor conhecia o vício, devolve o que recebeu com perdas e danos (art. 443). Para bem móvel, o prazo é de 30 dias da entrega; se o vício só puder ser conhecido mais tarde, conta da ciência, até o máximo de 180 dias (art. 445 e § 1º). O silêncio intencional sobre fato que o comprador ignorava pode configurar omissão dolosa (art. 147).
O que fazer já: guarde anúncio, conversas e comprovantes; faça vistoria que registre por escrito os sinais de alagamento; consulte a placa para documentar eventual passagem por leilão; e notifique o vendedor por escrito.
Lojista e revendedor: carro de enchente no estoque
Para quem compra para revender, o risco é duplo: o lojista paga pelo carro e, ao vender, responde ao cliente final pelo CDC, com o dever de informar e a responsabilidade pelo vício. O carro de enchente que entra no estoque sem ser identificado volta como reclamação, pedido de devolução ou processo.
O cuidado técnico é consultar a placa antes de fechar o repasse e guardar o resultado. Havendo leilão de seguradora, o lojista decide: recusar, precificar com vistoria elétrica ou vender informando por escrito. Um termo assinado pelo cliente, dizendo que ele sabe da origem e do reparo, vale mais do que qualquer desconto.
Vou vender um carro que pegou enchente: como informar
Se o seu carro alagou, foi reparado e agora você quer vender, a transparência é o caminho mais seguro, jurídica e comercialmente. O comprador atento vai consultar a placa e vistoriar o carro. Se descobrir sozinho, o negócio acaba; se descobrir depois, pode discutir vício oculto e omissão dolosa.
Como informar sem perder o negócio: conte a história completa (nível da água, o que foi trocado e onde), mostre as notas, ofereça a vistoria e ajuste o preço ao risco. Registre no recibo que o comprador foi informado do alagamento e do reparo. Esse registro é a sua proteção.
Quanto custa conferir se o carro pegou enchente
A consulta pela placa tem três níveis. A Consulta de Leilão (R$ 18,90) mostra passagens por leilão, comitente, condição e restrições. O Leilão + Fotos (R$ 44,90) acrescenta as fotos do pátio, quando a base tem as imagens. O Dossiê do Comprador (R$ 49,90) soma o indício de sinistro na base de seguradoras, os donos anteriores, débitos com valores, RENAJUD, gravame, recall e FIPE. A tabela completa está na página de níveis.
A vistoria cautelar e a leitura dos módulos têm preço de mercado, que varia por cidade. Somados, são custos pequenos diante do reparo elétrico que um carro alagado pode exigir.
Fundamentação legal completa
O carro de enchente fica no cruzamento entre direito de trânsito, regulação de seguros e direito do consumidor e dos contratos. Os principais dispositivos:
Código de Trânsito Brasileiro — Lei 9.503/1997: art. 126, caput e §§ 1º e 2º (baixa do veículo irrecuperável, vedação de remontagem e obrigação da seguradora que sucede o proprietário).
Resolução CONTRAN 810/2020 — texto no gov.br: arts. 1º, § 1º (veículo sinistrado), 2º, § 6º (classificação na transferência à seguradora), 3º (categorias de monta), 7º, § 3º (anotação “Sinistrado” ou “DMM”), 8º (grande monta e baixa) e Anexo I (relatório de avarias estruturais).
Seguros — SUSEP: Circular SUSEP 639/2021 (seguro auto) e orientação oficial sobre seguro de automóveis (indenização integral, salvado, fator de ajuste, vistoria prévia, submersão por enchente).
Código de Defesa do Consumidor — Lei 8.078/1990: arts. 6º, III (informação), 18 (vício do produto), 26, II e § 3º (prazos e vício oculto), 31 (oferta) e 37, § 3º (omissão enganosa).
Código Civil — Lei 10.406/2002: arts. 147 (omissão dolosa), 422 (boa-fé), 441 a 443 (vício redibitório) e 445 (prazos).
Órgãos e mercado: DetranRS — enchente de 2024 (baixa por perda total); Procon-SP (compra de usado); FTC (comparação internacional, sem importar regra); CNseg e InfoMoney (fontes de mercado).
Fontes conferidas em setembro de 2026, no texto publicado pelos próprios órgãos. Os sinais físicos vêm de conhecimento técnico automotivo corrente e das orientações do Procon-SP e do FTC. Não localizamos estatística oficial sobre quantos carros alagados voltam ao mercado; por isso, não há esse número aqui.
Gabriel Valério
Advogado · OAB/PR 111.516. Responsável técnico pelo Consultar Leilão e pelo Consultar RENAJUD.
Perguntas frequentes
O que é carro de enchente?
Carro de enchente é o veículo em que a água entrou no habitáculo, no motor ou na parte elétrica durante um alagamento. O termo é do mercado, não da lei. Com indenização integral, ele vira salvado da seguradora e pode voltar ao mercado pelo leilão.
Como saber se o carro pegou enchente?
Somando quatro vias: inspeção física com checklist, perguntas por escrito ao vendedor, vistoria cautelar com leitura dos módulos por scanner e consulta do histórico de leilão pela placa. Nenhuma delas, sozinha, prova ou descarta a enchente.
Carro de enchente aparece no documento?
Não existe anotação de enchente no documento. A Resolução CONTRAN 810/2020 exige anotação só para a média monta regularizada, e a classificação pontua peças estruturais e de segurança passiva, não o dano causado pela água. Documento sem anotação não prova que o carro nunca alagou.
Carro alagado vai para leilão?
Pode ir. Com a indenização integral, o carro passa à seguradora e costuma ser vendido em leilão, com ela como comitente. O irrecuperável deve ter o registro baixado (CTB, art. 126). Carro sem seguro ou reparado com indenização parcial volta à venda sem leilão.
A consulta pela placa mostra se o carro foi alagado?
Mostra o rastro que a enchente deixa quando passou pelo seguro: passagem por leilão, seguradora como comitente e condição registrada. As fotos do pátio, quando a base tem as imagens, mostram como o carro chegou. Enchente que nunca acionou o seguro não gera esse registro.
Quais são os sinais de carro alagado?
Cheiro de mofo ou de limpeza forte, carpete novo ou manchado, barro nos cintos e sob os bancos, ferrugem precoce em trilhos e parafusos, condensação nas lanternas, conectores oxidados, areia no poço do estepe e óleo leitoso. Os sinais levantam a suspeita; a vistoria confirma.
Carro que pegou enchente vale a pena?
Depende do nível do alagamento, do preço e do risco que você consegue absorver. O problema é a imprevisibilidade: falhas elétricas e corrosão podem surgir meses depois. Só faz sentido com histórico conferido, vistoria com avaliação elétrica e preço que embuta reserva para reparos.
Carro de enchente faz seguro?
Pode fazer, conforme a política de cada seguradora. Não há norma que obrigue a recusar nem a aceitar pelo valor cheio da tabela. A seguradora pode exigir vistoria, ajustar o percentual da indenização e excluir avarias já constatadas. Peça cotação por escrito antes de comprar.
O seguro cobre carro alagado em enchente?
Só se a apólice tiver a cobertura. Segundo a SUSEP, a submersão decorrente de enchentes é cobertura que pode ser oferecida, e o pacote varia entre seguradoras. Forçar a passagem por rua alagada pode ser discutido como agravamento do risco.
Carro que pegou enchente dá problema depois?
Pode dar, e esse é o principal risco. A água evapora, mas deixa umidade na espuma e no carpete e corrosão em conectores e chicotes. Falhas elétricas intermitentes, luzes de alerta e mofo que volta podem aparecer meses depois da limpeza.
Comprei carro de enchente sem saber: o que fazer?
Reúna provas e aja rápido, porque os prazos são curtos. Guarde anúncio e conversas, faça vistoria que registre os sinais e notifique o vendedor por escrito. Em compra de loja, vale o CDC; entre particulares, o Código Civil trata do vício oculto e da omissão dolosa.
Carro com água só até o assoalho é carro de enchente?
É alagamento e merece atenção. Água acima da soleira molha carpete, manta e espuma, que retêm umidade, e em muitos modelos atinge conectores e módulos do assoalho. O risco é menor que o da submersão total, mas não é zero.
A vistoria de transferência do Detran detecta enchente?
Não é esse o objetivo dela. A vistoria de transferência confere identificação do veículo e itens obrigatórios. Para investigar enchente, a ferramenta é a vistoria cautelar, somada à avaliação elétrica em oficina de confiança.
Sou obrigado a informar que meu carro pegou enchente ao vender?
Esconder a enchente é o maior risco para quem vende. Calar sobre fato relevante que o comprador ignora pode configurar omissão dolosa (Código Civil, art. 147), e o vendedor que conhecia o vício responde por perdas e danos (art. 443). Na loja, vale ainda o dever de informação do CDC.