Guia técnico e didático
Carro de Leilão Faz Seguro? Guia Completo de Aceitação, Vistoria e Indenização
Carro de leilão faz seguro, mas não sempre e nem a 100% da FIPE. Veja o que pesa na aceitação, a vistoria e como cotar sem surpresa — por advogado.
Por Gabriel Valério · Advogado · OAB/PR 111.516 · 26 de setembro de 2026 · 23 min de leitura
Carro de leilão faz seguro? A resposta curta
Faz, em muitos casos, mas a aceitação não é automática e as condições podem ser diferentes das de um carro sem histórico. Não há norma que obrigue as seguradoras a recusar carro de leilão, nem norma que as obrigue a aceitá-lo pelo valor integral da tabela.
A regra do seguro de automóvel está na Circular SUSEP nº 639/2021, que define as modalidades de indenização e o que a proposta precisa informar, sem regra específica para veículo de leilão. A página da SUSEP sobre seguro de automóveis completa: o fator de ajuste da indenização fica sujeito à política de aceitação de cada seguradora. Quem decide é cada empresa, carro a carro.
Desde dezembro de 2025, o contrato de seguro tem lei própria: a Lei nº 15.040/2024, que revogou os artigos 757 a 802 do Código Civil (art. 133). Ela não proíbe nem obriga a aceitação de carro de leilão, mas veda critérios de aceitação que levem à discriminação social (art. 51) e exige que a recusa de uma proposta venha com justificativa (art. 49, § 3º).
Por que carro de leilão não é uma categoria única para a seguradora
Esta é a primeira confusão que precisa ser desfeita. Para quem compra, “carro de leilão” parece uma etiqueta só. Para a seguradora, são vários riscos diferentes debaixo do mesmo nome.
Um carro que o banco retomou por falta de pagamento e um carro que a seguradora indenizou depois de uma enchente passaram os dois por leilão. A seguradora não quer saber só se passou, e sim por que passou, o que aconteceu antes, como o carro está hoje e quanto vale para indenizar. As origens estão em os cinco tipos de leilão de carro.
Por isso “seguradora não aceita carro de leilão” é frase imprecisa. O que existe é “esta seguradora não aceitou este carro, nesta data, com estas informações”. E é por isso que um conhecido seu conseguiu seguro e outro foi recusado: carros de origens diferentes, seguradoras com políticas diferentes, ou as duas coisas.
O erro inverso engana tanto quanto: achar que carro de financeira terá seguro igual ao de qualquer outro. A origem financeira elimina a suposição de que o leilão foi causado por batida, mas não a de que o carro bateu antes da retomada, como explica o guia do carro recuperado de financeira.
Os quatro fatores que decidem o seguro do carro de leilão
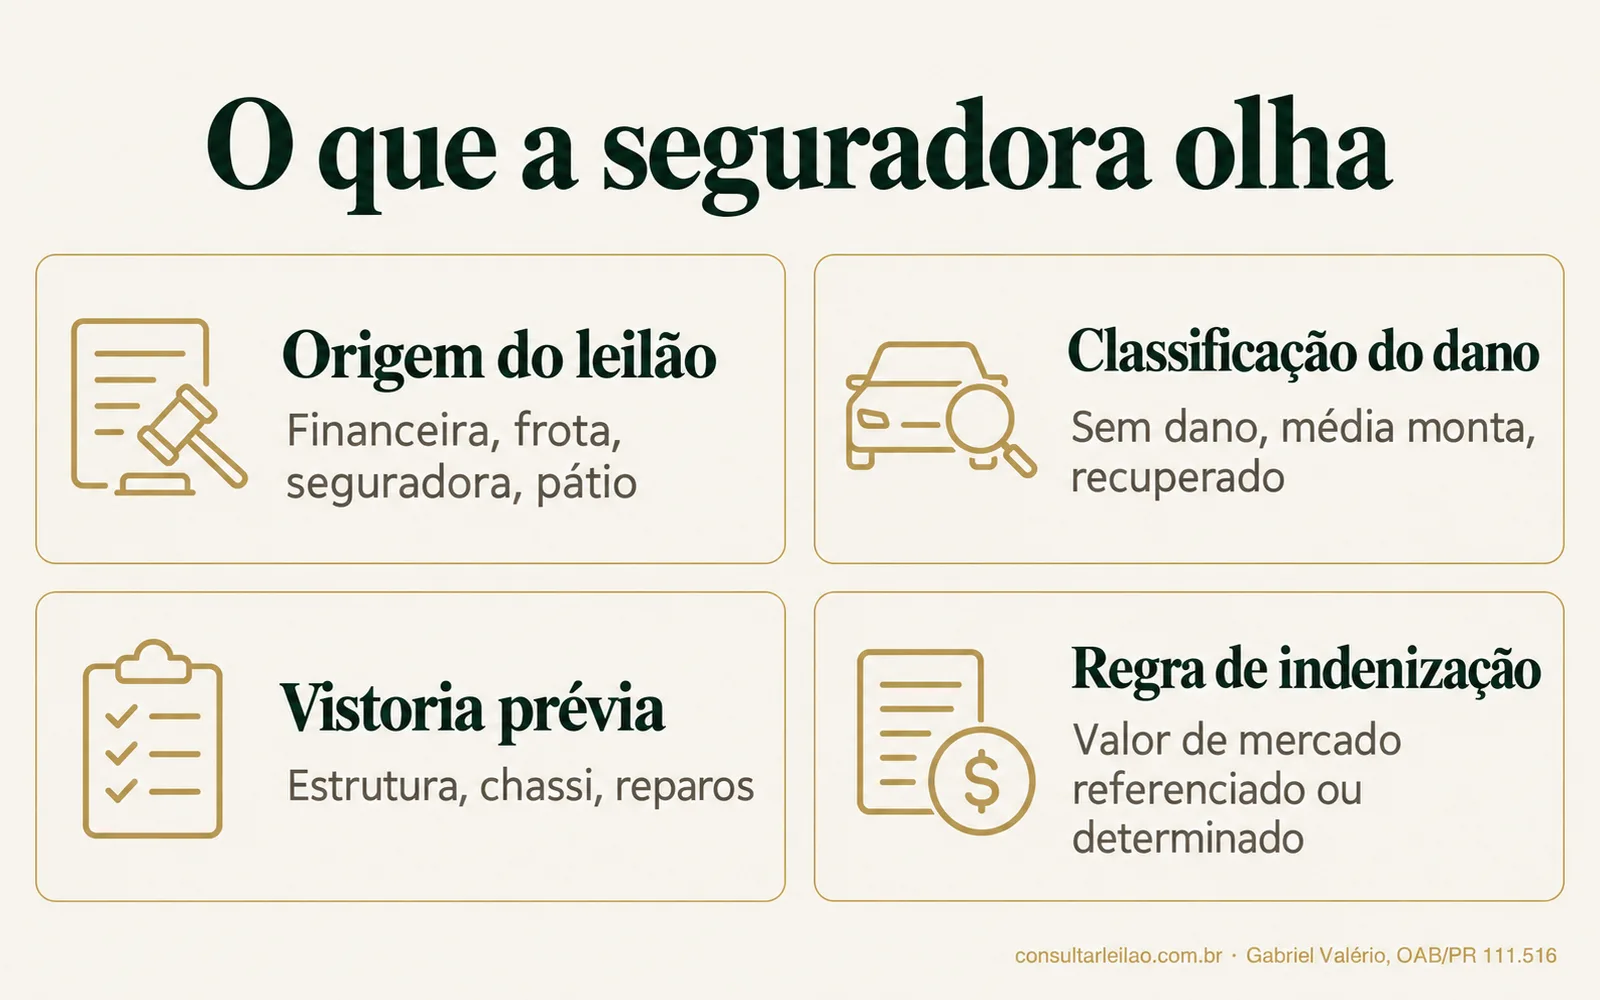
Quando a proposta chega, a seguradora cruza quatro informações. Os critérios de subscrição são internos de cada empresa; os quatro abaixo decorrem da regulação e aparecem nas regras que as seguradoras publicam sobre o tema.
1. Origem do leilão
Quem mandou o carro a leilão, o comitente, revela o motivo da venda: banco indica inadimplência; frota, renovação; Detran, carro removido e não retirado; seguradora, salvado, isto é, carro que ela indenizou. A MAPFRE, em página de perguntas frequentes de 2023 consultada em 26/09/2026, afirma aceitar carros de leilão e diz que a aceitação é mais comum para os recuperados de roubo ou furto e os de inadimplência, embora seja frequente pedir vistoria, documentos e laudos.
2. Classificação do dano
É o fator que mais pesa. A Resolução CONTRAN nº 810/2020 classifica o dano em pequena, média e grande monta. O carro de média monta só volta a circular depois de reparo comprovado, Certificado de Segurança Veicular (CSV) e vistoria, e fica com “Sinistrado” ou “DMM” no documento até a baixa. O de grande monta, em regra, é irrecuperável. No leilão do Detran, o carro sem condições de trafegar é vendido como sucata e não pode voltar a circular (CTB, art. 328, § 4º); a MAPFRE registra, na mesma página, que a classificação sucata não é aceita pelas seguradoras. A explicação completa das montas está em perda total, média e grande monta.
3. Vistoria prévia
A vistoria prévia é a inspeção que a seguradora faz antes de aceitar o risco; a Circular 639 manda prever a cláusula, quando for o caso (art. 14, V). Ela registra o estado do carro, confere a identificação e anota avarias que já existem, com efeito nos dois sentidos. Segundo a SUSEP, nas indenizações parciais as avarias constatadas na vistoria prévia não são indenizáveis. Na indenização integral, a Circular proíbe descontar do valor as avarias previamente constatadas (art. 10, parágrafo único).
É na vistoria prévia que um reparo estrutural malfeito, uma repintura extensa ou uma cor diferente da registrada no leilão costumam aparecer. O detalhe que engana a maioria: ela não é feita a seu favor. É a avaliação do risco pela seguradora, não uma vistoria cautelar.
4. Regra de indenização
Aceitar o carro é uma decisão; definir quanto pagar na perda total ou no roubo é outra. Aqui entram a modalidade e o fator de ajuste, explicados a seguir. Um carro de leilão pode ser aceito pelo mesmo prêmio de outro e sair com fator de ajuste menor; a MAPFRE registra que as indenizações de carros leiloados podem não corresponder a 100% da Tabela FIPE.
Seguro de carro de leilão paga 100% da FIPE?
Pode pagar, mas só se o contrato disser isso. Não existe regra que garanta 100% da tabela, nem regra que obrigue a pagar menos por ser carro de leilão. O número está na proposta e na apólice, e é ele que você precisa ler antes de assinar.
Valor de mercado referenciado (VMR)
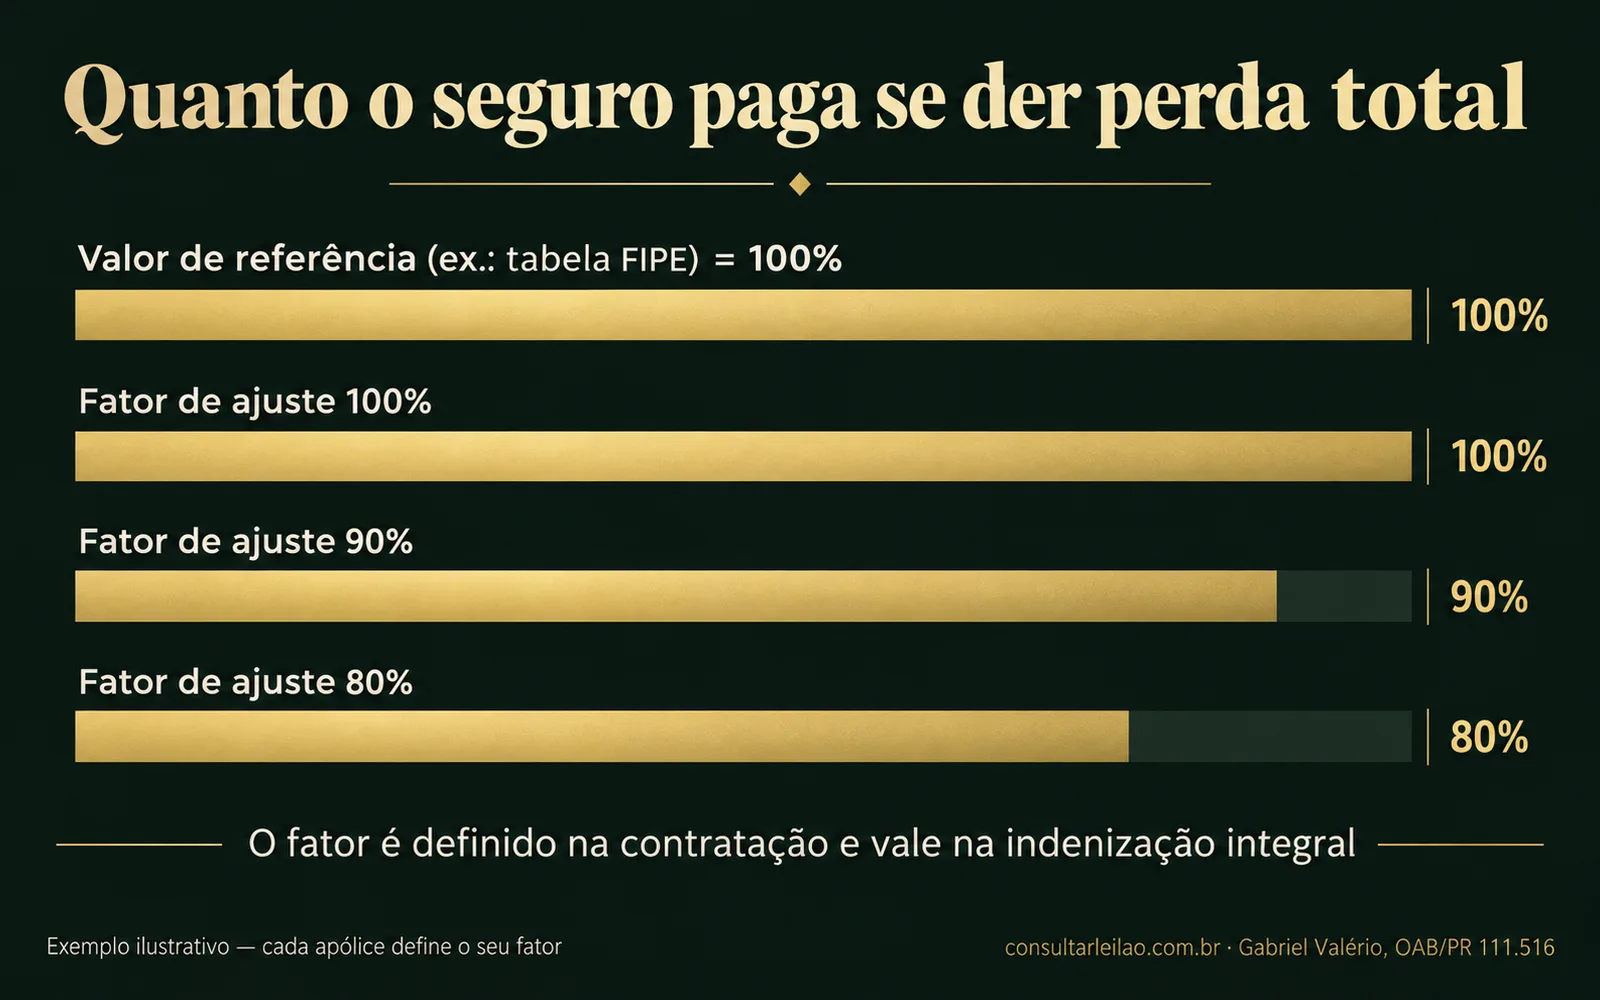
Na indenização integral, a seguradora paga o valor do carro numa tabela de referência indicada na proposta, multiplicado pelo fator de ajuste, percentual acordado entre as partes e aplicado sobre o valor na data do sinistro (Circular 639, art. 4º, § 1º). A tabela deve ser de instituição independente de notória competência, com preços médios por modelo e ano (art. 5º). A FIPE é a mais usada, mas a norma não a impõe, e o contrato precisa indicar a tabela substituta.
Com números redondos e apenas ilustrativos: se o carro vale R$ 70 mil na tabela na data do sinistro, um fator de 100% indeniza R$ 70 mil; de 90%, R$ 63 mil; de 80%, R$ 56 mil. Desse valor ainda pode sair a franquia, se o contrato a prever para a perda total.
Valor determinado (VD)
No valor determinado, a indenização integral é uma quantia fixa, combinada na contratação (art. 4º, § 2º), que não acompanha a tabela. Para o carro de leilão, isso resolve de antemão a pergunta “quanto vale este carro?”. O limite: combinar um valor acima do que o carro vale não garante receber a mais, porque a garantia e a indenização não podem superar o valor do interesse (Lei 15.040/2024, art. 89). A Circular admite ainda “outro critério objetivo e transparente” (art. 4º, caput).
Onde o fator de ajuste aparece na proposta
A proposta, a apólice e o certificado devem informar o critério do limite de indenização, incluindo o fator de ajuste (Circular 639, art. 15, III), ou o valor atribuído ao carro, quando fixo (art. 15, II). Se a cotação não mostra esse número, peça por escrito. Prêmio mais barato com fator menor pode sair bem mais caro no dia do sinistro.
Confira também o critério de perda total. A SUSEP dá como exemplo contratos que só pagam a indenização integral quando o reparo supera 90% do limite e outros a partir de 70%. Para um carro que já foi reparado, esse percentual define se o próximo acidente vira conserto ou indenização, e ele não se confunde com a monta do trânsito, como explica o guia sobre por que perda total não é grande monta.
Há casos documentados de carro de leilão segurado pelo valor integral: o Almanaque do Leilão relatou seis cotações para um HB20 recuperado de financeira, todas com 100% do valor de referência. É um caso de um carro, não uma regra para o seu; a Autocompara, corretora ligada ao Santander, reconhece que a resposta varia conforme a origem e o dano.
O prêmio diz quanto você paga. O fator de ajuste diz quanto você recebe no pior dia. Leia os dois.
Por que a seguradora recusa carro de leilão
A recusa quase sempre tem um motivo concreto. À luz da norma e das regras publicadas pelas próprias seguradoras, os motivos mais prováveis são estes:
- Sucata ou grande monta. O carro vendido como sucata não pode voltar a circular (CTB, art. 328, § 4º), e o de grande monta, em regra, é baixado como irrecuperável (Res. 810, art. 8º). Não há risco de circulação a segurar.
- Média monta ainda não regularizada. Sem reparo comprovado, CSV e desbloqueio, o carro está proibido de rodar (Res. 810, art. 5º, § 2º).
- Salvado com reparo estrutural que a vistoria prévia reprova ou não consegue avaliar.
- Recuperado de roubo ou furto com identificação que precisa ser conferida, como chassi, motor e vidros, ou com peças trocadas sem nota.
- Divergência de dados, como cor registrada no leilão diferente da atual sem explicação, ou documento ainda em nome de terceiro.
- Pendência de documento: transferência não concluída, gravame de financiamento anterior ou bloqueio judicial. Se o vendedor falou em “bloqueio”, vale consultar as restrições RENAJUD pela placa antes de qualquer coisa.
- Política interna da seguradora, que pode simplesmente não subscrever aquele tipo de risco, modelo, região ou uso.
A Lei 15.040/2024 deu prazo e transparência a essa recusa. Recebida a proposta, a seguradora tem até 25 dias para recusar; sem resposta, a proposta é considerada aceita (art. 49). O prazo recomeça se ela pedir esclarecimentos ou perícia (§ 2º), e a recusa só vale com justificativa comunicada ao proponente (§ 3º). Detalhe: o simples pedido de cotação não é proposta, embora as informações prestadas integrem o contrato que vier a ser celebrado (art. 43, parágrafo único).
A justificativa diz se o problema é o carro, o documento ou a política daquela empresa, e cada resposta leva a um caminho diferente. A lei não obriga a seguradora a aceitar todo risco; exige critério técnico e motivação.
Seguro de carro de leilão é mais caro?
Pode ser, e não há percentual fixo. Segundo a SUSEP, o prêmio tem como base o risco a que o bem está exposto e é fixado pela seguradora a partir das informações sobre o automóvel, o segurado e o condutor, reunidas no questionário de avaliação de risco. Se o histórico do carro aumenta a chance de problema no reparo, na identificação ou na indenização, a seguradora pode cobrar mais, reduzir o fator de ajuste, limitar coberturas ou recusar. Também pode não mudar nada.
As próprias seguradoras dizem coisas diferentes. A MAPFRE registra que, aprovado o seguro, os valores podem ser mais altos. A Suhai, em texto de dezembro de 2024, reconhece que algumas seguradoras recusam carro de leilão ou fazem propostas caras e se apresenta como exceção. São declarações de cada empresa sobre a própria política, numa data: ponto de partida para cotar, não promessa.
Há uma alavanca que pouca gente usa: você não é obrigado a comprar o pacote completo. A SUSEP lembra que é possível contratar coberturas isoladas, como só roubo e furto, só colisão e incêndio, ou a responsabilidade civil facultativa, que cobre danos a terceiros. Quando o casco sai caro, montar a apólice por partes pode ser a diferença entre ter algum seguro e não ter nenhum.
E faça a conta completa: o desconto do leilão precisa ser comparado com o seguro mais caro, o fator menor e a revenda mais difícil, como mostra quanto vale um carro de leilão.
Carro de leilão tem que declarar no seguro?
Sim, quando a informação é relevante para o risco ou é perguntada no questionário, e esconder costuma sair caro. Até novembro de 2025, o tema era regido pelo antigo art. 766 do Código Civil, que tratava das declarações inexatas e das omissões do segurado. Esse artigo foi revogado pela Lei 15.040/2024, e a regra agora está nos arts. 44 a 46 da nova lei.
O que a lei diz, em linguagem direta:
- Quem contrata é obrigado a informar o necessário para a aceitação e para o cálculo do prêmio, de acordo com o questionário da seguradora (art. 44).
- Ao responder, deve informar tudo de relevante que souber ou que deveria saber sobre o risco (art. 45).
- A seguradora deve alertar quais informações são relevantes e explicar as consequências de não informá-las (art. 46).
As consequências da omissão são graduadas (art. 44, §§ 1º a 3º):
- Omissão dolosa, isto é, intencional: perda da garantia, com o prêmio ainda devido e as despesas da seguradora a ressarcir.
- Omissão culposa, por descuido: a garantia é reduzida na proporção da diferença entre o prêmio pago e o que seria cobrado com a informação correta.
- Risco que a seguradora normalmente não aceita: o contrato é extinto, com ressarcimento das despesas.
Há um segundo ponto, menos conhecido. A nova lei diz que não se presume coberto o vício não aparente e não declarado na contratação (art. 93). Para o salvado com reparo estrutural, isso é um alerta: o defeito escondido no reparo pode virar discussão na hora do sinistro.
O cenário típico: o comprador sabia do leilão, não informou para pagar menos, bateu, e a seguradora descobriu o histórico ao regular o sinistro. A discussão deixa de ser o conserto e passa a ser dolo, culpa e redução da indenização. A recusa do sinistro precisa ser expressa e motivada, sem troca posterior de fundamento, salvo fato novo (art. 86, § 6º). Mas, se você consultou a placa antes de comprar, fica difícil sustentar que não sabia.
A leitura prudente é informar por escrito, mesmo que o formulário não pergunte. A informação prestada integra o contrato (art. 43, parágrafo único) e tira da mesa o argumento da omissão.
Esconder o leilão para pagar menos no prêmio é trocar um desconto certo por uma indenização incerta.
Como verificar o histórico antes de cotar: as quatro vias
A seguradora vai olhar o carro. Você deve olhar antes, para saber o que declarar e não comprar um carro que ninguém aceita. Existem quatro vias para chegar à resposta antes do sinal.
Via 1 — Perguntar ao vendedor e pedir os papéis do leilão
Quem vende de boa-fé costuma ter a nota de arremate, o edital, as notas do reparo e, se houve média monta, o CSV. A MAPFRE cita a nota de arrematação entre os documentos pedidos na contratação. Peça tudo por escrito. É a via mais barata e a menos confiável, porque depende de quem vende.
Via 2 — Documento do carro
O campo de observações mostra a média monta regularizada, com “Sinistrado” ou “DMM” e o número do CSV. Mas não existe anotação geral de leilão, e o carro de banco ou de frota pode ter documento sem marca nenhuma, como explica carro de leilão aparece no documento?
Via 3 — Vistoria cautelar antes da vistoria prévia
A vistoria cautelar trabalha para você: estrutura, soldas, repintura, sinais de água, chassi e motor. Feita antes da vistoria prévia, evita descobrir o reparo estrutural pelo vistoriador da seguradora, com o carro já pago.
Via 4 — Consulta de leilão pela placa
O escritório Gabriel Valério atua com restrições veiculares e desenvolveu ferramentas próprias de consulta pela placa: o Consultar RENAJUD, o Consultar Gravame e o Consultar Leilão. A consulta de leilão cruza bases de dados veiculares e a base de leilões e devolve, só com a placa, cada passagem encontrada. Para o seguro, a diferença entre os níveis importa:
- Consulta de Leilão (R$ 18,90): passagens por leilão com data, leiloeiro, lote, comitente e condição do veículo no lote, como “sinistrado” ou “recuperado de financiamento”; cadastro; proprietário atual com nome e documento; restrições em consta ou não consta; alerta de cor divergente. Não traz o indício de sinistro da base de seguradoras.
- Dossiê do Comprador (R$ 49,90): tudo isso, mais fotos do pátio quando existirem, o indício de sinistro da base de seguradoras, débitos com valores, gravame com banco, RENAJUD com processo, donos anteriores, roubo e furto com dados do boletim, recall e valor FIPE.
Veja como isso aparece, com dados fictícios:
- Placa e veículo
- ABC1D23 · VW Polo Highline 1.0 TSI · 2021/2022
- Histórico
- 1 passagem por leilão localizada
- Data e lote
- 14/03/2024 · lote 118
- Comitente
- SEGURADORA EXEMPLO S.A.
- Condição
- SINISTRADO – MÉDIA MONTA
- Cor
- Na base: BRANCA · atual: PRATA (divergente)
- Restrições
- Financiamento, judicial e roubo/furto: NÃO CONSTA
- Proprietário atual
- MARIA DA SILVA EXEMPLO · CPF 123.***.**9-09
Protocolo fictício CL-2026-000123
Neste exemplo, o comitente é uma seguradora e a condição registrada é “sinistrado, média monta”: o carro foi a leilão como salvado. Para o seguro, isso significa três coisas. Primeiro, a passagem precisa ser declarada na cotação. Segundo, o documento atual deve trazer “DMM” e o número do CSV; se não trouxer, peça explicação por escrito antes do sinal. Terceiro, a cor no leilão era branca e hoje é prata: a vistoria prévia vai notar a repintura, e você precisa saber o motivo antes dela.
Se nada aparecer, o relatório diz exatamente isto: nenhuma passagem por leilão encontrada na base consultada, na data da consulta. Não é o mesmo que “o carro nunca foi a leilão”, e não é certidão, laudo nem parecer. O que dá para ver de graça e o que só o relatório traz está em como saber se o carro é de leilão pela placa.
Seguro de carro de leilão na prática: três rotas
“Vou conseguir seguro para este carro?” chega ao escritório de várias formas, e a resposta técnica começa sempre pelas mesmas duas definições: qual é a origem e em que situação o dano e o documento estão hoje. Com isso, o carro cai em uma de três rotas.
Rota 1 — Origem sem evento de dano e documento em ordem
Banco, financeira, frota ou pátio do Detran vendido como conservado, com transferência concluída e sem indício de sinistro. É a rota com mais chance de aceitação normal: cote informando o histórico e compare o fator de ajuste. O detalhe que engana a maioria: ausência de dano declarado no leilão não é declaração de ausência de dano.
Rota 2 — Salvado com média monta regularizada
Comitente seguradora, condição “sinistrado”, CSV emitido e “DMM” no documento. O seguro é possível conforme a política de cada empresa, com vistoria mais atenta à estrutura; leve as notas do reparo e o CSV. O valor determinado pode ser alternativa a discutir com o corretor, dentro do limite do valor real do carro.
Rota 3 — Recusa ou carro ainda irregular
Grande monta, sucata ou média monta sem desbloqueio: o problema é o carro, que não pode circular, e nenhum seguro resolve isso. Se o carro está regular e a recusa veio por política da empresa, cote em outras seguradoras, avalie coberturas parciais e, com cautela, conheça a proteção veicular, que tem outras regras.
Passo a passo para cotar o seguro de carro de leilão sem surpresa
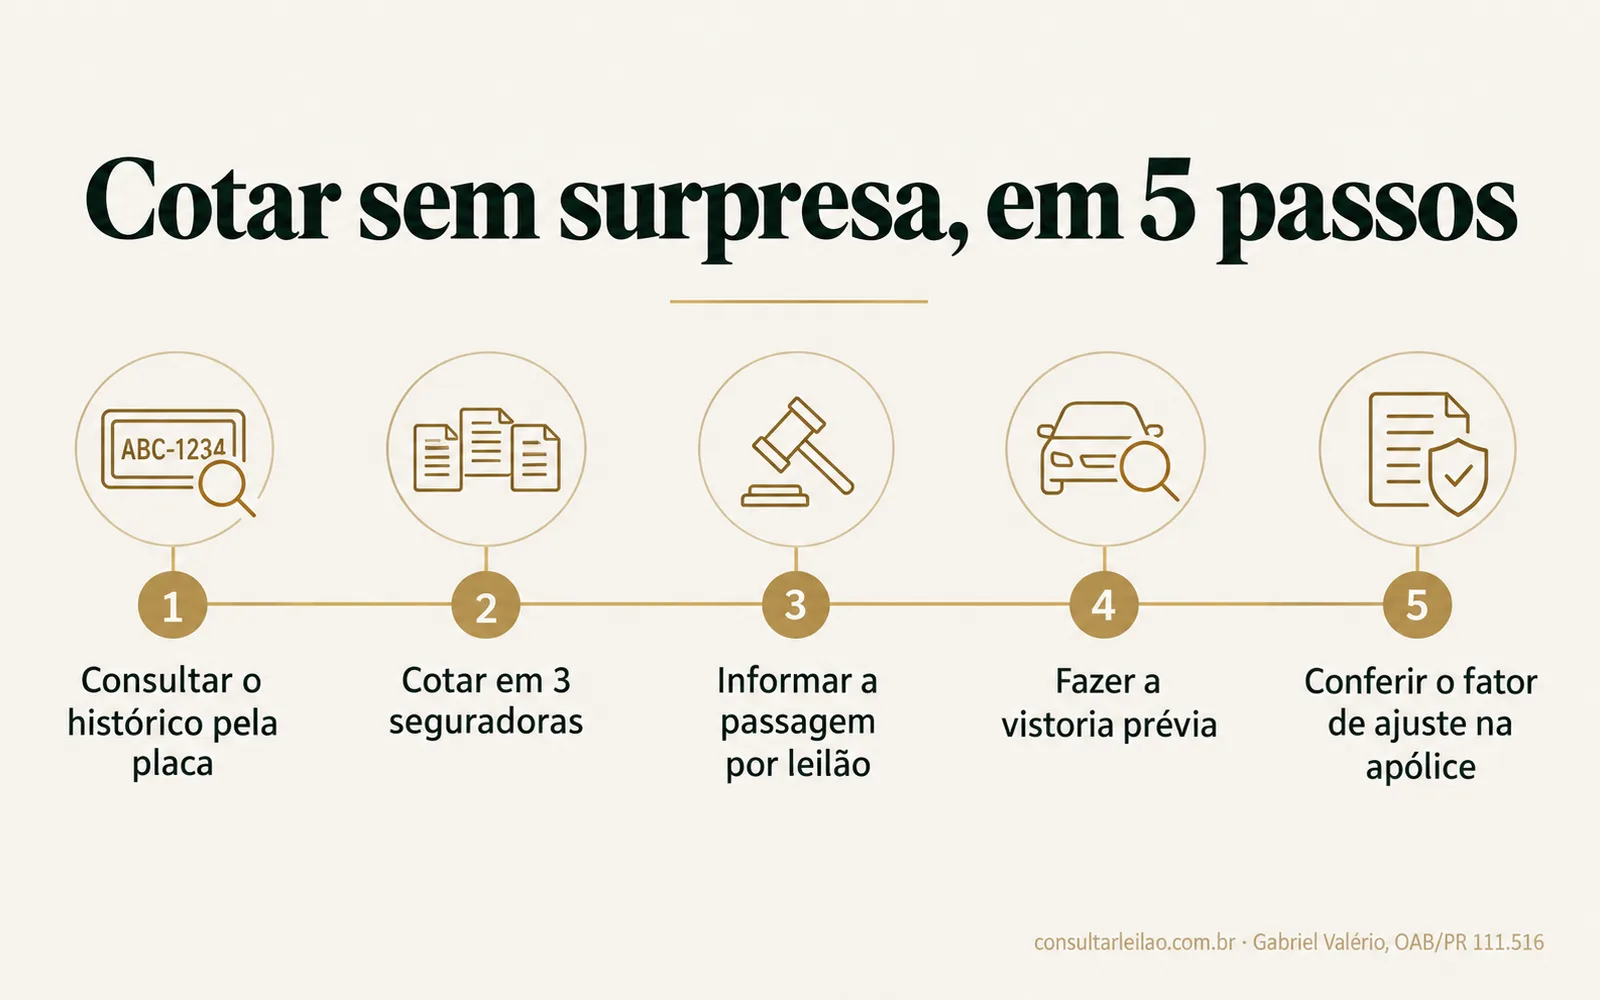
O caminho técnico segue cinco etapas, e a ordem importa: as primeiras custam pouco e evitam que você pague por um carro que depois não consegue segurar.
- Consulte o histórico pela placa. Veja se há passagem, o comitente e a condição do carro no lote. Se a dúvida for sinistro, use o nível que traz o indício da base de seguradoras.
- Cote em pelo menos três seguradoras. Por escrito, com a placa, diretamente ou por corretor. Antes, confira se a empresa é autorizada na consulta de empresas da SUSEP.
- Informe a passagem por leilão. No questionário e por escrito, com a origem e, se houver, a média monta e o número do CSV.
- Faça a vistoria prévia com os documentos em mãos. Nota de arremate, notas do reparo e CSV. Se possível, faça antes a sua vistoria cautelar.
- Confira a modalidade e o fator de ajuste antes de assinar. Tabela de referência, fator de ajuste, franquia na perda total e critério de indenização integral. Só depois disso pague o sinal do carro.
Faz seguro? A resposta por origem do carro de leilão
A mesma pergunta tem respostas diferentes para cada origem.
Carro recuperado de financiamento
Costuma ter mais facilidade que o salvado, e a MAPFRE aponta essa origem entre as de aceitação mais comum. Mas “recuperado” quer dizer que o banco recuperou a posse, não que o carro foi consertado. Confira o indício de sinistro e cote informando a origem; o tema tem seção própria em carro recuperado de financeira faz seguro e financiamento? Se ainda constar o gravame do contrato antigo, confira o gravame pela placa: sem baixa, não há transferência para o seu nome.
Carro de seguradora com média monta
Só depois do desbloqueio, com CSV e novo documento; antes disso, a circulação é proibida. Depois, a anotação “DMM” fica no documento e a seguradora vai vê-la. O caminho está em carro de média monta pode rodar?
Carro recuperado de roubo ou furto, de enchente ou moto
O recuperado de roubo é o mais imprevisível, e peças trocadas sem nota são problema na vistoria. No carro de enchente, o risco está na parte elétrica, que a vistoria nem sempre alcança. Na moto de leilão, a lógica é a mesma, com atenção redobrada a chassi e motor.
Carro de leilão: seguro ou proteção veicular?
Quando a seguradora recusa, a proteção veicular aparece como alternativa. Ela não é seguro, e desde janeiro de 2025 tem lei própria.
A Lei Complementar nº 213/2025 incluiu na Lei do Seguro Privado a operação de proteção patrimonial mutualista (art. 3º, que acrescenta os arts. 88-D e seguintes ao Decreto-Lei 73/1966):
- Rateio, não prêmio. As despesas dos eventos do período são repartidas entre os participantes do grupo, conforme o contrato de participação por adesão (art. 88-D, § 1º). O quanto você paga depende também do que acontece com o grupo.
- Associação e administradora. A associação deve contratar uma administradora constituída como sociedade anônima e autorizada pela SUSEP (arts. 88-E e 88-H), e o patrimônio de cada grupo fica separado (art. 88-G).
- Regras do CNSP. A Resolução CNSP nº 491/2026, de 04/05/2026, deu vinte e quatro meses para as associações se adequarem (art. 2º) e exige provisões técnicas dos grupos (art. 63).
A regularização ainda está em curso. Pelo art. 9º da LC 213, as associações que já operavam precisavam se cadastrar na SUSEP até 15/07/2025, e 2.217 concluíram o cadastro. Na página oficial das associações, consultada em 26/09/2026, a SUSEP informa que:
- as associações cadastradas têm status “em regularização junto à Susep” e só serão “regulares” depois de contratar uma administradora autorizada, com prazo final em 07/05/2028;
- ainda não havia administradora autorizada, embora o processo de autorização tenha começado;
- as associações que não se cadastraram até 15/07/2025 e continuam operando estão em situação irregular;
- qualquer cidadão pode emitir certidão sobre o status de uma associação e denunciar atuação irregular.
| Ponto | Seguro | Proteção veicular |
|---|---|---|
| Quem opera | Seguradora autorizada pela SUSEP | Associação, com administradora autorizada pela SUSEP |
| Contrato | Proposta e apólice (Lei 15.040/2024 e Circular 639) | Contrato de participação por adesão (LC 213) |
| Como paga os eventos | Prêmio calculado pelo risco | Rateio das despesas entre os participantes |
| Situação hoje | Mercado regulado | Associações em regularização até 2028 |
| Carro de leilão | Análise caso a caso | Conforme o regulamento de cada associação |
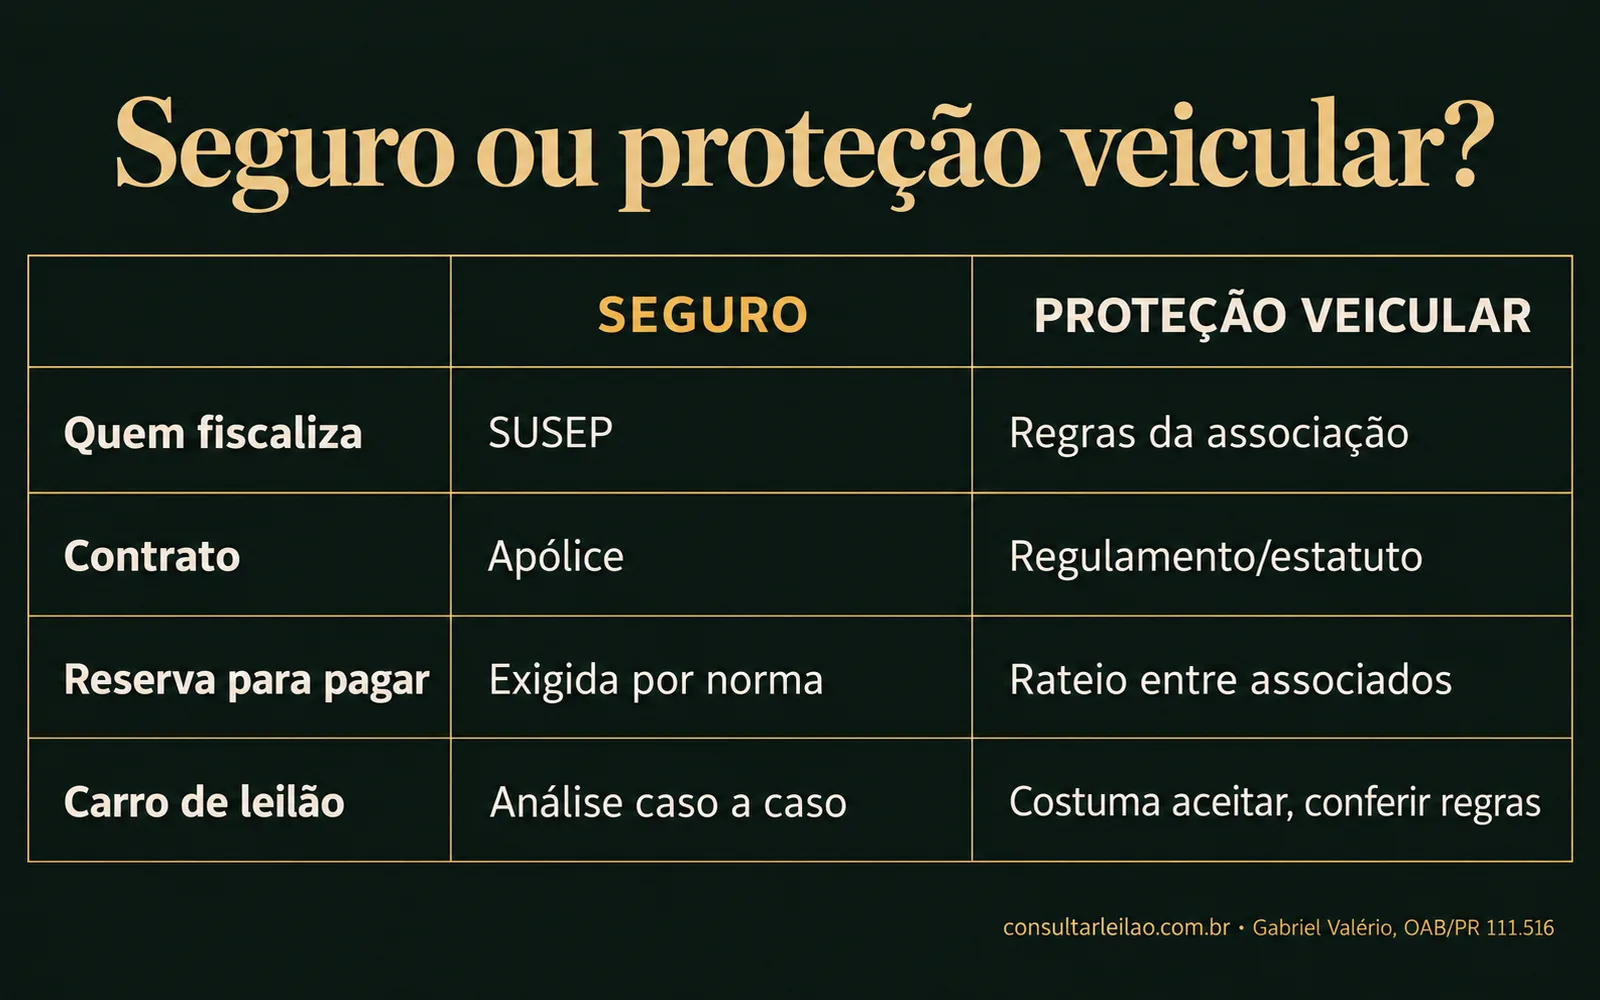
Se a associação aceita carro de leilão, isso está no regulamento dela, e é ali que você confere os limites: se há percentual sobre a tabela, carência, exigência de vistoria e regra para o salvado. Antes de assinar, emita a certidão da associação no sistema da SUSEP e guarde o regulamento na versão que você aderiu.
Vou dar o sinal esta semana: cote o seguro do carro de leilão antes
Você encontrou o carro, o vendedor quer o sinal até sexta e a pressa é real. A dor aqui é o medo de perder o negócio e, ao mesmo tempo, o medo de ficar com um carro que ninguém segura.
O fundamento é simples: a seguradora tem até 25 dias para responder a uma proposta (Lei 15.040/2024, art. 49), mas uma cotação sai em horas. Não há motivo técnico para pagar sinal sem ela. E o que você descobrir antes, pela placa e pela cotação, vira argumento de preço, não prejuízo.
O que fazer, nesta ordem: consulte a placa; peça ao vendedor a nota de arremate e, se houver, o CSV; peça três cotações por escrito informando o histórico; e combine com o vendedor que o sinal só é pago depois da cotação. Se ele recusar, a resposta já diz muito. Registre no recibo a origem declarada e a condição informada, como recomenda o guia do lojista e do revendedor para quem vende.
Comprei o carro de leilão e a seguradora recusou: e agora?
É o cenário mais doloroso: o carro já é seu, o dinheiro já foi, e a seguradora respondeu que não aceita. Junto vem a dúvida incômoda: você foi enganado ou apenas não perguntou?
Primeiro, peça a justificativa por escrito. A recusa só é válida com ela (Lei 15.040/2024, art. 49, § 3º). Com ela em mãos, cote em outras seguradoras, informando o histórico, e avalie coberturas parciais.
Segundo, descubra o que foi omitido na compra. Se o vendedor não contou que o carro era de leilão, sobretudo com sinistro, a recusa do seguro vira prova. Se foi loja ou revendedor, a relação é de consumo e o Código de Defesa do Consumidor garante informação adequada e clara sobre as características do produto (art. 6º, III) e oferta com informações corretas (art. 31). Se foi particular, vale o Código Civil. Os prazos para reclamar são curtos e contados conforme o caso. O caminho está resumido em comprei carro de leilão sem saber: e agora? e detalhado em comprei carro de leilão sem saber.
Terceiro, guarde tudo com data: anúncio, conversas, contrato, a recusa da seguradora e o relatório da placa. É o conjunto das provas, e não a indignação, que sustenta qualquer pedido.
Motorista de aplicativo: seguro de carro de leilão para trabalhar
Para quem vive do carro, a conta é outra. Um carro de leilão mais barato ajuda a entrar na atividade, mas um sinistro sem cobertura, ou com indenização reduzida, tira o carro da rua e a renda do mês.
Dois cuidados são específicos. O primeiro é o uso. O questionário de avaliação de risco costuma perguntar para que o carro é usado, e o uso para transporte de passageiros muda o risco e o prêmio. Omitir o uso tem a mesma consequência de omitir o leilão: redução ou perda da garantia, conforme o caso (Lei 15.040/2024, art. 44). O segundo é a responsabilidade civil. Quem transporta passageiros responde por danos a terceiros, e a SUSEP lembra que a cobertura de responsabilidade civil facultativa e a de acidentes pessoais de passageiros podem ser contratadas junto com o seguro do carro.
A SUSEP cita ainda uma opção expressamente pensada para motoristas de aplicativo: desde setembro de 2021, é possível contratar seguro vinculado ao condutor, e não ao veículo, para a responsabilidade civil e a cobertura de passageiros. É uma peça a mais para montar a proteção quando o casco do carro de leilão sai caro.
Lojista e revendedor: o seguro do carro de leilão na hora da venda
Para o lojista, o seguro é o momento em que o histórico aparece para o cliente: ele fecha o negócio, vai cotar e descobre, pela seguradora, a passagem por leilão que a loja não informou. A discussão sai do preço e vai para o dever de informar.
O fundamento é o CDC: informação adequada e clara (art. 6º, III), oferta com informações corretas (art. 31) e responsabilidade por vícios que diminuam o valor (art. 18). Vender carro de leilão é lícito; o que gera responsabilidade é vender sem informar.
O que fazer: consulte antes de comprar para o estoque; guarde o relatório com data e hash; informe no anúncio e no contrato a origem e a condição; e, se possível, entregue ao cliente uma cotação já feita com o histórico declarado. Quem compra sabendo quanto vai pagar de seguro não volta à loja com a recusa na mão.
Fundamentação legal completa
Estes são os dispositivos que estruturam o seguro de carro de leilão, com link para a fonte oficial.
Lei nº 15.040/2024 (Lei do Contrato de Seguro): texto no Planalto, DOU de 10/12/2024, em vigor um ano depois (art. 134): arts. 43 a 46 (cotação, questionário e dever de informar), art. 49 (recusa em 25 dias, com justificativa), art. 51 (critérios de aceitação), art. 86 (recusa de cobertura motivada), art. 89 (indenização limitada ao valor do interesse), art. 93 (vício não declarado) e art. 133 (revogação dos arts. 757 a 802 do Código Civil).
Código Civil, Lei nº 10.406/2002: art. 766 (declarações inexatas), revogado pela Lei 15.040/2024.
Circular SUSEP nº 639/2021: texto oficial, arts. 4º e 5º (modalidades, tabela de referência e substituta), art. 10 (critério de perda total; vedação de deduzir avarias preexistentes), art. 14, V (vistoria prévia) e art. 15 (valor, fator de ajuste e questionário na proposta).
SUSEP: seguro de automóveis (fator de ajuste, questionário, vistoria prévia, coberturas isoladas, seguro vinculado ao condutor) e empresas autorizadas.
Lei Complementar nº 213/2025: texto no Planalto, art. 3º (arts. 88-D a 88-N do Decreto-Lei 73/1966, proteção patrimonial mutualista) e art. 9º (cadastramento e transição). Resolução CNSP nº 491/2026: normas gerais, arts. 2º (adequação em vinte e quatro meses) e 63 (provisões técnicas).
Resolução CONTRAN nº 810/2020: classificação de danos, arts. 5º, § 2º, 7º e 8º. CTB, Lei nº 9.503/1997: art. 328, § 4º (sucata não volta a circular). CDC, Lei nº 8.078/1990: arts. 6º, III, 18 e 31.
Fontes de mercado: MAPFRE (página de 25/04/2023, atualizada em 09/05/2023), Suhai (26/12/2024), Almanaque do Leilão e Autocompara. Provam a política ou o caso daquela empresa naquela data, não o mercado inteiro.
Metodologia: fontes conferidas em 26 de setembro de 2026, no Planalto, na SUSEP e no CNSP. Não usamos estatística de aceitação nem percentual de desvalorização, porque não existe base amostral pública que os sustente.
Gabriel Valério
Advogado · OAB/PR 111.516. Responsável técnico pelo Consultar Leilão e pelo Consultar RENAJUD.
Perguntas frequentes
Carro de leilão faz seguro?
Faz em muitos casos, mas a aceitação não é automática. Não existe norma que obrigue as seguradoras a recusar carro de leilão nem a aceitá-lo pelo valor cheio da tabela: cada seguradora decide pela própria política, olhando a origem do leilão, a classificação do dano, a vistoria prévia e a regra de indenização do contrato.
Seguro de carro de leilão paga 100% da FIPE?
Só se o contrato disser isso. No valor de mercado referenciado, a indenização integral é o valor da tabela indicada na proposta multiplicado pelo fator de ajuste acordado (Circular SUSEP 639/2021, art. 4º, § 1º). Com fator de 100%, paga a tabela cheia; com 80%, paga 80%. O número tem de constar da proposta e da apólice.
Por que a seguradora não aceita carro de leilão?
Porque, para ela, carro de leilão pode significar risco maior de dano oculto, de reparo estrutural ou de problema de identificação, e cada empresa define quais riscos subscreve. Os motivos mais comuns envolvem salvado com dano estrutural, média monta sem desbloqueio, sucata ou grande monta, documento pendente e a política interna da seguradora. Pela Lei 15.040/2024, a recusa da proposta deve ser comunicada com justificativa.
Qual seguradora aceita carro de leilão?
Não há lista oficial, e a política de cada empresa muda com o tempo. Algumas seguradoras declaram publicamente que aceitam, como a MAPFRE em página de perguntas frequentes de 2023, mas isso não garante a aceitação de um carro específico. O caminho seguro é cotar em pelo menos três seguradoras, com a placa e o histórico informado, e conferir no site da SUSEP se a empresa é autorizada.
Seguro de carro de leilão é mais caro?
Pode ser, mas não existe percentual fixo. O prêmio é calculado pela seguradora a partir do risco, com base nas informações do questionário sobre o carro, o segurado e o condutor. O histórico de leilão pode aumentar o prêmio, reduzir o fator de ajuste, limitar coberturas ou não mudar nada, conforme a seguradora e a origem do carro.
Carro de leilão tem que declarar no seguro?
Sim, quando a informação é relevante para o risco ou é perguntada no questionário. Pela Lei 15.040/2024, em vigor desde dezembro de 2025, quem contrata deve informar tudo de relevante que sabe ou deveria saber (art. 45). A omissão dolosa leva à perda da garantia; a culposa, à redução proporcional da indenização (art. 44).
O que acontece se eu não informar que o carro é de leilão?
Você arrisca a indenização. Se a omissão for intencional, a lei prevê perda da garantia, com o prêmio ainda devido; se for por descuido, a indenização é reduzida na proporção do prêmio que seria cobrado com a informação correta; e, se a seguradora normalmente não aceitaria aquele risco, o contrato pode ser extinto (Lei 15.040/2024, art. 44, §§ 1º a 3º).
Carro recuperado de financiamento faz seguro?
Costuma ter mais facilidade que o salvado de seguradora, porque o leilão foi causado por falta de pagamento e não por sinistro. Mas a origem financeira não prova que o carro nunca bateu: vale conferir o indício de sinistro na base de seguradoras, fazer a vistoria cautelar e cotar informando o histórico.
Carro sinistrado de média monta faz seguro?
Pode fazer depois de regularizado, com CSV e o novo documento, mas a aceitação e as condições dependem da política de cada seguradora. Antes do desbloqueio, o carro está proibido de circular pela Resolução CONTRAN 810/2020, e não há como contratar seguro para rodar com ele.
Proteção veicular aceita carro de leilão?
Depende do regulamento de cada associação. Proteção veicular não é seguro: é operação de proteção patrimonial mutualista, com rateio das despesas entre os participantes, regulada pela Lei Complementar 213/2025. Antes de aderir, confira no site da SUSEP se a associação fez o cadastro e leia no regulamento os limites para carro de leilão.
Proteção veicular é regulamentada?
Sim, desde a Lei Complementar 213/2025, mas a regularização ainda está em curso. As associações que se cadastraram na SUSEP até 15 de julho de 2025 estão com status “em regularização” e têm até 7 de maio de 2028 para contratar uma administradora autorizada; as que não se cadastraram estão, segundo a SUSEP, em situação irregular.
O que é fator de ajuste no seguro?
É o percentual aplicado sobre o valor da tabela de referência para calcular a indenização integral no seguro de valor de mercado referenciado. Ele é acordado entre segurado e seguradora, fica sujeito à política de aceitação de cada empresa e precisa constar da proposta e da apólice (Circular SUSEP 639/2021, arts. 4º e 15).
A seguradora recusou meu carro de leilão. O que fazer?
Peça a justificativa por escrito, que a Lei 15.040/2024 exige para a recusa ser válida (art. 49, § 3º), e descubra se o problema é o carro, o documento ou a política daquela empresa. Depois, cote em outras seguradoras com o histórico informado e avalie coberturas parciais. Se você comprou sem saber do leilão, guarde a recusa: ela é prova.
Motorista de aplicativo consegue seguro para carro de leilão?
Pode conseguir, mas precisa declarar o uso do carro para trabalho no questionário, porque o uso muda o risco e o prêmio. Omitir o uso ou o histórico de leilão expõe o motorista à redução ou à perda da indenização, e o carro parado sem cobertura é renda perdida.