Guia técnico e didático
Carro Recuperado de Financeira: Guia Completo do Que Significa e do Que Conferir
Recuperado de financeira significa carro retomado por falta de pagamento, não carro consertado. Veja o caminho até o leilão e o que conferir — por advogado.
Por Gabriel Valério · Advogado · OAB/PR 111.516 · 25 de setembro de 2026 · 22 min de leitura
O que é carro recuperado de financeira
Carro recuperado de financeira é o veículo cuja posse foi retomada pela instituição que financiou a compra, por inadimplência do devedor. O banco não "recuperou" o carro de um conserto: recuperou a garantia do crédito. No balcão, o cliente diz "o banco tomou o carro". No processo, o nome técnico é busca e apreensão em alienação fiduciária.
A engrenagem jurídica é a alienação fiduciária em garantia. O Código Civil, art. 1.361, define a propriedade fiduciária como a propriedade resolúvel que o devedor transfere ao credor para garantir a dívida; no veículo, ela se constitui com o registro na repartição de trânsito e a anotação no certificado de registro. Você dirige e paga como possuidor direto; o banco é o proprietário fiduciário até a quitação. Essa anotação é o que o mercado chama de gravame.
Quando as parcelas deixam de ser pagas, o Decreto-Lei 911/1969 dá ao credor dois instrumentos. O primeiro é a busca e apreensão judicial (art. 3º). O segundo, criado pela Lei 14.711/2023, é a consolidação da propriedade no cartório de registro de títulos e documentos, quando o contrato prevê essa via em cláusula destacada (art. 8º-B). Há ainda um terceiro caminho, menos litigioso: a entrega amigável, em que o próprio devedor devolve o carro. A Loop Revenda cita veículos de entrega amigável de instituições financeiras entre as origens do seu estoque.
Qualquer que seja a porta de entrada, o destino é o mesmo. O Código Civil obriga o credor a vender o carro e entregar o saldo ao devedor (art. 1.364) e declara nula a cláusula que permitiria ao banco simplesmente ficar com ele (art. 1.365). Por isso o carro retomado reaparece no mercado: em leilão, em plataforma de revenda entre lojistas e, depois, no anúncio que você está olhando.
Por que carro recuperado de financeira não é carro consertado
Esta é a primeira confusão que precisa ser desfeita. Em linguagem de pátio, "recuperado" soa como "recuperado de batida" ou "recuperado de roubo". No carro de financeira, a palavra não descreve o estado do veículo: descreve o que aconteceu com o contrato. Ninguém revisou, reparou ou aprovou o carro por causa dessa palavra.
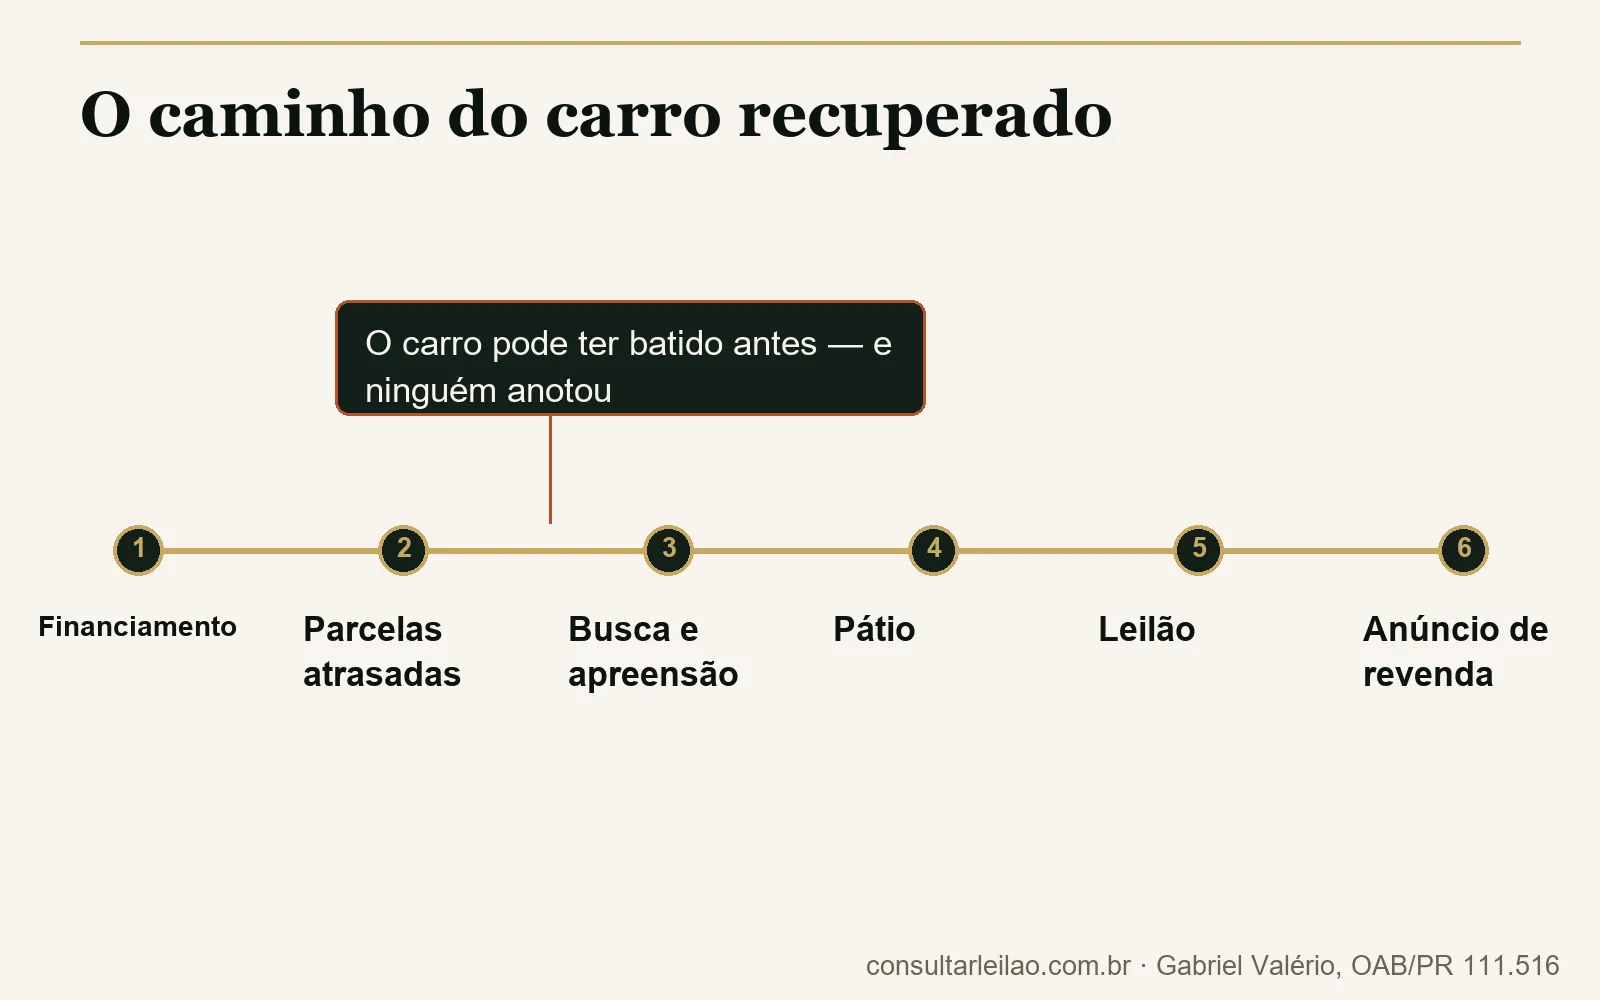
A consequência prática dessa distinção é decisiva. A origem financeira responde a uma pergunta: por que o carro foi vendido? E a resposta é: porque o devedor parou de pagar. Ela elimina uma suposição específica, a de que o leilão foi causado por um sinistro. Não elimina as outras. O carro pode ter batido antes da retomada, pode ter ficado meses sem manutenção, pode carregar multas e pode chegar ao comprador com o gravame ainda registrado.
O próprio banco deixa isso claro. Ao explicar o leilão de carros retomados, o Santander Financiamentos avisa que os veículos são entregues no estado em que estão e que problemas de motor, câmbio e chassi ficam por conta de quem compra. É a regra do leilão, e o leilão de financeira não é exceção.
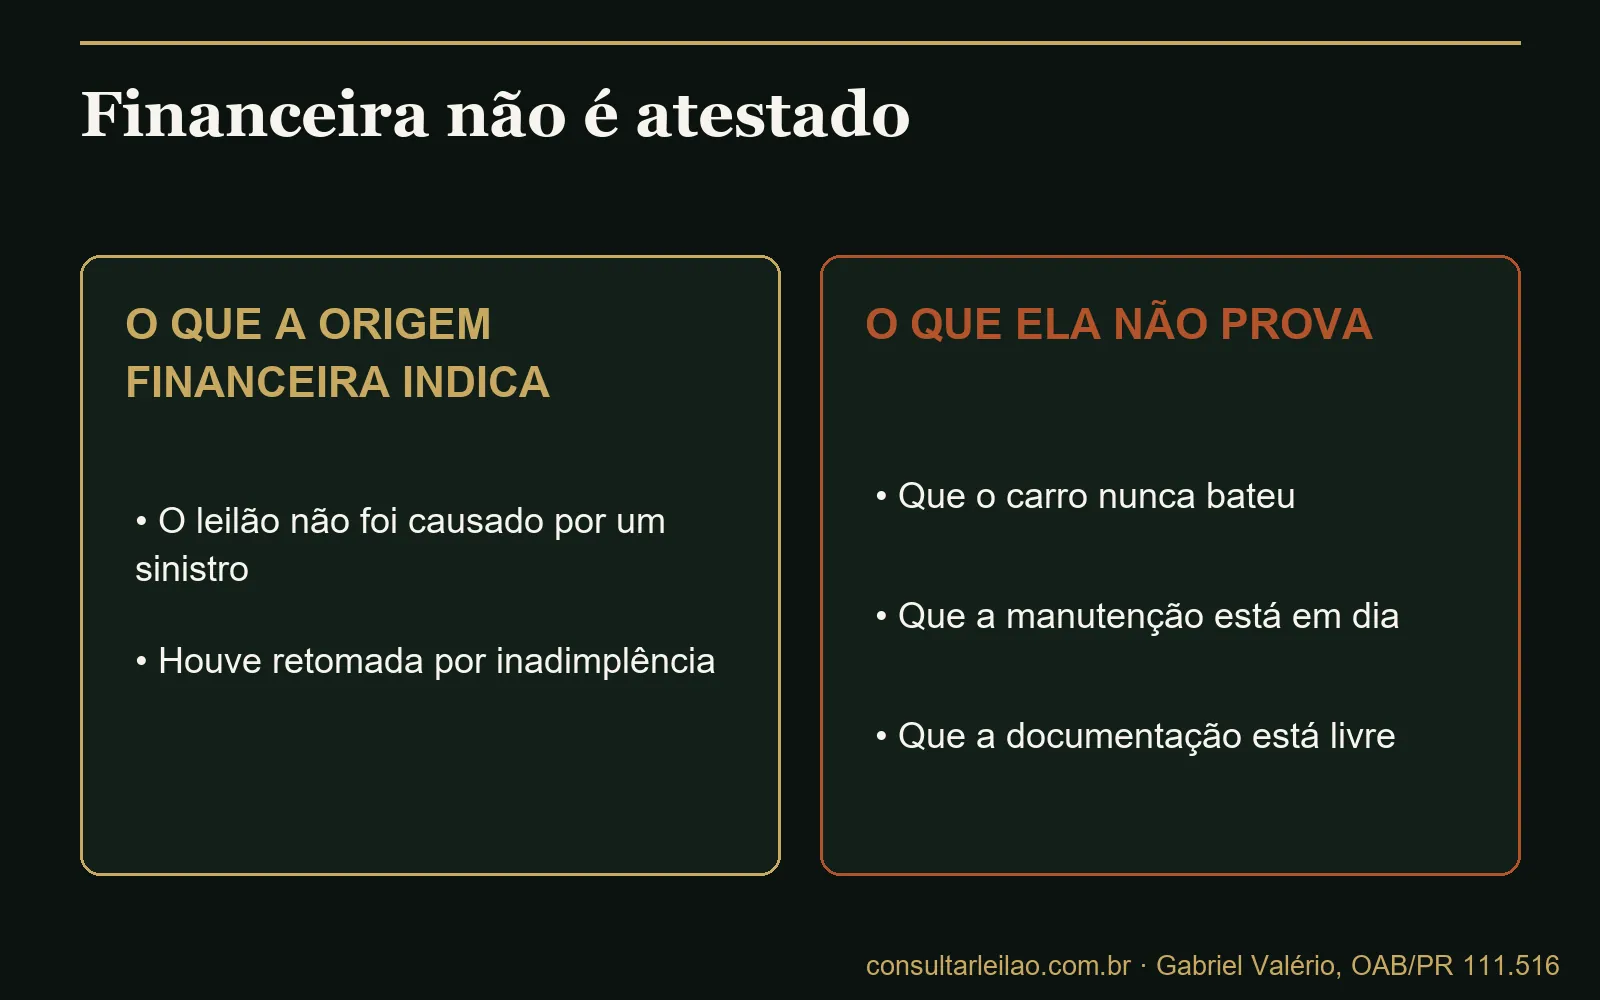
O caminho do carro recuperado de financeira: do contrato ao anúncio
Entre a assinatura do financiamento e o anúncio de revenda há seis etapas. Cada uma pode deixar uma pendência diferente, e conhecer o caminho é o que permite saber o que conferir.
1. Financiamento com alienação fiduciária
O contrato é assinado, o carro é alienado ao banco e o gravame é registrado no Sistema Nacional de Gravames e anotado no documento. A partir daí, o devedor usa o carro, mas não pode vendê-lo livremente sem quitar ou transferir o financiamento.
2. Atraso, mora e notificação
Vencida a parcela sem pagamento, o devedor está em mora. O DL 911, art. 2º, § 2º, diz que a mora decorre do simples vencimento e pode ser comprovada por carta registrada com aviso de recebimento, pré-requisito da retomada. É também a fase em que o carro, ainda com o devedor, pode bater ou deixar de ir à oficina sem que nada chegue a cadastro algum.
3. Busca e apreensão
Comprovada a mora, o banco pede ao juiz a busca e apreensão, concedida liminarmente (art. 3º). Ao decretá-la, o juiz insere a restrição judicial no Renavam e deve retirá-la depois da apreensão (art. 3º, § 9º). Com a cláusula destacada da Lei 14.711/2023, o caminho pode ser extrajudicial: o cartório lança restrição de circulação e de transferência e conduz a busca (art. 8º-C). Cada fase, do ponto de vista de quem perde o carro, está no guia de busca e apreensão de veículo do escritório.
4. Pátio e consolidação da propriedade
Apreendido, o carro vai para o depósito, de onde o banco deve retirá-lo em até 48 horas depois de intimado (art. 3º, § 13); o devedor entrega o bem e os documentos (§ 14). Cinco dias depois de executada a liminar, propriedade e posse se consolidam no banco, salvo se o devedor pagar a integralidade da dívida pendente (art. 3º, §§ 1º e 2º). Daí em diante, o carro é estoque a ser vendido.
5. Venda: leilão de banco, lance condicional e comitente
O caminho mais comum é o leilão. O banco entra como comitente, que é quem manda o carro a leilão e fixa as condições de venda. O Santander explica que, se o maior lance não atinge o valor mínimo estipulado pelo comitente, ele fica registrado como lance condicional: o banco analisa se aceita e, se recusar, o carro volta em outro leilão. Nas condições gerais da Loop Leilões, o status "condicional" tem prazo de resposta do vendedor de até dois dias úteis. O que distingue o leilão de banco dos demais está no guia de leilão de banco e financeira.
6. Revenda ao consumidor final
Quem arremata costuma ser lojista, que prepara o carro e o anuncia, às vezes com a origem declarada, às vezes não. É aqui que o comprador de usado encontra o carro, muitas vezes com a palavra "recuperado" usada como argumento de venda.
Repare no intervalo entre a etapa 2 e a etapa 3: é onde uma batida pode ter ficado sem registro. É também por isso que a consulta pela placa e a vistoria respondem perguntas diferentes, como mostram as quatro vias de conferência.
Os três tipos de carro recuperado: financeira, roubo ou furto e seguradora
No anúncio, três histórias diferentes viram a mesma palavra. Separá-las é o primeiro filtro de risco.
1. Recuperado de financeira
Retomada por inadimplência. Quem vende no leilão é o banco. A dúvida central é o que aconteceu com o carro antes da retomada e se o gravame e a restrição judicial foram baixados.
2. Recuperado de roubo ou furto
O carro teve registro de roubo ou furto e foi localizado. Se a seguradora já tinha indenizado o dono, o carro passa a ela e pode ir a leilão. A Loop inclui os provenientes de roubos e furtos entre os tipos de sinistro que aparecem em leilão. Aqui o ponto crítico é outro: a baixa do registro de roubo ou furto, a integridade da identificação do veículo e os danos sofridos enquanto ele esteve fora das mãos do dono.
3. Salvado de seguradora
Sinistro indenizado: colisão, enchente, incêndio. A seguradora é o comitente, e a condição costuma vir descrita como sinistrado, com a classificação de monta. A diferença entre a indenização integral do seguro e a classificação de dano do trânsito está no guia de perda total, média e grande monta.
| Expressão no anúncio | O que aconteceu | Quem vende no leilão | O que conferir primeiro |
|---|---|---|---|
| Recuperado de financeira | Retomada por falta de pagamento | Banco ou financeira | Batida anterior, gravame, restrição judicial, débitos |
| Recuperado de roubo ou furto | Carro localizado após ocorrência policial | Seguradora, se já indenizou | Baixa do registro de roubo ou furto, identificação, danos |
| Salvado de seguradora | Sinistro indenizado | Seguradora | Monta do dano, reparo documentado, vistoria |
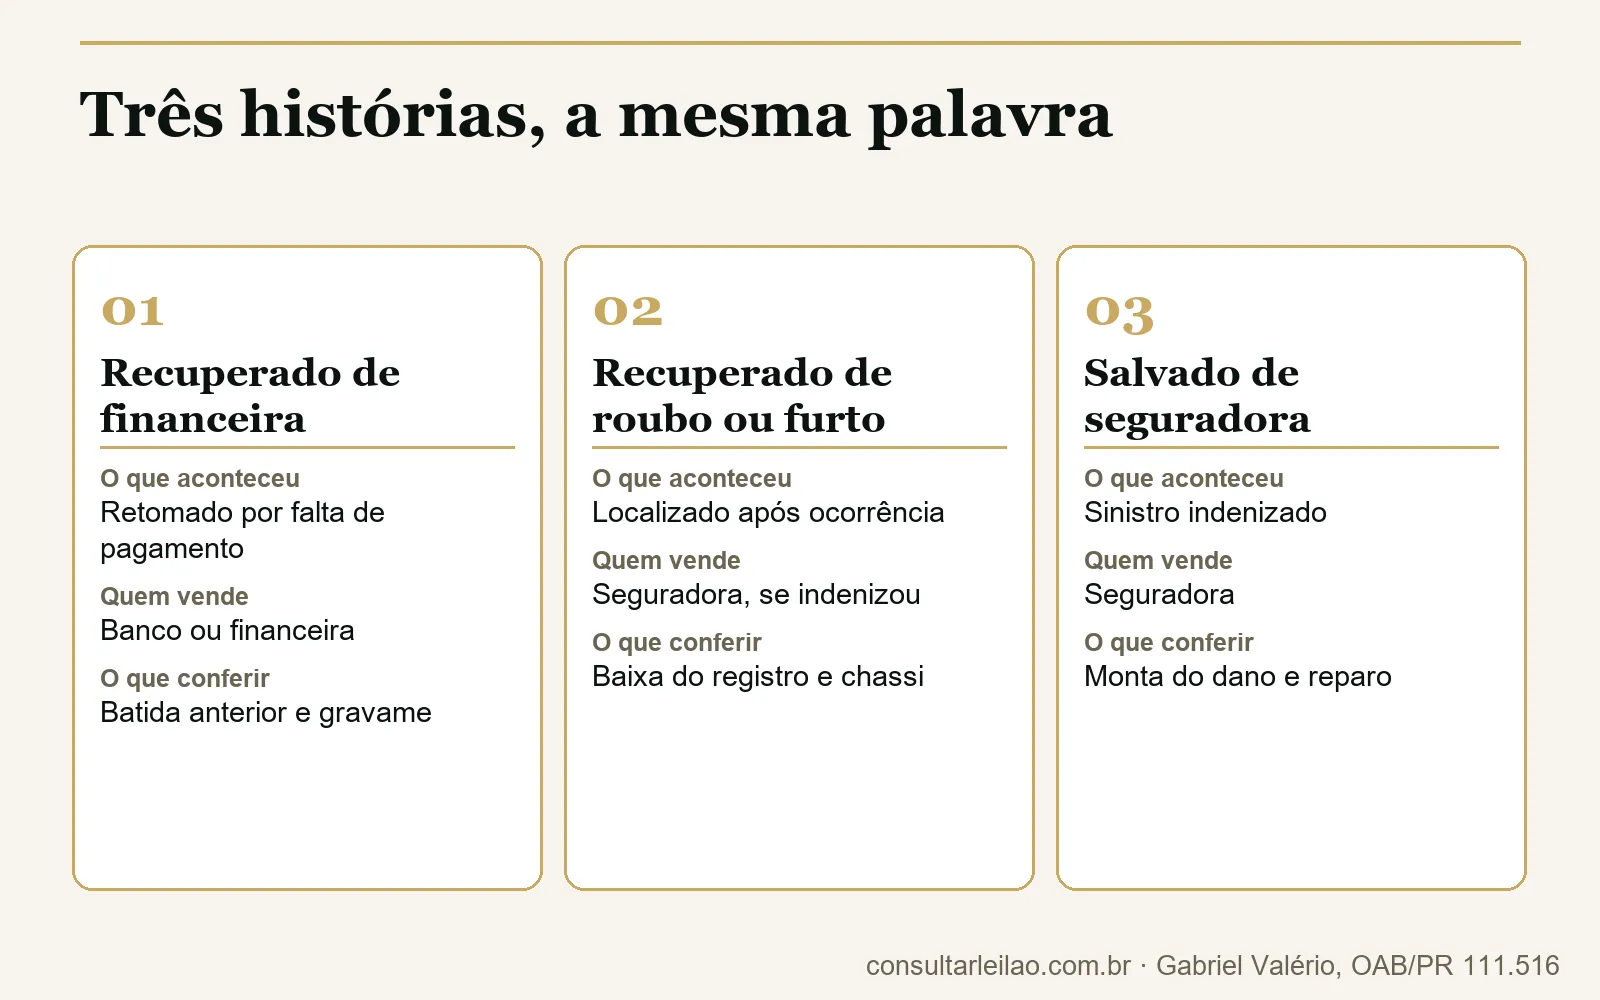
O campo que separa as três histórias no relatório é o par comitente + condição. Um carro vendido por seguradora com condição "sinistrado" não é recuperado de financeira, por mais que o anúncio diga que é.
Carro recuperado de financeira foi batido?
Pode ter sido. A origem financeira diz por que o carro foi a leilão; não diz o que aconteceu com ele antes. Um carro pode bater, ser consertado fora do seguro, ou nem ser consertado, e só meses depois ser retomado.
A fonte mais próxima da operação confirma. A Loop, que tem a retomada de financiamento como principal origem dos seus veículos, reconhece no seu blog que um carro retomado às vezes tem histórico de sinistro no passado. E o processo de busca e apreensão discute dívida, mora e notificação, não o estado do carro: ele é apreendido como está.
Circula entre compradores outra suposição: quem deixou de pagar o banco também deixou de fazer manutenção. É uma hipótese, sem estatística pública que a sustente. Quem responde pela mecânica é a vistoria.
Onde a batida pode ter deixado rastro:
- No documento, se o dano foi classificado como média monta: a Resolução CONTRAN 810/2020, art. 7º, § 3º, manda anotar o número do CSV e a palavra "Sinistrado" ou a sigla "DMM" no campo de observações, e a anotação permanece após as transferências.
- Na base de seguradoras, se houve acionamento do seguro. É o indício de sinistro que aparece no Dossiê do Comprador.
- Nas fotos do pátio, quando o leiloeiro registrou o carro ao chegar.
- Em lugar nenhum, se a batida foi paga do próprio bolso. Só a vistoria cautelar encontra reparo estrutural, solda e repintura.
“Recuperado” fala do dinheiro do banco, não da mecânica do carro.
Carro recuperado de financeira tem dívida? O que acompanha o carro
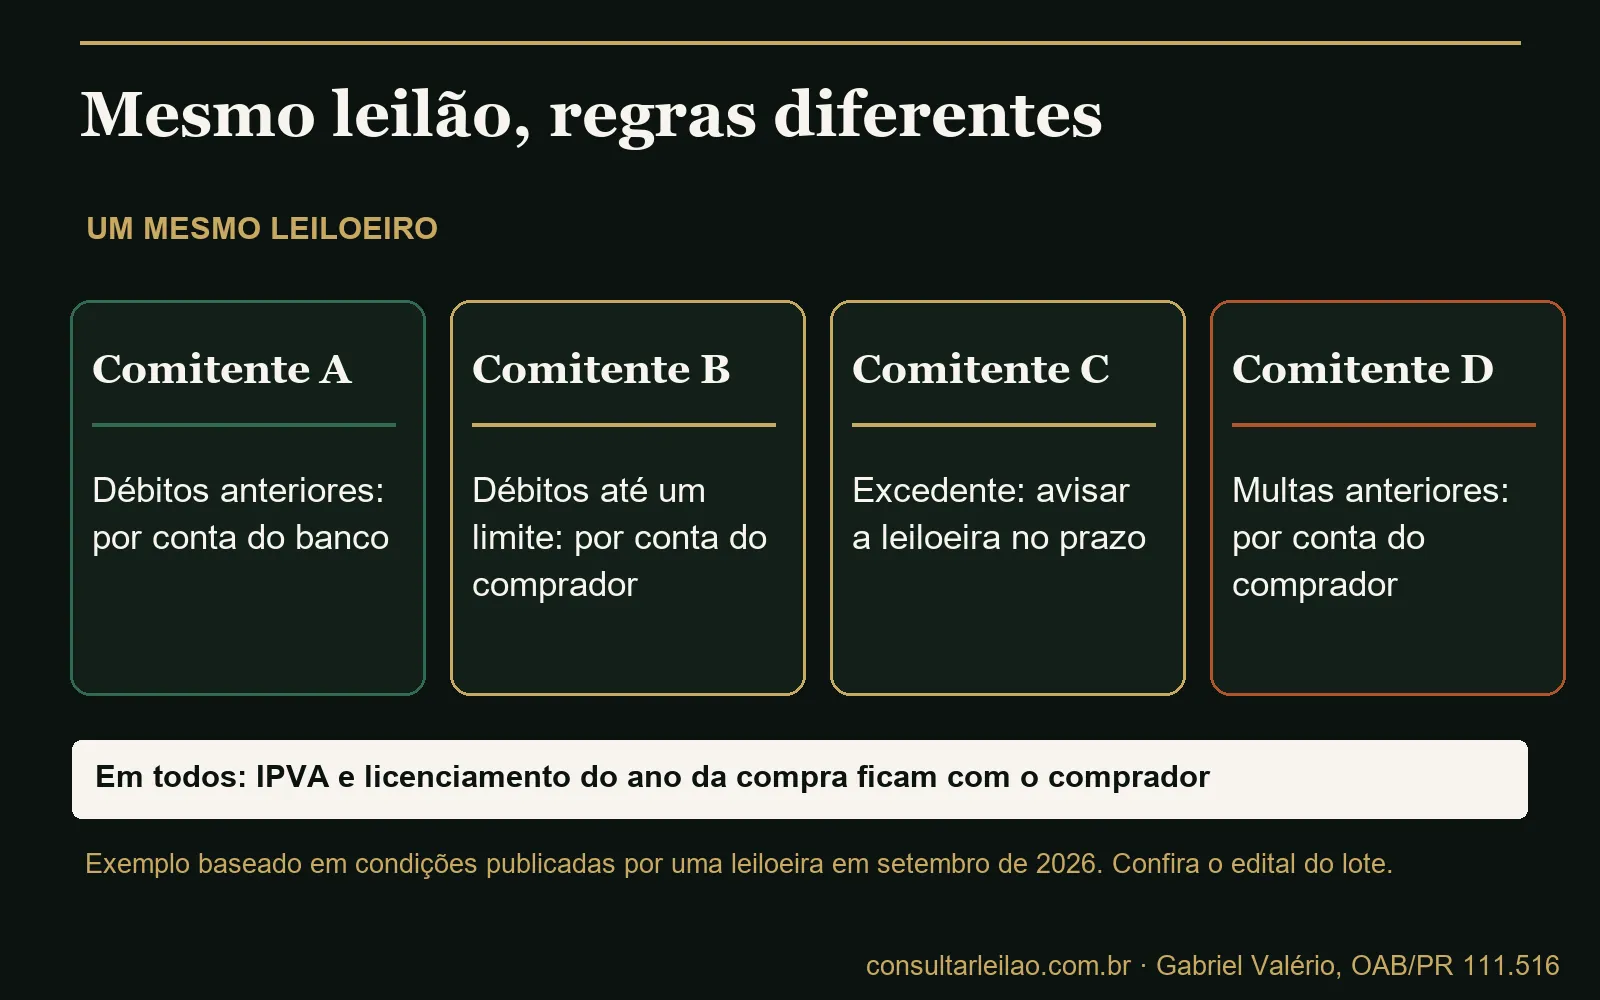
Pode ter. O leilão de banco não apaga débitos automaticamente. Quem paga IPVA, licenciamento, multas e taxas de transferência é o que está escrito no edital e nas condições do comitente, e elas mudam de banco para banco, mesmo dentro da mesma leiloeira.
Para mostrar a dimensão da variação, conferimos em 25/09/2026 as condições gerais publicadas pela Loop Leilões para alguns comitentes financeiros:
| Comitente (condições da Loop Leilões) | Débitos anteriores ao leilão | IPVA e licenciamento do ano | Prazo da documentação |
|---|---|---|---|
| Santander | Até 300 reais por conta do comprador; o excedente deve ser comunicado à leiloeira em até 180 dias | Comprador | 30 a 45 dias úteis após a retirada |
| Banco Volkswagen | Débitos de infrações anteriores por conta do comitente | Comprador | 30 a 45 dias úteis após a retirada |
| Banco Pan e BV | Até 500 reais por conta do comprador; acima disso, procedimento indicado pela leiloeira | Comprador | 30 a 45 dias úteis após a retirada |
| Itaú | Multas, licenciamento e DPVAT, ainda que anteriores à venda, por conta do comprador | Comprador | 30 a 45 dias úteis após a retirada |
Mesmo leiloeiro, regras diferentes. Em todos esses casos, o comprador não pode pagar débitos por conta própria para pedir reembolso depois sem autorização prévia. São condições daquela operação, sujeitas a mudança, e não uma tabela do mercado. O raciocínio geral está em carro de leilão tem dívida? O que acompanha o veículo.
Dois cuidados técnicos completam o quadro. Primeiro, não transporte para o leilão de banco a regra do leilão do Detran: o CTB, art. 328, trata do veículo removido e não reclamado, com desvinculação dos ônus pelos órgãos públicos (§ 8º), e é outra modalidade. Segundo, na retomada extrajudicial, o credor só responde por encargos tributários ou administrativos do carro a partir da posse plena (DL 911, art. 8º-C, § 8º). Como isso chega ao arrematante, de novo, é o edital que define.
Há ainda pendências que não são dívida, mas travam a transferência do mesmo jeito:
| Pendência | De onde vem | O que conferir |
|---|---|---|
| Gravame | Financiamento original | Se ainda consta e em nome de qual banco |
| Restrição judicial | Liminar de busca e apreensão | Se foi retirada depois da apreensão |
| Restrição lançada pelo cartório | Busca e apreensão extrajudicial | Se foi cancelada depois da venda |
| Documento de transferência | Trâmite do comitente | Prazo previsto nas condições do lote |
Se você compra de loja, o que importa é o que consta hoje na placa, e isso se confere antes do sinal.
O gravame sai quando o carro recuperado é leiloado?
Não sozinho. O gravame é o registro do financiamento no Sistema Nacional de Gravames. Quem o inclui e quem o baixa é a instituição financeira; o martelo do leiloeiro não apaga nada.
O DL 911 prevê que, consolidada a propriedade, se expeça novo certificado de registro em nome do credor ou de terceiro por ele indicado, livre do ônus fiduciário (art. 3º, § 1º). Na prática, isso depende de o banco providenciar a baixa ou a transferência, no prazo das condições do comitente.
Os editais costumam deixar a lógica explícita. O edital de leilão 20/2025 do DETRAN-BA, por exemplo, só transfere ao arrematante o lote conservado com alienação fiduciária depois da baixa da restrição no SNG (item 11.15). É um leilão do Detran, não de banco, mas a lógica é a mesma: sem baixa, não há transferência.
Três sinais pedem explicação por escrito antes de pagar:
- a consulta mostra financiamento consta, mas o anúncio diz "quitado";
- o gravame está em nome de um banco diferente do que mandou o carro a leilão;
- consta restrição judicial num carro que o vendedor diz já ter sido retomado e vendido.
O terceiro sinal tem explicação técnica conhecida. A restrição inserida com a liminar deveria ter sido retirada depois da apreensão (DL 911, art. 3º, § 9º), mas a retirada depende de comando no processo e às vezes não acontece. Uma restrição judicial esquecida trava a transferência como qualquer outra, e a remoção é sempre judicial: o caminho está no guia de como remover restrição RENAJUD. Já o passo a passo da baixa do financiamento em carro arrematado está no guia de gravame em carro de leilão.
Todo carro retomado pela financeira vai para leilão?
Não. O DL 911, art. 2º, permite ao credor vender o carro retomado a terceiros independentemente de leilão, hasta pública ou avaliação prévia, salvo disposição expressa em contrário no contrato. O Código Civil fala em venda judicial ou extrajudicial (art. 1.364). Leilão é o caminho mais comum, não o obrigatório.
Um exemplo concreto: a Loop Revenda é uma plataforma exclusiva para lojistas com CNPJ, com retomados de financiamento disponíveis por 40 dias, vendidos por ofertas em disputa ou pelo botão "Compre Já". Segundo o FAQ da própria plataforma, esses veículos, com cautelar aprovada, não possuem passagem por leilão. A Loop Leilões, da mesma empresa, é outra modalidade.
Um carro retomado e vendido por esse canal pode chegar ao anúncio sem nenhum registro de leilão. A diferença entre leilão oficial, plataforma de repasse e venda direta está em leilão, repasse e venda a lojistas: qual a diferença.
Por isso, "nenhuma passagem por leilão encontrada na base consultada, na data da consulta" responde se o carro passou por leilão registrado, e não se ele foi retomado. Confundir as duas perguntas é o erro que engana a maioria.
Carro recuperado de financeira faz seguro e financiamento?
Pode fazer, mas não existe regra única. Cada seguradora e cada banco decide pela própria política, e a resposta muda de carro para carro.
No seguro, a SUSEP descreve os fatores que a seguradora usa para aceitar e precificar o risco. Não localizamos norma que obrigue toda seguradora a recusar carro de leilão, nem a aceitá-lo pelo valor cheio. O Almanaque do Leilão relatou seis cotações para um HB20 recuperado de financeira, todas pelo valor integral de mercado: um caso bem documentado, não uma regra para o seu carro.
No financiamento, o Santander Financiamentos afirma ser possível financiar veículo arrematado em leilão, sujeito à política do banco. O Bradesco Financiamentos lista a verificação de restrições, inclusive leilão, na sua análise. Um regulamento promocional do Itaú de novembro de 2025 excluía veículos com histórico de leilão daquela campanha: política particular e datada, não proibição geral.
Cenário recorrente no escritório: o comprador descobre a passagem por leilão só na hora de cotar o seguro, depois de ter pago. A ordem certa é a inversa: cotação do seguro e simulação do financiamento por escrito, com a placa, antes do sinal. E crédito aprovado não é atestado de histórico limpo: é decisão de risco do banco.
Como conferir a origem do carro recuperado de financeira: as quatro vias
A origem de um carro retomado pode ser confirmada, ou desmentida, por quatro vias. Cada uma responde a uma pergunta diferente, e nenhuma substitui as outras.
Via 1 — Perguntar ao vendedor e pedir a origem por escrito
Quem comprou em leilão tem nota de arrematação, número do lote e condições do comitente. Peça o nome do leiloeiro, a data e o lote. Se a resposta for vaga, registre no contrato ou no recibo a declaração do vendedor sobre a origem: é o que dá lastro a uma discussão futura.
Via 2 — Documento do carro e portal do Detran
O CRLV-e e o portal do Detran do seu estado mostram a situação atual: se consta alienação fiduciária, quais restrições estão ativas e, no caso de média monta regularizada, a anotação exigida pela Res. 810. Não mostram um aviso geral de passagem por leilão, como explicamos em carro de leilão aparece no documento?.
Via 3 — Vistoria cautelar presencial
É a única via que avalia o carro em si: estrutura, longarinas, soldas, repintura, sinais de alagamento. Responde se o carro bateu, não de onde ele veio. Faça com uma empresa escolhida por você, não indicada pelo vendedor.
Via 4 — Consulta de leilão pela placa: comitente e condição
É a via que responde à pergunta deste guia. O ponto crítico está em dois campos de cada passagem: o comitente, que indica quem mandou o carro a leilão, e a condição, que descreve como ele entrou no pátio. Banco ou financeira como comitente e condição de retomada, como "recuperado de financiamento", apontam a origem financeira. Seguradora como comitente e condição "sinistrado" apontam salvado. O raciocínio completo está em como identificar a origem do leilão: o comitente.
- Placa e veículo
- ABC1D23 · VW Polo Highline 1.0 TSI · 2021/2022
- Histórico
- 1 passagem por leilão localizada
- Data e lote
- 14/03/2024 · lote 118
- Comitente
- SEGURADORA EXEMPLO S.A.
- Condição
- SINISTRADO – MÉDIA MONTA
- Cor
- Na base: BRANCA · atual: PRATA (divergente)
- Restrições
- Financiamento, judicial e roubo/furto: NÃO CONSTA
- Proprietário atual
- MARIA DA SILVA EXEMPLO · CPF 123.***.**9-09
Protocolo fictício CL-2026-000123
No exemplo fictício, o comitente é uma seguradora e a condição é sinistrado de média monta: é um salvado, não um carro recuperado de financeira. Num carro retomado, o campo de comitente traz o nome de um banco ou financeira, e a condição descreve a retomada. Repare também no alerta de cor: ele aparece quando a cor registrada no leilão difere da cor atual, e é um sinal que pede explicação.
Carro recuperado de financeira: como avaliar o risco na prática
Feita a consulta, o resultado cai em uma de quatro rotas, cada uma com um próximo passo.
Rota 1 — Comitente banco e condição de retomada
A origem está confirmada. A pergunta seguinte deixa de ser "de onde veio" e passa a ser "o que aconteceu antes": indício de sinistro, fotos do pátio e vistoria. Se o financiamento ainda consta, trate o caso também pela rota 4.
Rota 2 — Comitente seguradora ou condição sinistrado
O carro não é recuperado de financeira: é salvado. O anúncio errou ou omitiu. A conversa muda para a monta do dano, o reparo documentado e a anotação no documento.
Rota 3 — Nenhuma passagem encontrada
Não há passagem registrada na base consultada, na data da consulta. Se o vendedor diz que o carro é "recuperado de financeira", peça a prova: ele pode ter sido vendido fora de leilão, como na venda a lojistas sem marcação. Nada disso dispensa a vistoria.
Rota 4 — Consta financiamento ou restrição judicial
Não pague até ver, por escrito, quem vai baixar o gravame ou a restrição e em que prazo. Sinal pago por carro que não transfere é o cenário mais caro de desfazer. Os detalhes estão em o gravame sai quando o carro recuperado é leiloado?.
Passo a passo para conferir um carro recuperado de financeira antes de pagar
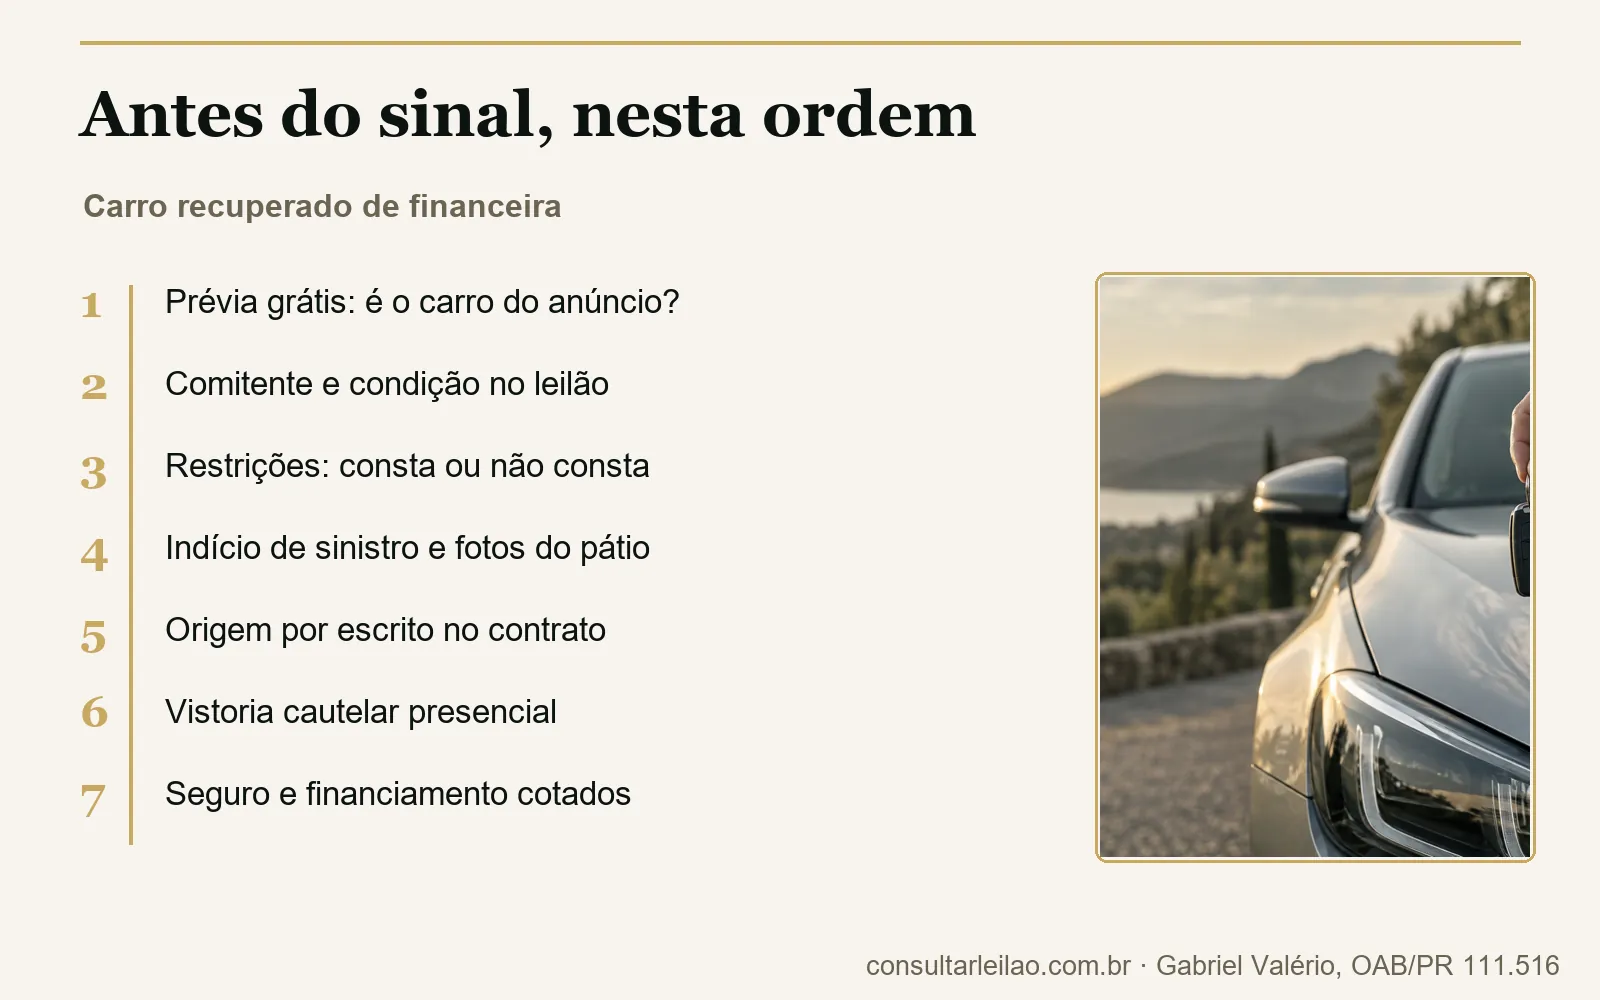
O caminho técnico tem sete etapas, na ordem em que cada uma elimina uma dúvida:
- Confirme o carro pela prévia grátis. Digite a placa e confira se marca, modelo, ano e cor batem com o anúncio.
- Veja o comitente e a condição. Na Consulta de Leilão, identifique quem mandou o carro a leilão e em que condição ele entrou no pátio.
- Confira as restrições. Financiamento, judicial, roubo ou furto e baixa: qualquer "consta" pede explicação por escrito antes do sinal.
- Se a dúvida é batida, aprofunde. Veja o indício de sinistro na base de seguradoras e as fotos do pátio, quando existirem.
- Peça a origem por escrito. Leiloeiro, lote e condições do comitente, registrados no contrato ou no recibo.
- Faça a vistoria cautelar. Em empresa escolhida por você, com foco em estrutura, solda e repintura.
- Cote seguro e financiamento com a placa. Por escrito, antes de pagar qualquer valor.
Vou comprar um carro recuperado de financeira: o que fazer antes do sinal
Você achou o carro, gostou do preço e o vendedor usa a origem como argumento: "é de financeira, não bateu". O sinal é esta semana, e a origem virou atestado. Não é.
Numa compra de loja, o Código de Defesa do Consumidor garante informação adequada e clara sobre o produto (art. 6º, III) e exige que a oferta informe características e riscos (art. 31). Mas direito à informação não substitui conferência: descobrir antes custa menos do que discutir depois.
O que fazer: siga o passo a passo, dê atenção às fotos do pátio, que mostram o carro antes da preparação para a venda, e só pague depois de ver o comitente, a condição e as restrições.
Meu carro foi retomado pela financeira: qual o destino dele?
Há quem chegue aqui pelo lado oposto: quem perdeu o carro quer saber para onde ele foi, por quanto foi vendido e se ainda há algo a pagar ou a receber.
O fundamento está na lei. O credor é obrigado a vender o carro e a aplicar o preço no pagamento do crédito e das despesas, entregando ao devedor o saldo, se houver, com a devida prestação de contas (DL 911, art. 2º; CC, art. 1.364). Se o preço não bastar, o devedor continua obrigado pelo restante (CC, art. 1.366). Nos cinco dias seguintes à apreensão, é possível pagar a integralidade da dívida pendente e ter o carro de volta livre do ônus (DL 911, art. 3º, § 2º). E, se a busca e apreensão for julgada improcedente depois de o carro já ter sido vendido, a lei prevê multa ao credor equivalente a 50% do valor originalmente financiado, atualizado, sem prejuízo de perdas e danos (art. 3º, §§ 6º e 7º).
O que fazer: acompanhe o processo, peça a prestação de contas da venda e verifique se o carro saiu do seu nome depois do leilão. Débitos gerados depois da retomada são tema de discussão específica, que depende do caso. O escritório explica como exigir a prestação de contas do banco depois do leilão.
Seu carro foi apreendido ou já foi leiloado?
Prazos, direitos do devedor e o que ainda dá para fazer em cada fase da busca e apreensão, explicados pelo escritório Gabriel Valério.
Entender a busca e apreensão →Lojista e revendedor: carro recuperado de financeira no estoque
O lojista compra retomado em leilão de banco ou em plataforma de repasse porque a origem costuma ter boa aceitação. O risco dele é responder ao cliente final.
Na venda ao consumidor, o lojista é fornecedor. O CDC exige informação clara sobre as características do produto (arts. 6º, III, e 31) e responsabiliza o fornecedor por vícios que tornem o produto impróprio ou lhe diminuam o valor (art. 18). A passagem por leilão omitida é cenário recorrente de conflito quando o cliente a descobre no seguro ou na revenda.
O que fazer: consultar a placa na compra, antes do lance ou do repasse, arquivar o relatório com a nota e declarar a origem no contrato de venda. Anunciar "recuperado de financeira" com o relatório na mão é argumento de venda; descobrir depois é passivo.
Vou arrematar em leilão de banco: o que muda para o arrematante
Para quem vai dar o lance, o carro recuperado de financeira tem três particularidades.
A primeira é o lance condicional: abaixo do mínimo do comitente, o lance fica à espera da aprovação do banco. A segunda são as condições por comitente: débitos anteriores, taxas e prazo de documentação mudam de banco para banco, como mostra a tabela de condições. A terceira é o estado em que se encontra: motor, câmbio e chassi ficam por conta do comprador, e a visitação do pátio antes do pregão existe para isso.
Antes de se cadastrar, confirme na Junta Comercial que o leiloeiro está matriculado e ativo, como orienta o próprio Santander; a profissão é regulada pelo Decreto 21.981/1932. E faça a conta do lance com comissão, taxa administrativa, transporte, documentação e reparo.
Quanto custa conferir um carro recuperado de financeira
São três níveis, pagos por Pix, sem cadastro e sem assinatura, com o PDF na tela em minutos e cópia por e-mail:
- Consulta de Leilão, R$ 18,90. Passagens por leilão com data, leiloeiro, lote, comitente e condição; cadastro do veículo; proprietário atual com nome e documento; restrições em "consta / não consta"; alerta de cor divergente. É o nível que responde se o carro veio de financeira.
- Leilão + Fotos, R$ 44,90. Tudo do anterior e as fotos do carro no pátio, quando a base tiver as imagens.
- Dossiê do Comprador, R$ 49,90. Tudo do anterior e indício de sinistro na base de seguradoras, RENAJUD com processo e vara, gravame com banco e contrato, débitos com valores, donos anteriores, recall e FIPE.
A Consulta de Leilão não traz indício de sinistro, fotos, débitos com valores, gravame ou RENAJUD detalhados, donos anteriores nem FIPE. Se a sua dúvida é "foi batido?", o nível adequado é o Dossiê, somado à vistoria. O relatório mostra o que consta nas bases consultadas, na data da consulta: não é certidão, laudo nem parecer. Se a consulta falhar, há reprocessamento automático e, persistindo a falha, reembolso via Pix.
Quanto ao tempo, a consulta sai em minutos; a documentação de um carro arrematado segue as condições do comitente (nas da Loop citadas acima, 30 a 45 dias úteis a partir da retirada).
Fundamentação legal completa
O carro recuperado de financeira fica no cruzamento entre o direito das garantias, as regras de trânsito e a proteção do consumidor. Os dispositivos que estruturam o tema, com link oficial:
Decreto-Lei 911/1969: art. 2º (venda independentemente de leilão, saldo e prestação de contas; § 2º, comprovação da mora); art. 3º (busca e apreensão; §§ 1º e 2º, consolidação e pagamento da dívida; §§ 6º e 7º, multa; § 9º, restrição no Renavam; §§ 13 e 14, depósito e documentos); arts. 8º-B e 8º-C (via extrajudicial; § 8º, encargos do credor a partir da posse plena). O texto do Planalto remete às ADIs 7600 e 7601 em parágrafos do art. 8º-C.
Lei 14.711/2023: marco legal das garantias (inclusão da via extrajudicial no DL 911).
Código Civil, Lei 10.406/2002: art. 1.361 (propriedade fiduciária e anotação no certificado de registro do veículo), art. 1.364 (dever de vender e de entregar o saldo ao devedor), art. 1.365 (nulidade da cláusula que permite ao credor ficar com a coisa) e art. 1.366 (saldo devedor remanescente).
Código de Trânsito Brasileiro, Lei 9.503/1997: art. 328 (leilão de veículo removido e não reclamado, com desvinculação de ônus; modalidade distinta do leilão de banco).
Resolução CONTRAN 810/2020: art. 7º, § 3º (anotação de "Sinistrado" ou "DMM" e do número do CSV no documento do veículo com dano de média monta).
Código de Defesa do Consumidor, Lei 8.078/1990: art. 6º, III (informação adequada e clara), art. 18 (vício do produto) e art. 31 (informação na oferta).
Decreto 21.981/1932: regulamento da profissão de leiloeiro.
Fontes operacionais: Santander Financiamentos; Loop, Loop Revenda e Loop Leilões; edital 20/2025 do DETRAN-BA; SUSEP.
Fontes conferidas em setembro de 2026: DL 911/1969, Código Civil e CTB no Planalto (texto compilado); Res. CONTRAN 810/2020 no gov.br; páginas do Santander e da Loop, com as condições por comitente, em 25/09/2026. Condições de leiloeiras e políticas de bancos mudam: confira as do lote no dia da compra. Não publicamos percentual de desvalorização nem faixa de desconto, porque não há base pública auditável para isso.
Gabriel Valério
Advogado · OAB/PR 111.516. Responsável técnico pelo Consultar Leilão e pelo Consultar RENAJUD.
Perguntas frequentes
O que significa carro recuperado de financeira?
É o carro que o banco ou a financeira retomou porque o dono parou de pagar o financiamento. A retomada pode vir de busca e apreensão judicial, de procedimento extrajudicial em cartório ou de entrega amigável do próprio devedor. “Recuperado” se refere ao crédito do banco, não ao conserto do carro.
Carro recuperado de financeira foi batido?
Pode ter sido. A origem financeira indica que o leilão não foi causado por um sinistro, mas o carro pode ter batido antes da retomada, com ou sem acionar o seguro. Para saber, confira o indício de sinistro na base de seguradoras, as fotos do pátio e faça vistoria cautelar.
Recuperado de financeira é o mesmo que recuperado de roubo?
Não. Recuperado de financeira é o carro retomado por falta de pagamento; recuperado de roubo ou furto é o carro localizado depois de uma ocorrência policial, que pode ter sido indenizado pela seguradora e ido a leilão. No relatório, o comitente e a condição do veículo separam as duas histórias.
Carro recuperado de financeira tem dívida?
Pode ter. O leilão de banco não apaga débitos automaticamente: quem paga IPVA, licenciamento e multas anteriores é definido pelo edital e pelas condições de cada comitente, que variam de banco para banco. Confira os débitos com valores antes de pagar.
O gravame sai quando o carro é leiloado?
Não sozinho. O gravame é o registro do financiamento e só a instituição financeira pode baixá-lo no Sistema Nacional de Gravames. Enquanto ele constar, a transferência costuma travar; confirme na consulta se o financiamento ainda consta e em nome de qual banco.
Todo carro retomado pelo banco vai para leilão?
Não. O Decreto-Lei 911/1969 permite ao credor vender o carro retomado independentemente de leilão, e há plataformas que revendem retomados a lojistas sem marcação de leilão. Por isso, não encontrar passagem por leilão não prova que o carro nunca foi retomado.
Carro recuperado de financeira aparece na consulta de leilão?
Aparece quando o carro passou por leilão registrado na base consultada. Nesse caso, a consulta mostra a data, o leiloeiro, o lote, o comitente, que costuma ser o banco, e a condição do veículo. Se ele foi vendido fora de leilão, pode não haver registro.
Carro recuperado de financeira faz seguro?
Em muitos casos faz, mas não há regra única: cada seguradora avalia origem, histórico e vistoria, e pode aceitar, recusar ou mudar as condições. Um caso bem aceito não vira regra para o seu carro. Peça a cotação por escrito, com a placa, antes de fechar negócio.
Dá para financiar carro recuperado de financeira?
Pode dar. Há banco que declara ser possível financiar veículo arrematado, sujeito à própria política, e há banco que verifica passagem por leilão na análise. A decisão é sempre do financiador, e aprovação de crédito não é atestado de histórico limpo.
O que é lance condicional no leilão de banco?
É o lance que não atingiu o valor mínimo do comitente e fica à espera da aprovação do banco dono do carro. Se o banco recusar, o carro volta em outro leilão; até a resposta, quem deu o lance não tem o carro garantido.
Carro de leilão de financeira vale a pena?
Depende do carro concreto, não da origem. A origem financeira elimina a suposição de que o leilão foi causado por sinistro, mas não substitui a consulta pela placa, a leitura das condições do comitente e a vistoria cautelar. O preço só é bom depois dessas três conferências.
Meu carro foi retomado e leiloado. Tenho direito a alguma coisa?
Pode ter. O credor é obrigado a aplicar o preço da venda na dívida e nas despesas e a entregar ao devedor o saldo que sobrar, com prestação de contas (Decreto-Lei 911/1969, art. 2º). Se o preço não bastar, o devedor continua responsável pelo restante; cada caso depende do processo e de como a venda foi feita.
Quanto tempo demora a documentação de um carro de leilão de banco?
Depende das condições do comitente. Nas condições publicadas por uma grande leiloeira para bancos como Santander, Banco Pan, Banco Volkswagen e Itaú, conferidas em setembro de 2026, o prazo era de 30 a 45 dias úteis a partir da retirada do veículo. Gravame ou restrição judicial pendentes podem estender esse prazo.